


Корреляция или коинтеграция: что важнее для парного трейдинга
- В парном трейдинге интерес представляет не то, как ведет себя каждый актив по отдельности, а то, как меняется разница между ними
- Коинтеграция — связь, которая удерживает раздвижку между двумя инструментами в определенном диапазоне, даже когда каждый из них движется по-своему
- Математическая коинтеграция ничего не гарантирует, если за ней не стоит экономическая логика
- На коротких горизонтах для некоторых стратегий высокая корреляция может быть важнее коинтеграции

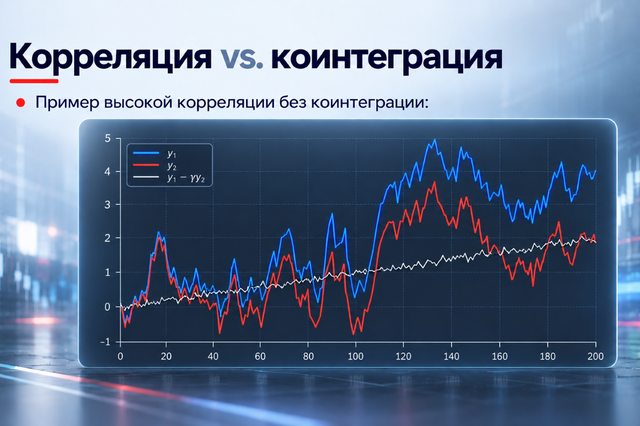
Одна из частых ошибок при построении арбитражных стратегий — путать корреляцию и коинтеграцию.
Кажется, если два инструмента исторически двигались скоррелированно, то отклонение между ними — сигнал для сделки. На практике эта логика подводит: высокая корреляция сама по себе не гарантирует возврата к среднему, а без этого возврата арбитраж не работает.
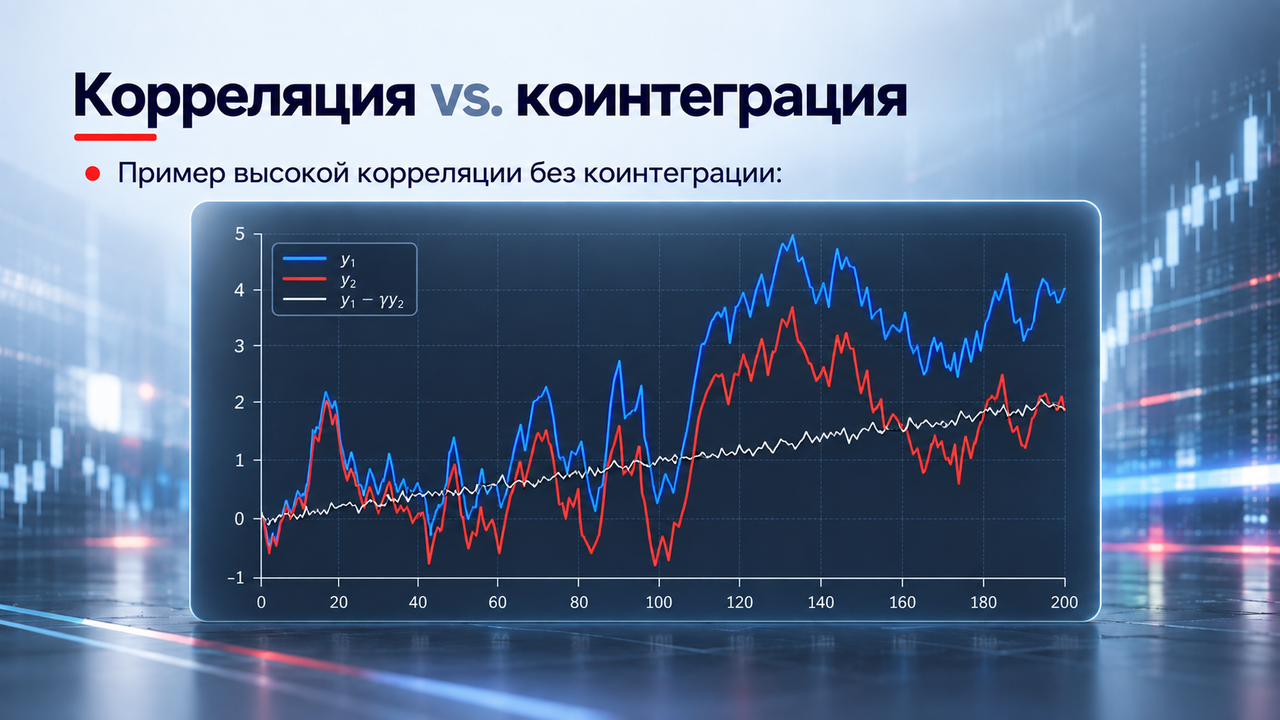
Сразу договоримся о терминах. Под словом «корреляция» почти всегда имеют в виду корреляцию Пирсона, и именно о ней мы будем рассуждать далее, но отметим, что это лишь один из видов корреляций.
Также мы много будем говорить о раздвижке или спреде. Этот термин означает разницу между ценами (либо иное соотношение, например, их отношение) двух инструментов в моменте. В парном трейдинге интерес представляет не то, как ведет себя каждый актив по отдельности, а то, как меняется эта разница между ними.
В чем разница между корреляцией и коинтеграцией
Проще объяснить эти различия на жизненном примере — прогулке с собакой.
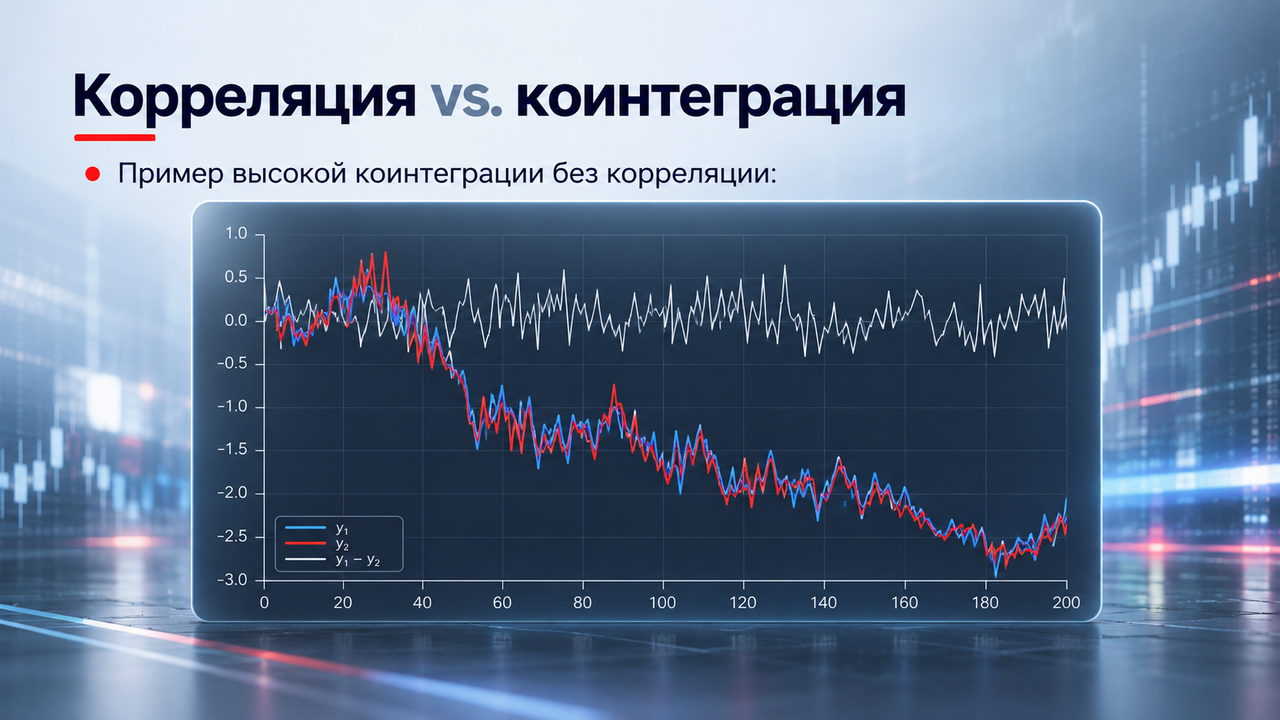
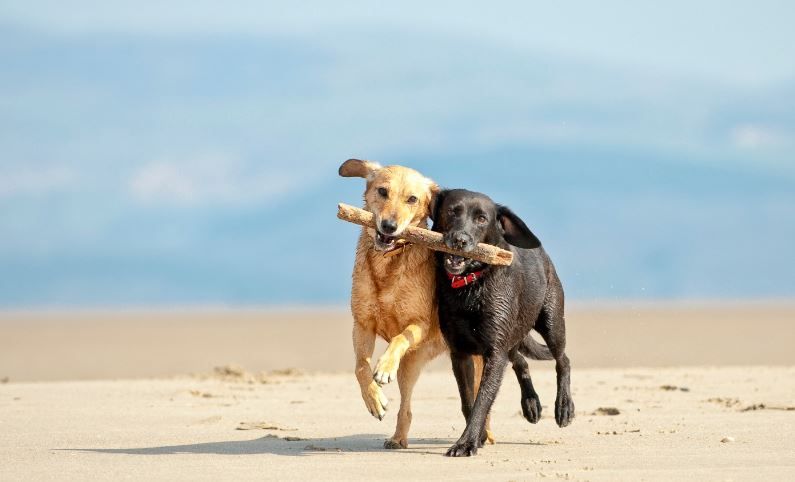
Человек идет с собакой без поводка. Человек ускоряется — собака бежит быстрее, человек замедляется — собака тоже. Движения имеют схожую природу, корреляция высокая.
Но ускоряются и замедляются они с немного разной скоростью, и со временем это расхождение накапливается. В какой-то момент собака оказывается в километре от хозяина, хотя все время двигалась в такт с ним.
Это и есть проблема чистой корреляции для арбитража — она не подразумевает возврат к среднему.
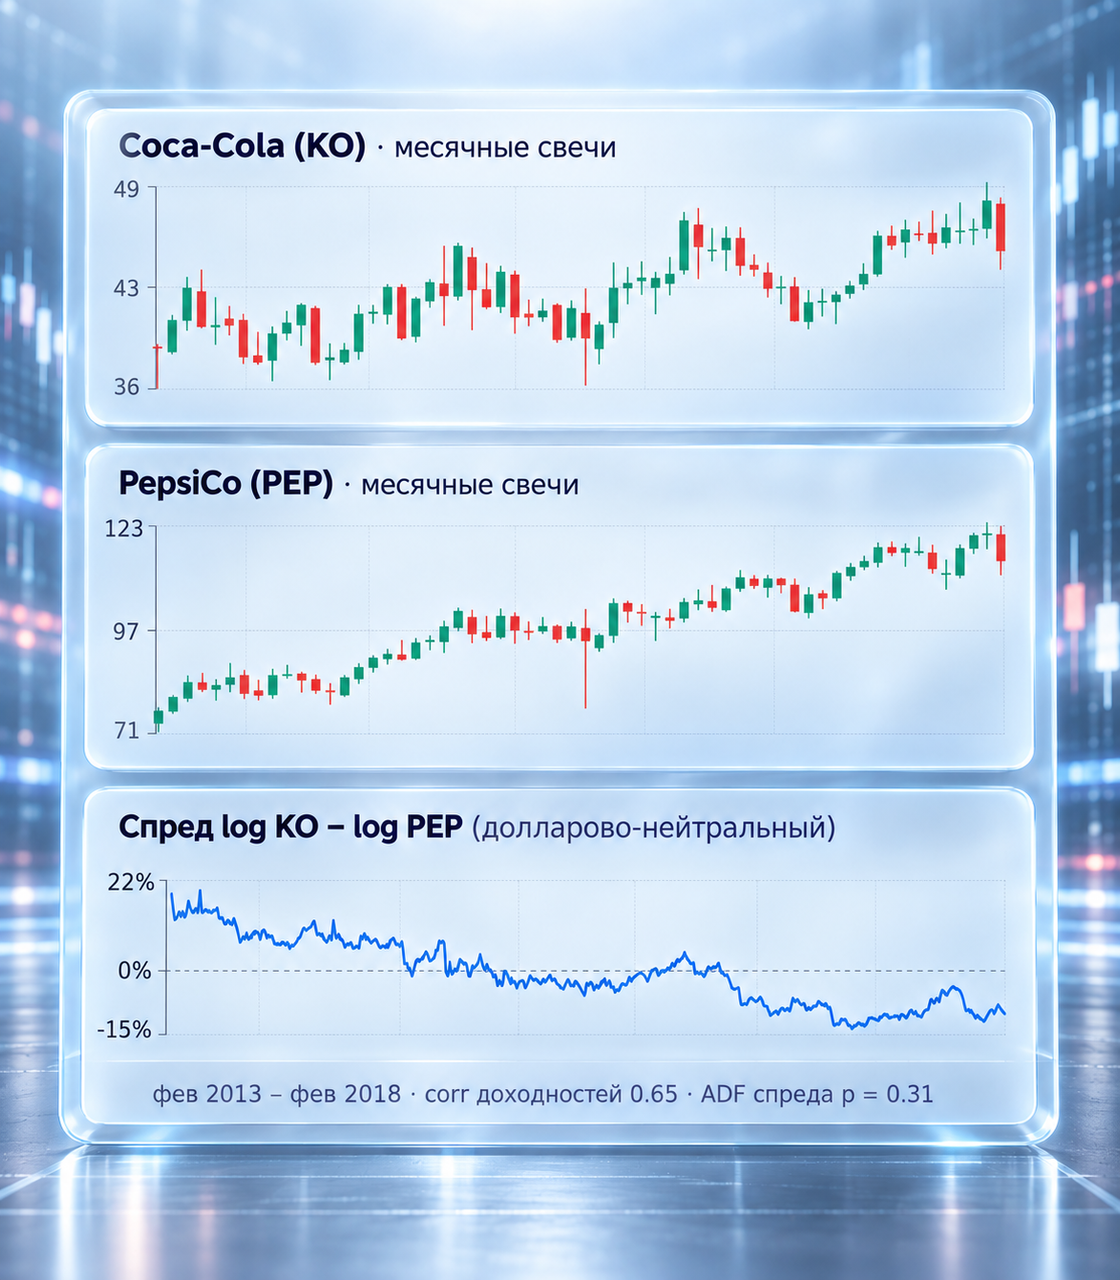
Между Coca-Cola и PepsiCo есть корреляция (см. графики 1-2), но нет коинтеграции (см. график 3). Спред сползает с +22% до -15% и не возвращается к среднему.
Другое дело — собака на поводке. Она может забегать вперед, отставать, но никогда не окажется от хозяина дальше длины поводка. Это и есть коинтеграция — связь, которая удерживает раздвижку между двумя инструментами в определенном диапазоне, даже когда каждый из них движется по-своему.
Поясним — это вовсе не значит, что они встретятся в одной точке.
Коинтеграция означает, что спред (раздвижка) стационарен, и что у него есть постоянное среднее значение и конечная дисперсия. Например, если хозяин с собакой всегда находятся на расстоянии от 2 до 5 метров (среднее 3,5 метра), это коинтеграция. Но они могут никогда не встретиться (0 метров), если длина поводка 5 метров.
Поэтому для парного трейдинга коинтеграция — более важный показатель, чем простая корреляция: она отвечает не только на вопрос «двигались ли активы вместе», но и на вопрос «вернется ли раздвижка к среднему».
Однако на фондовом рынке нет физического поводка. Есть лишь «статистический» поводок. Но из-за различных кризисов ликвидности и прочих «черных лебедей» спред может улетать за любые границы.
Поэтому история с поводком невероятно хороша для интуитивного понимания, но нужно помнить, что на рынке поводок сделан из резины и изредка может растягиваться до немыслимых размеров перед тем, как порваться.
Скользящее окно: где может порваться поводок
Здесь возникает нюанс, который легко упустить. В большинстве случаев некорректно оценивать коинтеграцию по всему доступному интервалу данных — большой исторический период может показывать устойчивую связь, которой уже нет.
Поэтому в расчет берут не весь период, а скользящее окно — участок данных, который постоянно сдвигается по мере поступления новой информации.
К выбору размера скользящего окна нужно подходить осмысленно. Некоторые тесты на коинтеграцию требуют большого объема выборки, чтобы обладать статистической мощностью. Если взять слишком короткое скользящее окно, тест может показать, что коинтеграции нет, просто из-за нехватки данных.
При этом скользящее окно нам необходимо, чтобы считать и другие важные параметры, среди которых:
- Стандартное отклонение – это мера разброса данных вокруг среднего;
- Z-score – на сколько стандартных отклонений спред отошел от среднего;
- Период полувозврата к среднему – время, за которое отклонение сокращается вдвое.
Тут появляется главная сложность. Если два актива начинают расходиться, невозможно сразу определить, происходит ли это в рамках нормальных колебаний — собака на поводке — или связь между инструментами уже разрушилась, и поводок оборвался.
Например, разрыв коинтеграции Brent – WTI в декабре 2010. У этого события есть точная дата, подтвержденная тестами.
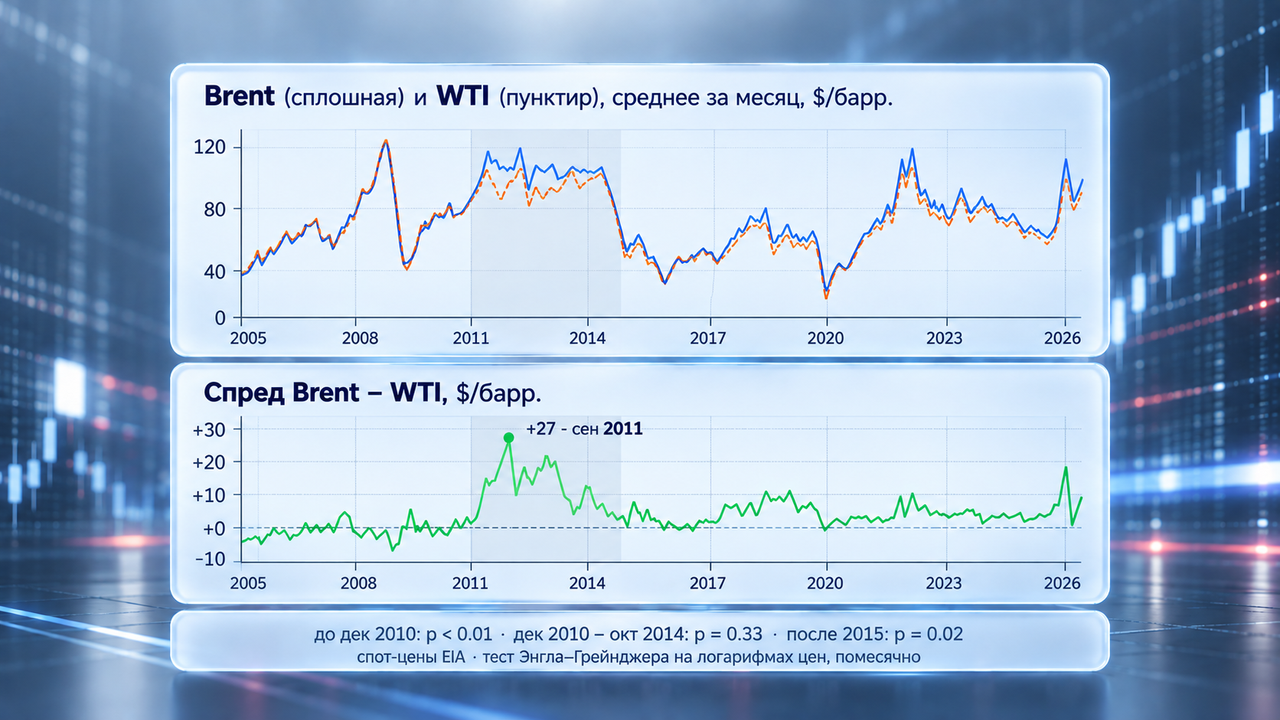
Два актива движутся почти синхронно до 2011. Потом (внутри серого участка) они расходятся – в этот момент спред (нижний график) улетел в космос. Затем активы снова сходятся.
Два сорта нефти десятилетиями держали спред в пределах нескольких долларов. Потом сланцевая добыча и нехватка трубопроводных мощностей заперли нефть в Оклахоме – точке поставки по WTI, и коинтеграция сломалась.
Что делает этот пример особенно интересным – разрыв оказался обратимым:
- До 2011 года долгосрочная связь существовала;
- В период расширения спреда коинтеграции не было;
- После закрытия разрыва возникло новое долгосрочное соотношение, но уже с другими коэффициентами, где объемы сланцевой добычи стали важнее в пять раз.
Как видите, если связь разрушилась, это вовсе не значит, что спред никогда не вернется к прежним значениям. Он вполне может сойтись обратно — случайно или потому что связь между инструментами восстановится. Загвоздка в том, что в моменте отличить одно от другого — сложная задача.
Поэтому в реальной торговле трейдеры не гадают, а полагаются на постоянную проверку.
Каждое обновление окна прогоняют через статистический тест — например, Дики-Фуллера. Пока тест подтверждает наличие коинтеграции — все хорошо. Как только он перестает ее подтверждать, торговлю останавливают немедленно — не дожидаясь, пока ситуация прояснится.
Когда коинтеграция бесполезна
Здесь важна еще одна оговорка, без которой коинтеграция превращается в ловушку: сама по себе математическая коинтеграция ничего не гарантирует, если за ней не стоит экономическая логика.
Если два актива статистически сходятся, но между ними нет реальной связи — они не заменяют друг друга, не производятся из одного сырья, не работают в одном сегменте рынка — их совместное движение может быть случайным. Такая ложная коинтеграция неизбежно сломается.
Мы много сказали о важности коинтеграции, но ее наличие — не универсальное требование для любого арбитража.
Для классического парного трейдинга на горизонтах от суток и больше она действительно нужна — важно, чтобы связь между инструментами была в долгосрочном равновесии. Но для высокочастотного арбитража внутри дня ситуация иная.
На коротких горизонтах для некоторых стратегий высокая корреляция может быть важнее коинтеграции. Потому что коинтеграция не гарантирует быстрого возврата — нужно понимать, что это может занять недели.
Например, посмотрим на Сбербанк и ВТБ. Два банка в одном контуре — общие макрофакторы, общая реакция на ставку и новости сектора. Корреляция между ними высокая, но долгосрочные траектории расходятся радикально из-за разной дивполитики, структуры капитала, аппетита к риску и других субъективных факторов.
Именно поэтому в паре есть смысл работать на коротких отклонениях спреда – они действительно имеют свойство схлопываться. Тут же применима логика быстрых решений (в том числе HFT).
А вот ставка на долгосрочное схождение уже не работает, структурного возврата может и не случиться.
Чек-лист
Поэтому, прежде чем открывать позицию на отклонении, стоит понимать сразу три вещи:
- есть ли под связью экономическое основание,
- какая метрика — корреляция или коинтеграция — вообще релевантна для горизонта вашей стратегии,
- и оценена ли она по актуальному скользящему окну.
Иначе есть риск принять случайное статистическое совпадение или обычный рыночный шум за рабочую торговую идею.
Интересно, как торгуют профессионалы? У нас — команды Финансовой компании «Викинг» — еще много такого. Чтобы глубже разобраться в арбитражных стратегиях, приходите на первую ступень нашего курса. Она бесплатная.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.




Комментарии