


Риски в инвестициях: как избежать опасных сделок с помощью ИИ
- Расчеты ИИ-агента в FinamX основаны на вашей риск-политике, которую можно менять, исходя из своих ожиданий и ориентиров
- «Риск-агент» может анализировать ваш портфель на соответствие этой политике, рассчитать с точки зрения влияния на риск операции с существующими позициями в портфеле, разбирать историю нарушений риск-политики
- В FinamX также включена система Risk Guardian, которая представляет собой фоновый контроль соблюдения ваших правил риска на платформе

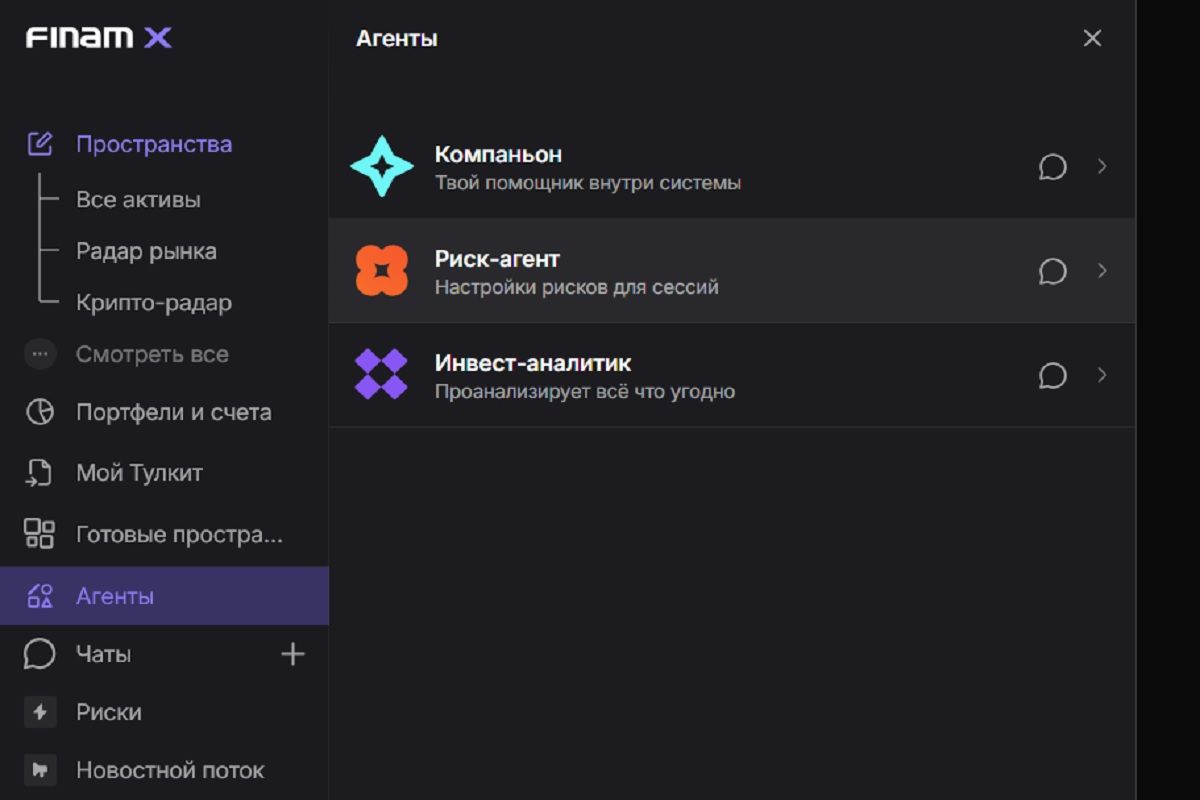
В этой статье я продолжу рассказывать, как искусственный интеллект научился помогать в инвестициях. В предыдущей части «Записок» я разобрал начало работы с системой FinamX, взаимодействие с которой происходит в формате чата с ИИ-агентами. Тогда я подключил к системе свой портфель и попробовал возможности агентов «Компаньона» и «Инвест-аналитика» для анализа его структуры и доходности. Теперь же сосредоточусь на работе с рисками. Для этого в системе предусмотрен отдельный «Риск-агент», с ним также можно общаться в чате.
Параметры риск-политики
Расчеты этого агента основаны на вашей риск-политике, которую можно менять, исходя из своих ожиданий и ориентиров. Она включает 11 параметров, в том числе максимальный риск на сделку, дневной лимит убытка, максимальная просадка по счёту и по каждой позиции, максимальное плечо, максимальная доля одной позиции в портфеле, а также цели по доходности и другим показателям.
У меня был задан консервативный риск-профиль, который я пока не менял. Он предполагает максимальный риск на сделку в размере 0,5% капитала, дневной лимит убытка в 2% от портфеля, максимальную просадку по счёту на уровне 10%, лимит доли одной позиции в портфеле – также 10%, торговлю без плеча и максимальную просадку по отдельной позиции в 2%.
«Риск-агент» может анализировать ваш портфель на соответствие этой политике, рассчитать с точки зрения влияния на риск операции с существующими позициями в портфеле, разбирать историю нарушений риск-политики. Также полезная функция – проверять с точки зрения рисков сделки, которые вы намереваетесь совершить. В целом основная задача риск-агента - контроль дисциплины и соответствия вашим собственным правилам риска.
Рассмотрим на примере моего портфеля, как это работает.
Анализ портфеля на риск
Основу моего портфеля составляют облигации и фонд денежного рынка. «Риск-агент» по итогам анализа указал, что нарушается лимит доли одной позиции: облигации РЖД 1Р-41R занимают 21,1% портфеля при текущем установленном лимите в 10%, Новотр 1Р6 – 18,3%, ОФЗ 26248 – 17,0%, фонд FMMM ETF – 16,4%. Искусственный интеллект констатировал, что эти четыре позиции суммарно занимают около 71% портфеля — концентрация значительно выше заданного лимита
Лимит просадки по отдельной позиции (максимум -2%) — нарушен по 12 из 20 позиций: Атомэнпр09 (-2,49%), ОФЗ 26248 (-6,64%), БалтЛизП12 (-13,16%), БалтЛизП10 (-29,96%), Роснефть (-34,01%), Газпром нефть (-8,82%), Сургутнефтегаз-п (-27,31%), ИКС 5 (-34,76%), Позитив (-44,54%), Интер РАО (-35,53%), Хэдхантер (-28,79%). В пределах лимита: FMMM (+33,2%), FMBR (+6,29%), РЖД 1Р-41R (-0,5%), Газпн3P10R (+0,82%), iСелктл1Р5 (+1,91%), Сбербанк (+21,03%).
Тут стоит отметить, что лимит просадки в 2% - это, конечно, очень маленькая величина, но в любом случае убытки по акциям у меня большие (однако все они были включены в портфель в незначительном объеме, когда я только начинал инвестировать). Кроме того, агент рассчитал показатели без учета купонов и дивидендов, а если учесть их, цифры по облигациям и некоторым акциям были бы значительно лучше.
Агент также сделал оценку просадки счета «по доступному месячному окну данных». От пика, который по моему портфелю за этот период был 7 сентября, просадка составляет 1,9% - в пределах лимита. Максимальное дневное снижение за период было 0,86%, что также укладывается в установленные 2%. Плечи я не использую.
Стоит пробовать запросы с разными формулировками
После каждого из запросов агенту в чате всплывают несколько подсказок, какие можно еще задать вопросы по подобным темам. В одной из таких подсказок было – «предложи план ребалансировки портфеля для соответствия риск-политике». Я попробовал задать этот вопрос, но плана агент не предложил – в ответе он фактически только еще раз проанализировал состояние портфеля на риски, только иными словами. Видимо, дело тут в том, что система FinamX «заточена» именно на анализ и оценку, а не предложение каких-то конкретных идей, то есть она избегает инвестрекомендаций.
Однако в дальнейшем я попробовал еще задать вопрос в формулировке «Как исправить нарушения риск-политики», и тут агент (уже неожиданно для меня) все-таки выдал план. Так, он подсчитал, на сколько по номиналу нужно сократить избыточные позиции для приведения доли каждой из них к 10%.
Относительно убытка по отдельным позициям агент отметил следующее: «С точки зрения формального соответствия лимиту, нарушение по конкретной позиции устраняется только одним из двух способов: закрытие позиции либо пересмотр самого параметра лимита в риск-профиле, если порог -2% признан нереалистичным для этого класса активов. Усреднение эту проблему не решает — оно меняет точку безубытка, но лимит -2% продолжает действовать от новой средней цены, и риск нарушения сохраняется или растёт при дальнейшем падении».
Система Risk Guardian
В FinamX также включена система Risk Guardian, которая представляет собой фоновый контроль соблюдения ваших правил риска на платформе. Она сверяет ваши действия с заданной риск-политикой и фиксирует моменты, когда какие-либо правила нарушаются. В дальнейшем можно «поднять» и разобрать зафиксированные нарушения.
У меня Risk Guardian не зафиксировала нарушения риск-лимитов. С учетом того, что фактически в моем портфеле они нарушены, очевидно, такие нарушения когда-то должны были иметь место. Я спросил у риск-агента, как получилось, что мой портфель не полностью соответствует риск-политике, а система Risk Guardian не выявила нарушений. Он привел несколько возможных объяснений, в том числе такое: «Если позиции были открыты давно и с ними не было новых операций после того, как они вышли за лимиты, событие могло не создаться». Насколько я понял, дело тут в том, что Risk Guardian не фиксирует нарушения ретроспективно – за период до того, как я начал работать с FinamX. А за период, когда я загрузил свой портфель в FinamX (пока прошло меньше месяца), я еще не совершал сделок на рынке.
Анализ действий с имеющимися позициями
Из запросов, опробованных мною, агент может также рассчитать, какой результат будет зафиксирован при закрытии имеющейся убыточной позиции, и сравнить этот сценарий с вариантом усреднения. Так, по моим акциям «Позитива» при закрытии позиции фиксируется убыток в 44,69% к средней цене входа.
К усреднению же агент настроен скептически. Он отметил, что такой вариант не устраняет, а усиливает нагрузку на лимит просадки по позиции (-2%), если цена не восстановится — убыток будет считаться от новой, большей суммы вложений. Агент добавил, что это «ставка на восстановление, а не на снижение риска».
Корреляция позиций в вашем портфеле
Еще одно из умений агента – оценка корреляции различных позиций в портфеле. Рассчитать точный коэффициент он не может, но способен дать «качественную оценку риска сонаправленного движения» различных инструментов.
В моем случае агент отметил, что три из четырёх крупнейших позиций (ОФЗ 26248, РЖД 1Р-41R, Новотр 1Р6) обычно демонстрируют высокую положительную корреляцию друг с другом, так как их цена определяется общим фактором — уровнем ключевой ставки и доходностей ОФЗ. При росте ставок цены всех трёх бумаг обычно снижаются одновременно, при снижении — растут одновременно. Агент сделал вывод, что риск изменения ставок здесь не диверсифицирован, а сконцентрирован: три позиции фактически ведут себя как один и тот же процентный риск, а не как три независимых актива.
Также он подчеркнул, что еще один актив с крупной долей в портфеле, FMMM (фонд денежного рынка) обычно имеет низкую волатильность и низкую чувствительность к изменению ставок по сравнению с облигациями большой дюрации. Этот актив, как правило, слабо коррелирует с движением цен долгосрочных бондов и может выполнять стабилизирующую роль в портфеле.
Оценка риска торговых идей
Наконец, еще одна функция, которая показалась мне полезной, - это оценка риска торговых идей до их реализации. Например, я дал агенту на проверку предположение о покупке акций «Сбера» на сумму примерно 10% от моего текущего портфеля.
Агент подсчитал, что с имеющимися у меня акциями общая доля «Сбера» составит 13,07%, то есть превысит установленный лимит на долю одной позиции в портфеле. Кроме того, более сложное и интересное действие – расчет цены стоп-лосса, которую необходимо установить, чтобы не был превышен лимит риска на сделку (0,5% капитала). У него получилось, что стоп-лосс нужно установить на расстоянии порядка 10,54 ₽ на акцию (≈3,8% от цены). Агент констатировал, что это «довольно узкий стоп для этой бумаги с учётом её обычной волатильности».
В целом по итогам «тест-драйва» этого агента можно отметить, что он нередко выдает в своих ответах очевидные вещи, но может быть и полезен. Думаю, что в особенности он может сыграть положительную роль для людей, склонных увлекаться и брать избыточные риски без предварительной их оценки.
С предыдущими частями «Записок инвестора» можно ознакомиться в моем профиле на Finam.ru.




Комментарии