


Дзен в количественном трейдинге
- Эффективность количественной торговли зависит от поиска структуры в зашумленных рыночных данных
- Существуют различные модели, использующие разные технические факторы для эффективной торговли
- Важно помнить, что на рынке случаются редкие катастрофические события, которые могут нарушить упорядоченную стратегию и повлиять на ее доходность

Как сделать количественную торговлю эффективной? Не каждый аналитик может дать ответ на этот вопрос, но эффективная алгоритмическая торговля базируется на поиске структуры в зашумленных рыночных данных. Это поиск закономерностей или областей предсказуемости. Например, если рынок растет два дня подряд, то он обычно растет и на третий день. Если такое происходит довольно часто, значит, мы нашли закономерность, которую искали. Далее следует торговая стратегия. Если рынок растет два дня подряд, то покупайте на закрытии второго дня и продавайте на закрытии третьего. Однако не все так просто.
Поиск структуры
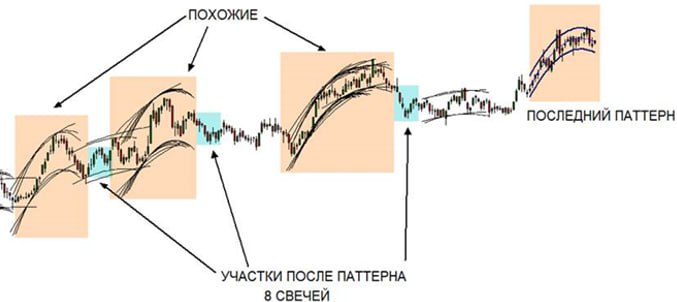
Легко поддаться влиянию случайности и увидеть закономерности, которые в итоге окажутся в лучшем случае бессмысленными. Книги по техническому анализу пестрят паттернами с громкими названиями, большинство из которых не выдержат даже поверхностной статистической проверки, не говоря уже о систематическом компьютерном обучении по распознаванию этих паттернов.
Проблема усугубляется тем, что при первом приближении рынки — это просто шум. Тем не менее они регулярно не проходят статистические тесты на случайность. Гистограмма дневной доходности большинства активов имеет почти колоколообразную форму. Именно это описывает теория случайных блужданий. Однако «хвост» распределения гораздо шире, то есть периодически на рынках происходят гораздо более значительные колебания, чем при нормальном распределении.
Если изучать динамику ежедневных колебаний, а не их совокупное значение на гистограмме, картина становится еще более интересной. Если бы рынки действительно представляли собой случайное блуждание, сегодняшние колебания были бы независимы от вчерашних. Но это не так, утверждают специалисты по эконометрике, разработавшие целую индустрию моделей (так называемые модели GARCH), которые предполагают, что за большими колебаниями (в абсолютном выражении) обычно следуют такие же большие колебания, то есть бывают периоды, когда рынки «помнят» вчерашние движения. Паника и жадность приводят к тому, что рынки сильно трясет. Эту структуру смоделировали ученые и используют практики для моделирования волатильности деривативов. С точки зрения трейдинга ее можно использовать не как стратегию, а как сигнал о наступлении периода волатильности и снижении размера сделки в этот период.
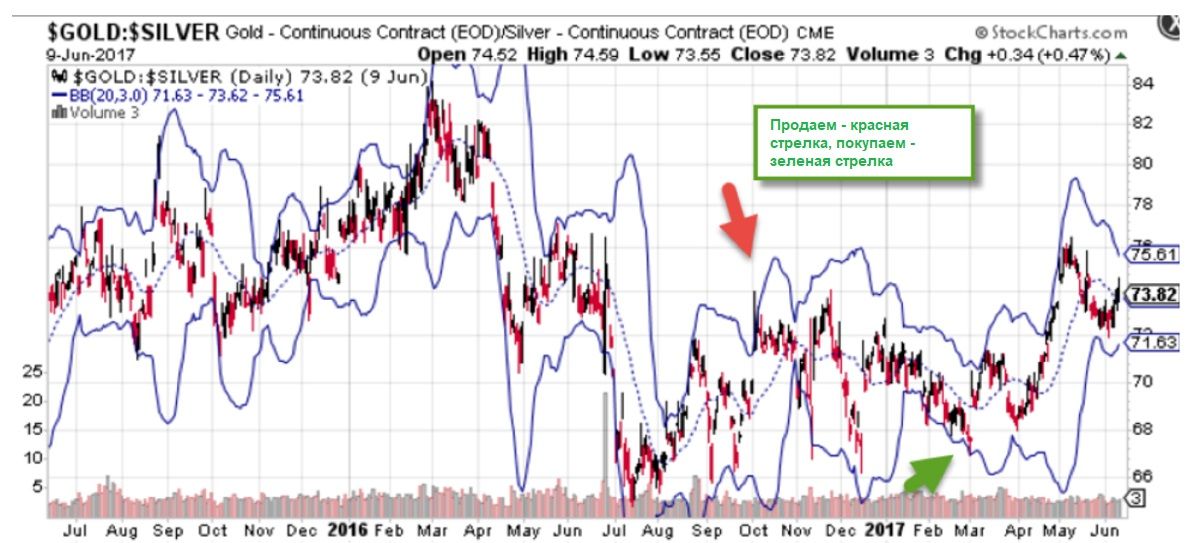
Ученые выяснили еще кое-что о финансовых временных рядах. Сложно предсказать будущее для одного временного ряда, но ученые разработали методы (так называемую коинтеграцию), которые позволяют создавать портфели из длинных и коротких позиций по различным активам таким образом, чтобы стоимость портфеля колебалась вокруг среднего значения, подобно синусоиде. Опять же, это та самая регулярность, которую ищет аналитик, и стратегия ясна. Покупайте портфель, когда он достигает нижней точки синусоиды, и продавайте, когда он достигает верхней точки. Проблема, увы, в том, что рынки меняются, взаимосвязи нарушаются, и синусоида начинает выходить за пределы своего диапазона или сужается до такой степени, что стратегия становится убыточной. Мир нестационарен. Количественному инвестору ясно одно: есть структура, которую можно использовать, но нужно остерегаться шума и «толстых хвостов».
Интуитивное понимание рынка
Поиск структуры обычно начинается с изучения рынков. С информации из научных источников, от трейдеров или с использования собственных финансовых, математических и вычислительных навыков. Научным примером может служить так называемая факторная модель для акций. Ее цель - объяснить ежедневное движение акций различными факторами. Это могут быть макроэкономические показатели, индексы широкого рынка или другие технические факторы. Однако главным критерием проверки модели является то, что часть дневной доходности, не объясняемая факторами (остаток), снова должна вести себя как синусоида. Так возвращается упорядоченность.
Еще один пример модели, вдохновленной трейдерами: так называемая модель кэрри для валют. Когда процентные ставки в Австралии значительно выше, чем в Японии, возникает соблазн взять в долг иены по низкой ставке и инвестировать в австралийские активы. Эта модель требует довольно длительного периода владения и не защищена от периодических, но резких коррекций. Модель отличается от человека тем, что она не подвержена страху и жадности. Так разработчик модели тестирует стратегию на исторических данных, выявляет недостатки стратегии и использует весь свой математический и финансовый потенциал для создания портфелей валют и сигналов, которые защищают стратегию от крайностей, связанных с резкими коррекциями.
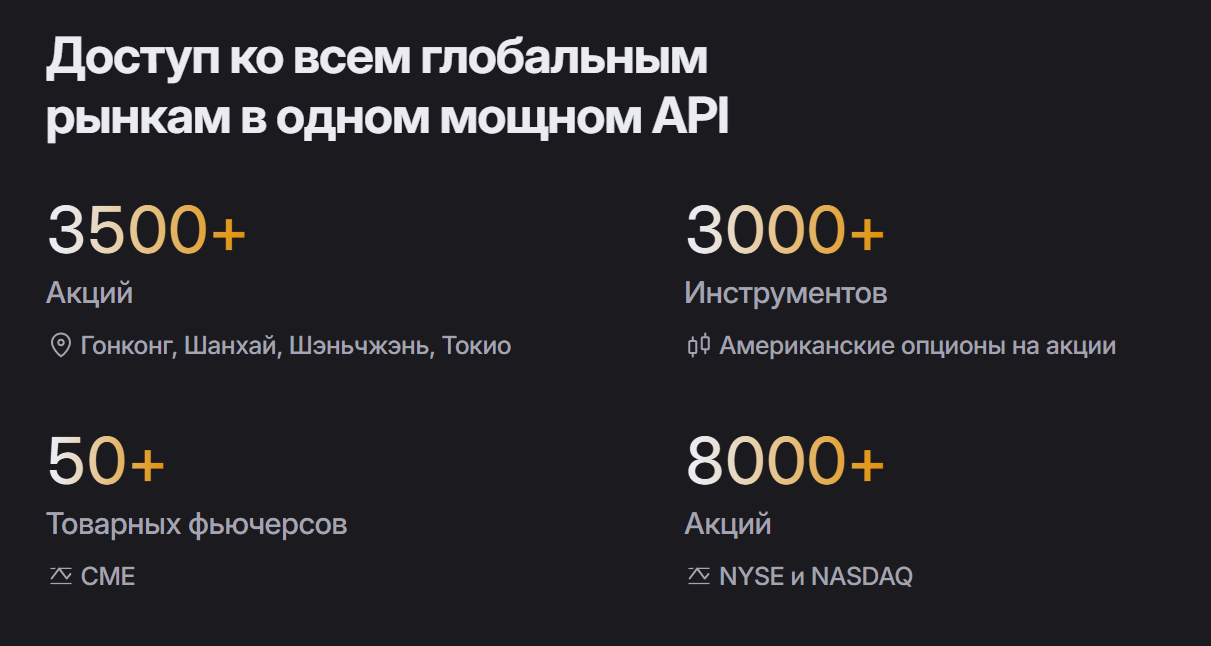
Вам интересен алготрейдинг или вы хотите автоматизировать рутину? «Финам» предоставляет все необходимые инструменты для создания мощных торговых роботов, инновационных финансовых приложений и интеграции с ведущими торговыми платформами. Доступ к MOEX, NYSE, NASDAQ через единый API. Скорость от 7 мс. Готовые SDK на GitHub. Песочница и быстрый старт без боли.
Опасности моделирования
После того, как торговая идея сформулирована, задача состоит в том, чтобы закодировать ее в стратегию, научив машину, когда входить в сделку, на какую сумму и когда выходить из нее. Машины быстро выполняют вычисления, но требуют точности при принятии решений. Чтобы просто научить компьютер «примерно» покупать портфель, когда он находится в нижней точке синусоиды, требуется много кода и параметров, контролирующих принятие решений. Избыточная параметризация - бич многих моделей. Чем больше кнопок и переключателей на приборной панели, тем сильнее искушение использовать их до тех пор, пока вы не потеряете четкое понимание того, что влияет на прибыль, а что нет.
Стремясь охватить все сделки в прошлом, мы иногда непреднамеренно усложняем систему и ухудшаем ее работу, выбирая параметры, которые лучше всего подходят для прошлых данных, но плохо работают в будущем. Это явление специалисты называют переобучением. Есть и другие подводные камни, на которые может наткнуться разработчик модели. Распространенные ошибки - использование слишком большого количества моделей одного типа или опережающий анализ данных. Погоня за феноменом, который не позволяет точно определить точки перегиба временного ряда, - ошибка, которую может совершить даже опытный специалист по моделированию.
Ключ к эффективному моделированию стратегии - учет реалистичных транзакционных издержек, иначе легко придумать стратегии, особенно высокочастотные, которые в теории могут принести много денег, но на практике обречены на провал. Брокеры зарабатывают на транзакционных издержках, важно помнить об этом при моделировании.
Независимо от того, насколько хорошо модель отражает то или иное явление, разработчик должен быть готов к так называемому «хвостовому риску» - редкому, но катастрофическому событию, которое приводит к «толстым хвостам» в доходности. Он выражается в сокращении кредитного плеча, уменьшении размера сделки и выходе из определенных сделок или моделей. Управление рисками обычно является неотъемлемой частью процесса моделирования, а триггеры, которые приводят к сокращению торговли, выявляются экспериментальным путем. Наряду с пристальным вниманием к «хвостовым рискам» необходимо учитывать и другие формы риска - чрезмерную концентрацию на определенных активах или секторах, влияние крупных сделок на рынок, чрезмерно длинную или короткую позицию на определенном рынке и другие опасности, характерные для конкретной модели. Все это - неотъемлемая часть любой хорошей количественной модели.
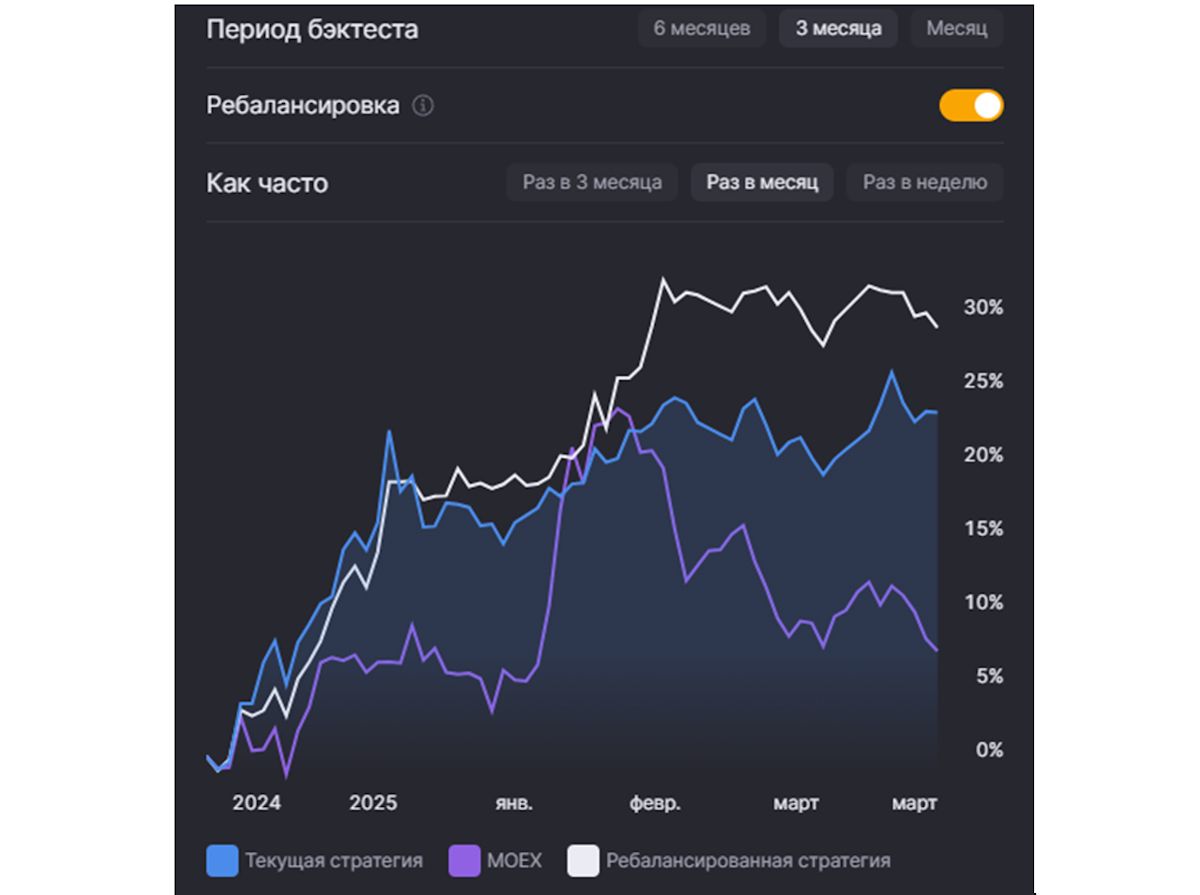
Однако одна эффективная модель не делает хедж-фонд успешным. Успешному фонду нужен портфель моделей, охватывающих все классы активов, с различными периодами удержания, от высокочастотных до гораздо более длительных, с различными типами стратегий - импульсными, стратегиями возврата к среднему значению, корзинными сделками, кэрри-трейд и т. д. Если модели подобраны тщательно, они могут повысить коэффициент Шарпа, когда одна модель компенсирует низкую доходность другой.
Выживают только параноики
Если рынки и учат чему-то, так это смирению. Прошлые результаты не являются гарантией успеха в будущем, поэтому необходимо постоянно пересматривать все модели и тщательно анализировать допущения.
Сопоставимы ли просадки, которые испытывает модель, с историческими просадками? Является ли снижение показателей обычным или аномальным? Наблюдается ли необычное расхождение между теоретическими издержками торговли и реальностью?
Кроме того, необходимо вести постоянный поиск новых идей и моделей, учитывающих изменения на рынке. Хотя алгоритмическая торговля имеет долгую историю на фондовом рынке и рынке фьючерсов, на спотовом валютном она появилась относительно недавно.
Кроме того, необходимо учитывать постоянно меняющуюся нормативно-правовую базу, которая влияет на финансовую отрасль, особенно в современном мире после банкротства Lehman Brothers.
Каждый кризис — это возможность переосмыслить себя и адаптироваться к меняющемуся миру. Прежде всего для этого требуется четкое понимание окружающей среды, осознание того, на что способны и чего не могут существующие модели, а также готовность принять реальность, действовать соответственно и делать то, что требует момент. Даже если у нас нет ответов на все вопросы.




Комментарии