Сценарии движения крипторынка до конца 2026 года
- Биткоин нацелен отыграть 50% от падения с максимумов
- В базовом сценарии биткоин консолидируется в диапазоне $80 000–$90 000 в октябре с потенциалом выхода к $90 000–$95 000 к концу года
- Устойчивость ETF-потоков станут одним из драйверов роста рынка
- Strategy возобновила покупки ведущей криптовалюты в сентябре, вернув компанию к существенной нереализованной прибыли

Сентябрь закрепил качественный перелом на крипторынке, начавшийся в августе. Bitcoin закрыл месяц на отметке ~$83 350, прибавив ~6% к августовскому закрытию. Это третий подряд месяц роста. Серия, которой рынок не видел с апреля 2025 года. За третий квартал Bitcoin прибавил более 40% и это первый положительный квартал с осени прошлого года. Общая капитализация крипторынка выросла до ~$2,84 трлн на 30 сентября, а индекс Fear & Greed достиг 67 (жадность) – максимум с августа 2025 года.
Однако сентябрьская динамика была далеко не линейной. Месяц чётко разделился на три фазы.
Первая (1–14 сентября) – консолидация в диапазоне $76 500–$81 500 с затуханием августовского импульса.
Вторая (15–21 сентября) – новостной шок и V-образный разворот. За три дня рынок получил два удара: 15 сентября Сенат провалил голосование по CLARITY Act, а 16 сентября ФРС единогласно повысила ставку на 25 б.п. до 3,75–4,00% – первое повышение с 2023 года. Bitcoin просел до $74 900, а спотовые ETF зафиксировали крупнейший дневной отток месяца.
Но, уже к 21 сентября рынок совершил мощный разворот: Bitcoin взлетел до $87 350 (+16,2% от дна), ETF привлекли за один день сумму, рекордную за почти год.
Природа разворота объясняется несколькими факторами, которые мы разбирали в наших еженедельных обзорах.
Третья фаза (22–30 сентября) – контролируемый откат к $83 500 при сохранении устойчивых ETF-притоков.
Bitcoin завершил месяц примерно на 5% ниже уровня начала года на 34% ниже исторического максимума $126 230 (октябрь 2025). Рынок прошёл три четверти годовой дистанции, восстановив большую часть потерь первого полугодия, но оставаясь в зоне незавершённого цикла – между «надеждой» и «оптимизмом».
Он-чейн метрики
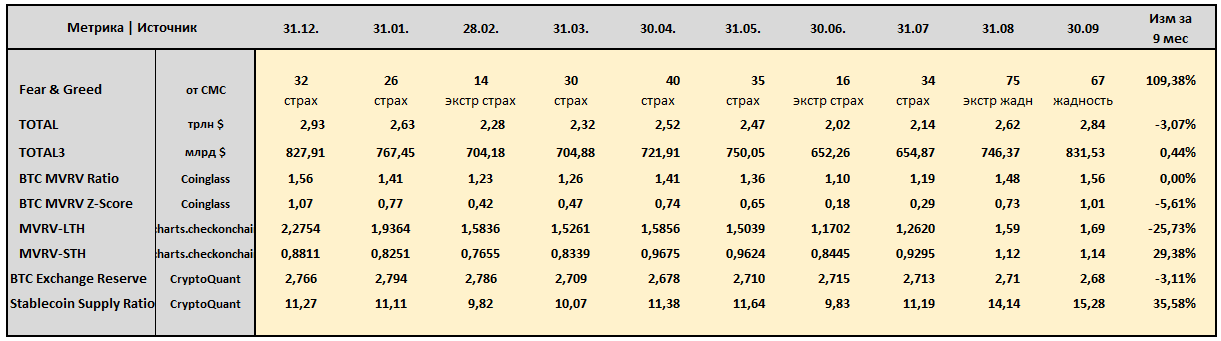
Сентябрь не принёс столь же драматичных сдвигов, как август, но выполнил не менее важную функцию – подтвердил устойчивость разворота. Метрики, пересёкшие пороговые уровни в августе, удержались выше них на протяжении всего месяца, несмотря на стресс-тест в середине сентября.
MVRV Ratio закрыл сентябрь на уровне 1,56 против 1,48 на конец августа (+5,4%). За девять месяцев MVRV вернулся точно к значению начала года, полностью компенсировав просадку, которая в июне достигала −29,5%. MVRV на 1,56 означает, что средний холдер Bitcoin удерживает 56% нереализованной прибыли – уровень, который исторически соответствует фазе восстановления, но ещё далёк от зон эйфории.
MVRV Z-Score вырос с 0,73 на конец августа до 1,01 на 30 сентября (+38,4%), завершив V-образный разворот, начавшийся от июньского минимума 0,18. Значение 1,01 находится вблизи нейтральной зоны. Это, с одной стороны, уже не недооценка, с другой – ещё далеко от перегрева. Внутри сентября Z-Score кратковременно опускался к отметке 0,76 (при просадке цены к $76 000), но быстро восстановился, что подтверждает, что рынок скорее всего нашёл прочное дно.
Разбивка по когортам инвесторов показывает устойчивую картину. LTH-MVRV вырос с 1,59 до 1,69. Это означает, что долгосрочные холдеры удерживают ~69% нереализованной прибыли. Продолжающийся рост LTH-MVRV при одновременном устойчивом удержании LTH-SOPR (Spent Output Profit Ratio) выше 1,0 означает, что «умные деньги» не фиксируют массовую прибыль, а накапливают позиции.
STH-MVRV вырос с 1,12 до 1,14. Краткосрочные инвесторы устойчиво удерживаются выше 1,0 второй месяц подряд (с июля), что принципиально отличает текущую ситуацию от первой половину года, когда STH-MVRV падал до 0,84, провоцируя панические продажи.
Биржевые резервы BTC составили ~2,68 млн BTC на конец сентября. Уровень 2 кв. 2026 года. Устойчивый вывод монет с бирж в условиях растущей цены остаётся классическим бычьим сигналом, участники рынка перемещают BTC на долгосрочное хранение, сокращая ликвидное предложение.
SSR вырос с 14,14 до ~15,28 (+35,58% с начала года). Рост SSR отражает опережающую динамику рыночной капитализации Bitcoin по сравнению с капитализацией стейблкоинов (~$311 млрд). Это означает, что «сухой порох» расходуется: каждый доллар стейблкоин-ликвидности поддерживает всё большую рыночную капитализацию. Однако аналитики CryptoQuant предупреждают, что дальнейшее ралли без расширения стейблкоин-ликвидности может столкнуться с дефицитом покупательной силы.
ETF-потоки. От дефицита к профициту
Если история ETF-потоков первого полугодия, это – хроника разрушения, а август – начало ремонта, то сентябрь стал месяцем, когда ремонт дал структурный результат.
Спотовые Bitcoin-ETF привлекли $2,65 млрд чистого притока за 21 торговый день сентября. Это меньше августовских $3,52 млрд, но всё равно второй результат за год. Лидером по фондам стал IBIT (BlackRock) с $1,808 млрд, далее – FBTC (Fidelity) с $682,5 млн и MSBT (Morgan Stanley) с $251,1 млн.
Ethereum-ETF в сентябре показали скромный результат: семидневная серия притоков (~$850,8 млн) была прервана оттоком $2,81 млн 29 сентября. Ротация капитала в альткоин-ETF продолжается, хотя её темпы замедлились.
Настроения инвесторов
Индекс Fear & Greed находится в зоне жадности с третьей декады августа, подтверждая бычий настрой участников рынка.
Информационные «маяки»
1. ФРС. Первое повышение ставки за три года. 16 сентября FOMC единогласно повысил целевой диапазон ставки на 25 б.п. до 3,75–4,00%. Это первое повышение с июля 2023 года и первое решение о повышении под руководством нового председателя Кевина Уорша.
«Точечная диаграмма» (dot plot) показала, что 16 из 18 членов FOMC ожидают как минимум ещё одного повышения до конца года, а прогноз возврата инфляции к цели 2% отодвинут на 2029 год. Уорш на пресс-конференции заявил, что «было бы сложно описать текущие финансовые условия как ограничительные», фактически снизив планку для дальнейшего ужесточения.
Рынок фьючерсов закладывает ~ 75–80% вероятность ещё одного повышения до конца года. Bitcoin отреагировал снижением в дни, предшествовавшие решению, но затем стремительно восстановился – классическая реакция «действуй на новостях» после снятия неопределённости.
2. CLARITY Act. Провал в Сенате. 15 сентября Сенат провалил голосование. Это фактически похоронило перспективу принятия закона в текущем 119-м Конгрессе. Однако рынок воспринял новость с удивительным хладнокровием, по выражению аналитика CoinMarketCap Элис Лю, «трейдеры не отказались от перспективы более чётких правил».
3. SEC. Пятилетнее разрешение на токенизированные акции. SEC выпустила «Innovation Exemption» – пятилетний приказ, разрешающий ограниченную торговлю токенизированными акциями на блокчейн-платформах. Это первое в истории разрешение на торговлю регулируемыми ценными бумагами в формате цифровых токенов на территории США. Решение частично компенсировало разочарование от провала CLARITY Act и подчеркнуло курс администрации на «деятельную дерегуляцию» через агентства в отсутствие формального законодательства.
4. Ормузский пролив. Тупик нарастает. 24 сентября Иран через Катар предложил семидневный план: открытие пролива в обмен на снятие морской блокады и нефтяных санкций. Трамп отверг его как «недостаточное». К началу октября США направляют в регион третью авианосную группу. Нефть Brent закрыла сентябрь выше $102 за баррель (+13,5% за месяц, +30% за квартал). Нефтяная премия остаётся главным проинфляционным фактором, связывающим руки ФРС.
5. Strategy: возвращение к покупкам. После продажи в начале июля, Strategy возобновила покупки в сентябре, приобретя 950 BTC и 1 665 BTC, доведя портфель до ~847 666 BTC. Средняя цена покупки всего портфеля составляет ~$66 385, что при текущей рыночной цене обеспечивает ~26% нереализованной прибыли. Возобновление покупок – это позитивный сигнал для рынка, хотя с начала года компания остаётся нетто-продавцом.
6. Взлом Bitget. 24 сентября криптобиржа Bitget подверглась масштабной хакерской атаке. По оценке Halborn, из горячих и тёплых кошельков биржи были похищены активы более чем на ~$350 млн. Это крупнейший взлом 2026 года и один из десяти крупнейших в истории криптоиндустрии.
Что в итоге?
Сентябрь выполнил функцию стресс-теста и рынок его выдержал. Два потенциально разрушительных события (провал CLARITY Act и первое за три года повышение ставки ФРС) были абсорбированы за пять торговых дней, после чего Bitcoin обновил восьмимесячный максимум. Это качественно отличается от реакции первого полугодия, когда каждый негативный импульс порождал волну капитуляции.
Совокупность он-чейн метрик указывает на завершение фазы коррекции и переход в раннюю фазу восстановления. MVRV Ratio полностью компенсировал потери года, вернувшись к декабрьскому уровню 1,56. MVRV Z-Score завершил V-образный разворот, достигнув нейтральной зоны 1,01. LTH-MVRV и STH-MVRV устойчиво держатся выше 1,0, то есть и долгосрочные, и краткосрочные холдеры находятся в прибыли. Биржевые резервы двигаются к долгосрочным минимумам. Кумулятивные ETF-потоки за 2026 год вышли в плюс.
Метафора «заряженной пружины», использованная в прошлых отчётах, трансформировалась: пружина разжалась, и теперь вопрос не в том, произойдёт ли отскок, а в том, хватит ли энергии для продолжения движения?
Три структурных фактора поддерживают бычий сценарий:
Низкие биржевые резервы ограничивают ликвидное предложение, кумулятивные ETF-притоки за всю историю стабилизировались вблизи $57,6 млрд (институциональная база не размывается), а стейблкоин-ликвидность ($311 млрд) обеспечивает потенциал покупательной силы.
Три фактора риска определят динамику четвёртого квартала:
Первый – это ФРС и ставка. Каждое повышение увеличивает альтернативную стоимость удержания рисковых активов.
Второй – Ормузский пролив и цена нефти. Высокая стоимость Brent является устойчивым инфляционным импульсом, который ограничивает пространство для снижения. Наращивание военного присутствия США в регионе может как ускорить сделку, так и привести к эскалации.
Третий – устойчивость ETF-потоков.
Возможные сценарии на ближайшие месяцы
Базовый сценарий (45%). ФРС в октябре сохраняет ставку (повышение переносится на декабрь), переговоры по Ормузу продолжаются без прорыва, нефть стабилизируется в диапазоне $95–$105, ETF-притоки сохраняются на уровне $1–2 млрд в месяц. Bitcoin консолидируется в диапазоне $80 000–$90 000 в октябре с потенциалом выхода к $90 000–$95 000 к концу года. «Uptober» – исторически сильнейший месяц для Bitcoin (статистика позитивных закрытий с 2015 года, медианный рост +14,4%) – обеспечивает попутный ветер.
Пессимистический сценарий (25%). ФРС повышает ставку в октябре, иранские переговоры срываются окончательно, нефть уходит выше $110, эскалация у Ормуза провоцирует резкий risk-off. Bitcoin откатывается к $70 000–$75 000, STH-MVRV тестирует уровень 1,0, ETF-притоки сменяются оттоками. Вероятность снижена с 30% в прошлом отчёте до 25% благодаря подтверждённой устойчивости разворота и продолжающемуся снижению биржевых резервов.
Оптимистический сценарий (30%). Прогресс по Ормузу (промежуточное соглашение или фактическое частичное открытие), нефть падает ниже $90, ФРС даёт голубиный сигнал, SEC продолжает выпуск регуляторных послаблений. ETF-притоки ускоряются. Bitcoin преодолевает $90 000 и движется к $95 000–$105 000. Вероятность повышена с 25% до 30% благодаря развороту ETF-потоков в годовой профицит и исторической силе четвёртого квартала.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги или активы. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии