Выпуск ИКС 5 ФИНАНС 003Р-22 - оценка купона и рисков эмитента


Оценка выпуска ООО «ИКС 5 ФИНАНС» серии 003Р-22
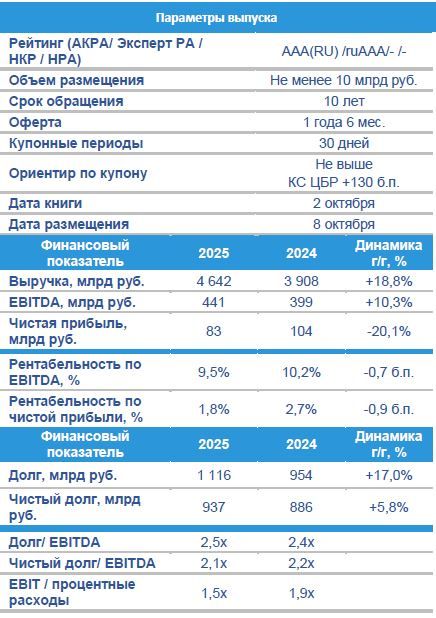
Предлагаемый к размещению выпуск изначально маркетировался с купоном не выше КС ЦБР +130 б.п. Мы оцениваем справедливую премию к КС ЦБР в диапазоне 115-120 б.п.
Рыночная история
Эмитент присутствует на рынке с 2007 г. В настоящее время на рынке торгуется 16 выпусков объемом 268,5 млрд руб.
В октябре 2026 г. предстоит погашение одного займа на 20 млрд руб. (17 октября). Оферт до конца года по обращающимся выпускам не предусмотрено.
В 2026 году Эмитент выходил на рынок с займами семь раз – плавающие купоны по четырем выпускам были установлены на уровнях КС ЦБ +115-130 б.п. Размещение предыдущего выпуска прошло в сентябре (+120 б.п. сроком 2,1 года и объемом 17,5 млрд руб.)
Рейтинги
У Поручителя по выпуску ПАО «Корпоративный Центр Икс 5» кредитные рейтинги находятся на наивысшем уровне AАA(RU) от АКРА, подтвержденный 24/06/2026 со стабильным прогнозом и ruAAA от Эксперт РА, присвоенный 29/07/2026 также со стабильным прогнозом.
Последняя отчетность по итогам 1 пол. 2026 г. – стабильная динамика
Выручка за 1 П 2026 г. выросла на 10,5% г/г до 2 480,5 млрд руб., EBITDA повысилась на 11,7% г/г до 228 млрд руб., рентабельность 9,2% – осталась практически без изменений на уровне прошлого года, чистая прибыль снизилась на 39,3% г/г до 25,7 млрд руб. Долговая нагрузка Чистый долг / EBITDA составила 2,3х против 2,1х по итогам 2025 г.
Об Эмитенте
Х5 Retail Group – ведущая продуктовая сеть в РФ. По итогам 6 мес. 2026 г. розничная сеть объединяла 26 тыс. магазинов, что представляет прирост сети к началу года на 2% по количеству магазинов и по торговой площади сети (10 млн кв.м.).
По итогам 2 кв 2026 г. рост сопоставимой выручки (LFL) составил 4,2% г/г на фоне 1,2%-го роста покупательского трафика и 3% -го роста среднего чека.
Комментарии