Важное о новом выпуске "МЭЙЛ.РУ ФИНАНС"


Оценка выпуска ООО «МЭЙЛ.РУ ФИНАНС» серии 001Р-04
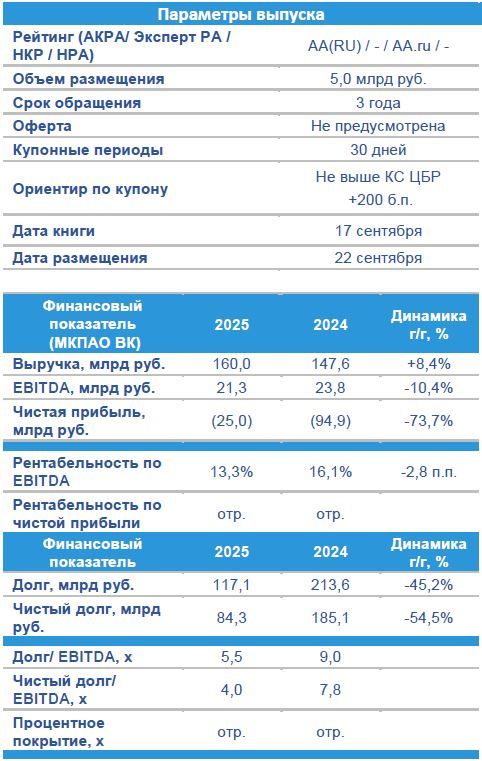
С нашей точки зрения, справедливая премия к КС ЦБР по плавающему купону оценивается нами на уровне не ниже 170-180 б.п. Мы не исключаем хорошего спроса на выпуск как со стороны институциональных инвесторов (в связи с наличием свободных лимитов и ограниченной представленностью выпусков на рынке), так и со стороны физических лиц (в связи с широкой известностью Эмитента).
По предлагаемому к размещению выпуску первоначальный ориентир по плавающему купону был установлен на уровне не более 200 б.п. к КС ЦБР.
Рыночная история
Мэйл.Ру Финанс присутствует на рынке с 2021 г. Один выпуск (в долларах США) погашен в 2023 г. На рынке в настоящее время обращается три выпуска на 25 млрд руб. Один выпуск, размещенный в 2021 г. с погашается в сентябре 2026 г. объемом 15 млрд руб. Два выпуска, размещенные в апреле 2026 г. в сумме 10 млрд руб., погашаются в апреле 2029 г. По выпускам были установлены следующие купоны: 14,75% (YTM при размещении 15,11%) и КС ЦБР +175 б.п.
Рейтинги
10 декабря 2025 АКРА повысило кредитный рейтинг до уровня AА(RU), изменив прогноз на «Стабильный», что было обусловлено значительным снижением уровня долга.
31 марта 2026 НКР присвоило МКПАО «ВК» кредитный рейтинг AA.ru со стабильным прогнозом.
Последняя отчетность по итогам 1П 2026 г.
По итогам 1П 2026 г. выручка МКПАО «ВК» выросла на 11,7% г/г до 81 млрд руб. При этом компания отразила увеличение убытка на операционном уровне до 4,9 млрд руб. с 2,7 млрд руб. годом ранее. Чистый убыток на фоне сокращения финансовых расходов (на 62,8% г/г) сократился до 3,8 млрд руб. с 12,7 млрд руб. по итогам 1П 2025 г.
Совокупный долг сократился на 3,9% с начала года до 112,6 млрд руб., чистый долг – на 25,3% с начала года до 63 млрд руб. на фоне увеличения объема денежных средств на балансе на 51,3% до 49,6 млрд руб.
Долговая нагрузка по итогам 1П 2026 г. составила 4,1х и 2,3х по совокупному и чистому долгу.
Отмечаем, что компания остается стабильно убыточной на операционном уровне с 2022 г. Чистый убыток фиксируется ранее (до ребрендинга). EBITDA сформирована за счет неденежной статьи амортизации.
О компании
Компания, исторически «Mail.ru», в 2021 году провела ребрендинг в VK. Основная причина — смещение фокуса с почтового сервиса на экосистему социальных сетей и цифровые сервисы.
На начало 2026 года структура владения остается консолидированной вокруг российских финансовых и государственных структур. Основными бенефициарами МКПАО «ВК» через цепочку владения являются российские государственные и окологосударственные структуры. Ключевой контроль (около 57,3%) сосредоточен у АО «МФ Технологии» (МФТ) - СП, созданное в 2018 году российскими компаниями («МегаФон», «Газпромбанк», «Ростех», USM) для реализации проектов в сфере цифровой экономики.
Компания ожидает, что по итогам 2026 года EBITDA составит более 20 млрд руб. Прогноз EBITDA на предполагает возможную стагнацию или небольшое снижение по сравнению с 2025 г. Приоритетом VK остается развитие точек будущего долгосрочного роста и повышение рентабельности.
Комментарии