"Норникель" возобновляет выплаты, потенциал акций остаётся 32%

Совет директоров Норникеля рекомендовал выплатить 1,85 руб. на акцию за 1П2026, или 28,3 млрд руб. Дивидендная доходность по текущим котировкам составит 1,6%, в то время как мы ожидали выплату в 1,3 руб. (1,1%) на акцию. Это первое дивидендное решение с 2023 года. ВОСА состоится 30 сентября, реестр закроется 12 октября.
Дивиденд существенно превышает скорректированный FCF за период в 16,2 млрд руб., поэтому выплата составляет около 175% рублёвой дивидендной базы. Менеджмент объясняет её поступлениями Забайкальского дивизиона, который в текущих условиях вносит основной вклад в денежный поток группы, тогда как FCF Норильского дивизиона направляется на капзатраты и процентные платежи.
Формальной дивидендной политики у компании нет с 2023 года, поэтому мы не рассчитываем на сохранение такого уровня выплат от FCF в дальнейшем.
Наша обновлённая оценка дивидендов на акцию за 2026 год составляет 5,82 руб. или 4,9% доходности с предыдущих прогнозов в 4,3 руб. (3,6%). При этом в календарном 2026 будет выплачено только 1,85 руб., поскольку финальный дивиденд за 2П2026 в размере 3,97 руб. (3,3%) поступит уже в 2027 году.
Главный риск прогноза связан с оборотным капиталом. Ориентируясь на гайденс менеджмента, мы закладываем его высвобождение на $500 млн во 2П2026. Если этого не произойдёт, выплата за финансовый год снизится до 3,3 руб. (2,8%) на акцию, поскольку финальный дивиденд сократится до 1,5 руб. (1,3%).
Мы подтверждаем рейтинг «Покупать» для акций «Норникеля» с целевой ценой в 156,4 руб. и потенциалом в 32%.
Аналитический обзор от 02.12.2025
Аналитическая записка от 18.02.2026
Аналитическая записка от 06.08.2026
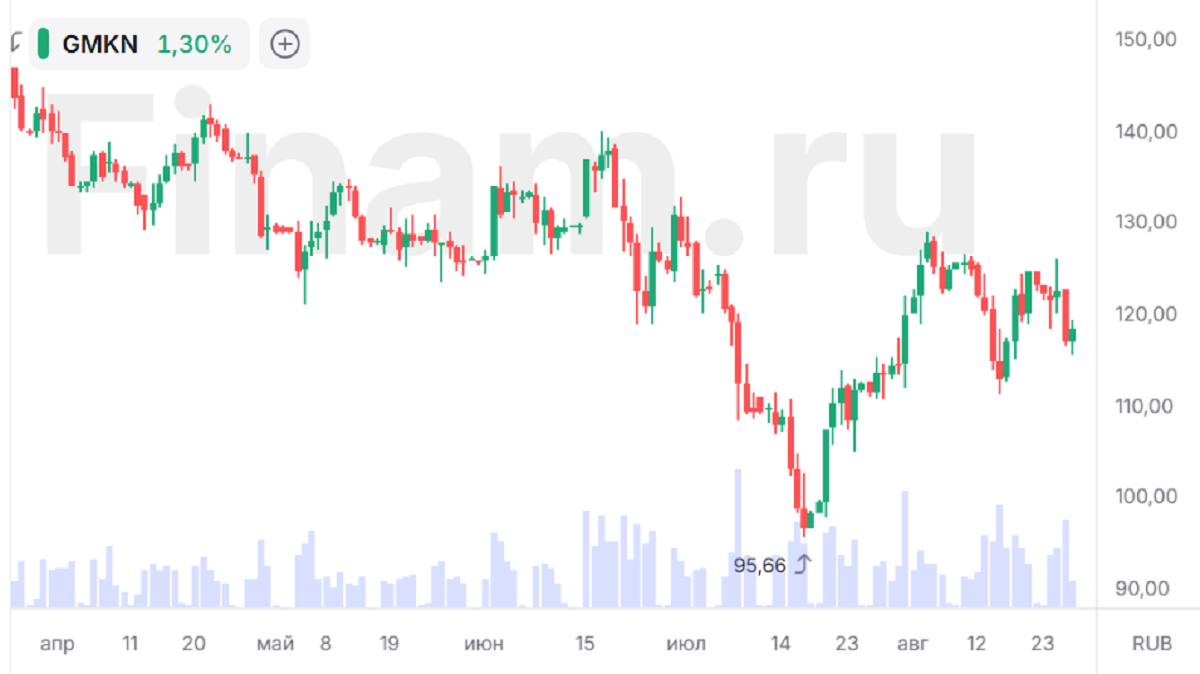
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 27.08.2026.
Комментарии