Дивиденды "ЛУКОЙЛа" оказались близки к ожиданиям
Сегодня СД "ЛУКОЙЛа" рекомендовал выплатить 535 руб. в качестве дивидендов по итогам 1-го полугодия (технически выплата осуществляется за 9 месяцев). Доходность выплаты может составить 9,6%. Последним днём для покупки акций для получения выплат может быть установлено 8 декабря.
Выплаты оказались близки к нашему прогнозу в 520 руб. на акцию. В первом полугодии результаты "ЛУКОЙЛа" выглядели крайне сильно на фоне повышенной маржинальности переработки из-за конфликта на Ближнем Востоке и топливного кризиса в РФ. При этом нефтяник, как ожидалось, направил на дивиденды не 100% скорректированного свободного денежного потока за полугодие. Это связано с тем фактом, что FCF был завышен динамикой оборотного капитала и неравномерным распределением капитальных затрат внутри года.
Во втором полугодии конъюнктура остаётся положительной. Цены на нефть и маржинальность переработки остаются на повышенном уровне, а дополнительным позитивом стало небольшое ослабление рубля. При этом сдерживающим фактором являются атаки на НПЗ - во втором полугодии объём нефтепереработки у "ЛУКОЙЛа" может быть ниже. Базово по итогам второго полугодия ожидаем дивиденд в 400-450 руб. на акцию (7,2-8,1% доходности).
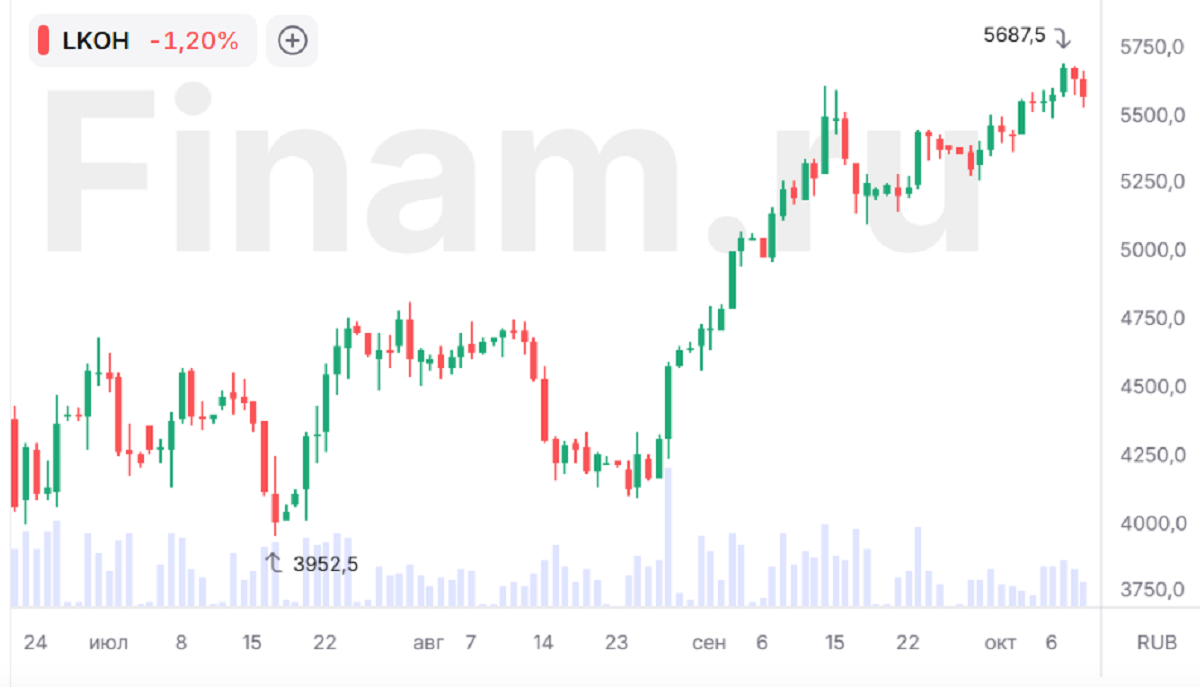
С конца августа акции "ЛУКОЙЛа" прибавили уже почти 35% на фоне крайне сильной отчётности за полугодие. Оставшийся апсайд до нашей целевой цены в 6 050 руб. составляет 9% без учёта дивидендов. При этом отметим, что целевая цена может быть пересмотрена в сторону повышения в случае успешной продажи зарубежных активов, но пока мы не учитываем данный фактор в нашей оценке.
Комментарии