«ЛУКОЙЛ» будоражит рынок: дивиденды и сделка драйвят акции
- Акции “ЛУКОЙЛа” торгуются в среду, 7 октября, на полугодовых максимумах
- Инвесторы обсуждают сообщения о том, что зарубежный бизнес российского нефтяника может стать частью мирной сделки по Украине
- Сильный отчёт нефтяной компании за первое полугодие порадовал рынок
- Промежуточные дивиденды “ЛУКОЙЛа” за первое полугодие могут составить 500-700 рублей на акцию

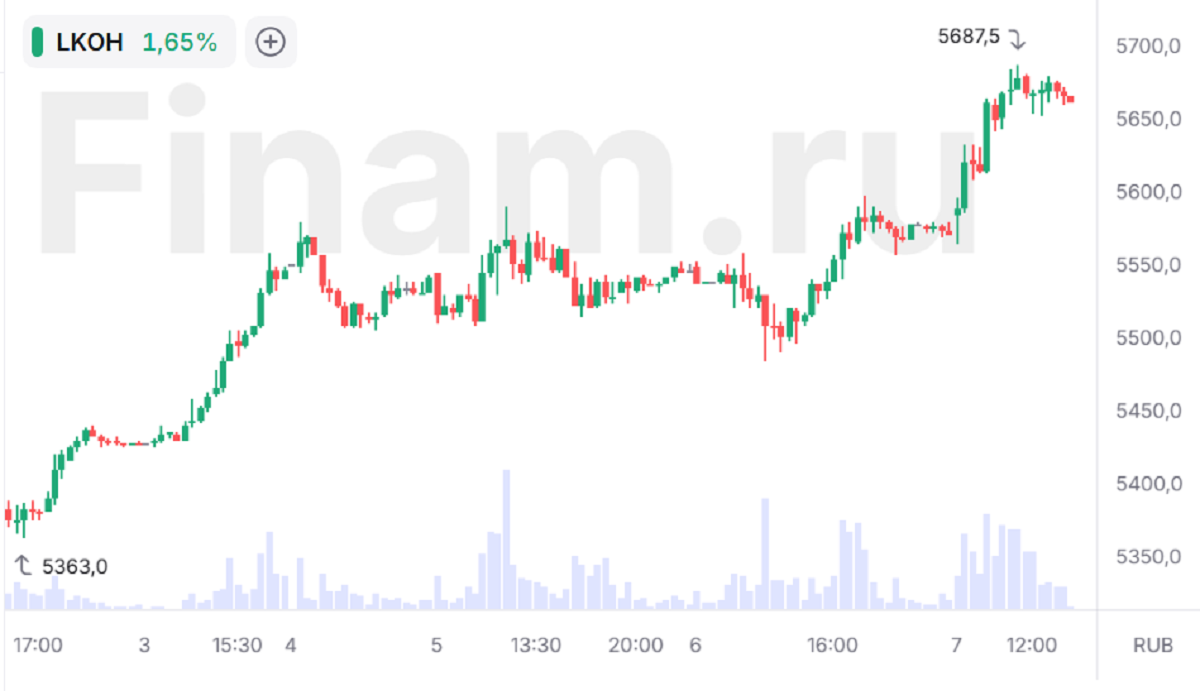
Акции «ЛУКОЙЛа» сегодня снова в фокусе рынка – на пике дня они достигали отметки 5687,5 рубля, то есть фактически вернулись на уровни 6 апреля. Практически безоткатный трехнедельный рост бумаги, связанный прежде всего со слухами о возможной продаже зарубежных активов компании, с одной стороны, радует и свидетельствует о некой «белой полосе» в фондовой жизни эмитента (насколько это вообще возможно в текущих условиях), но с другой, конечно, настораживает вероятностью резкого отката.
Что происходит в нефтяной компании? Насколько фундаментально обоснован текущий оптимизм инвесторов? Какие еще драйверы есть у бумаги кроме слухов о предстоящей сделке? В этих вопросах Finam.ru разбирается вместе с профессиональными участниками рынка.
Три повода
Как отмечает ведущий аналитик Freedom Global Наталья Мильчакова, триггерами роста акций «ЛУКОЙЛа» могут быть три фактора:
«Во-первых, продление со стороны OFAC лицензии на продажу зарубежных активов ЛУКОЙЛа до 22 октября.
Во-вторых, новости (хотя они официально не подтверждены) о возможном приобретении зарубежных активов «ЛУКОЙЛа» консорциумом международных инвесторов, среди которых может быть американский частный инвестор Тодд Боэли, американская государственная инвестиционная корпорация и группа инвесторов из ОАЭ.
В-третьих, ожидания старта сезона корпоративных отчётов по МСФО за 3 квартал 2026 года, по итогам которого российские нефтяные компании могут показать сильные результаты благодаря высоким ценам на нефть и одновременному обесценению рубля, и «ЛУКОЙЛ» здесь не должен быть исключением. Спрос на российскую нефть у импортёров, прежде всего, в Китае и Индии, в 3 квартале оставался высоким, а «ЛУКОЙЛ» сохранял свои позиции одного из крупнейших российских экспортёров. Корпорация, как и её аналоги, получает от государства выплаты по демпферу, но при этом она, по всей видимости, будет рассчитывать на выплаты со стороны страховых компаний за пострадавшее имущество НПЗ после атак украинских БПЛА. Вполне возможно, что текущий рост котировок «ЛУКОЙЛа» может быть связан ещё и с тем, что фондовый рынок заранее закладывает ожидания высоких дивидендов по итогам 1 полугодия текущего года и высокой дивидендной доходности» - говорит эксперт.
Что по сделке
Тут пока одни слухи и предположения. Financial Times и The New York Times со ссылкой на источники сообщают, что зарубежный бизнес российского нефтяника может стать частью мирной сделки по Украине. Активы «ЛУКОЙЛа» стоимостью около $20 млрд как будто фигурируют как часть схемы с участием окружения Трампа.
Рассуждая на эту тему, Антон Весенний, автор ТГ-канала «Ленивый инвестор» попытался разобраться в этих хитросплетениях. По его словам, чтобы схема сработала, Трампу нужно хотя бы частично снять с «ЛУКОЙЛа» санкции, введенные им же год назад. Но 18 сентября, под давлением Конгресса, он подписал закон об «адских санкциях». «Процедура теперь такая (§117 закона): президент обязан представить Конгрессу убедительные доказательства, что Россия и Украина достигли окончательного мирного соглашения. Ослабление санкций вступает в силу, если Конгресс в течение 30 дней не заблокирует решение. Цель - успеть до выборов в Конгресс. Если сейчас обе палаты за республиканцами, то после 3 ноября повестку с большой вероятностью будут определять демократы. Попытки ослабить санкции будут наталкиваться на расследования и скандалы в СМИ. Отсюда - спешка и бесконечные заявления Трампа о скором-скором мире (сегодня на этом и растём)», - считает он.
А что даст компании продажа актива? Антон Весенний отмечает, что поскольку они еще в ноябре 2025 года списаны с баланса на убытки, то продажа даже с дисконтом даст еще один буст акциям - прибыль на ровном месте! Однако он отмечает, что среднесрочно в бумагах - важнее ожидания по дивидендам на фоне дорогой нефти (прогнозная доходность только промежуточных - от 9% до 13%). Что касается долгосрочных планов, то потеря зарубежного бизнеса - негатив. «Он не просто давал ≈15% EBITDA, но и был самой привлекательной фишкой компании. А еще вопрос - сколько живых денег «ЛУКОЙЛ» сможет вытащить со спецсчета, доступа к которому после продажи активов у него не будет», - резюмирует он.
Финансы и дивиденды
Сергей Кауфман, аналитик ФГ «Финам», согласен, что сообщения СМИ о дискуссиях между представителями РФ и США различных сценариев судьбы зарубежных активов нефтяника поддержали бумаги «ЛУКОЙЛа» в последние дни. Но, по его мнению, более ощутимую поддержку акции получили после выхода крайне сильного отчёта за первое полугодие. «Наши оценки предполагают, что по итогам первого полугодия "ЛУКОЙЛ" может выплатить не менее 520 руб. дивидендов на акцию на фоне сильного свободного денежного потока. Рекомендацию совета директоров ожидаем в ближайшие несколько недель. Компания стала бенефициаром высокой маржинальности переработки как из-за конфликта на Ближнем Востоке, так и из-за топливного кризиса внутри РФ», - отмечает он.
Наталья Мильчакова считает, что дивидендная доходность только по промежуточным дивидендам «ЛУКОЙЛа» может составить 9-10%, что является достаточно высоким показателем для российского фондового рынка. «Учитывая сильные операционные и финансовые результаты нефтяной корпорации за 1 полугодие 2026 года, а также высокие цены на нефть в 3 квартале, можно предположить, что отчетность ЛУКОЙЛа по МСФО за 3 квартал и 9 месяцев окажется достаточно сильной», - полагает эксперт.
Трейдер Захар Чехов в эфире «Финама» высказал мнение, что сегодняшний рост акций «ЛУКОЙЛа» вызван прежде всего дивидендной темой. «Вчера выходил сущфакт о проведении заседания совета директоров компании с повесткой о подготовке к заочному голосованию для принятия решений СД общим собранием акционеров. Трейдеры предполагают, что ближе к 8 октября могут опубликовать решение совета директоров по дивидендам. «Вилка» большая по размеру ожидаемых выплат на этот раз – от 500,550 рублей до 700 рублей за акцию за 6 месяцев. То есть в бумаге есть интрига и «ЛУКОЙЛ» растет. Тем не менее я эту бумагу пока не держу, не исключаю, что на факте публикации повестки акции могут «дернуть» еще выше. Я думаю, что вряд ли эмитент заплатит 700+ рублей дивидендами, более реалистичным выглядит размер в 500-550 рублей за акцию, что уже в рынке. Если так и будет, вряд ли мы увидим сильный скачок», - думает эксперт.
Управляющий эксперт центра аналитики и экспертизы ПСБ Екатерина Крылова ждет промежуточные дивиденды «ЛУКОЙЛа» в диапазоне 550–600 рублей на акцию (доходность 10–10,8%) в связи с прогнозируемым сезонным ростом капитальных затрат во втором полугодии и исторической практикой менеджмента по применению условного дисконта к распределяемой базе.
Аналитик «Алор Брокер» Виктория Ситникова прогнозирует, что после всех корректировок, предусмотренных дивидендной политикой, выплата за шесть месяцев может составить 550–650 рублей на акцию, что дает около 10–11,5% доходности к текущей цене. «Для сравнения, год назад промежуточный дивиденд составил 397 рублей, - напомнила она. - Фундаментально ЛУКОЙЛ остается одной из самых дешевых и качественных историй в нефтегазе. Компания торгуется примерно за три-четыре годовые прибыли при практически нулевом чистом долге и направляет на дивиденды весь скорректированный свободный денежный поток. Это прозрачная и предсказуемая модель, за которую инвесторы готовы платить даже в условиях санкционного давления».
Если вы выбираете только надежные и качественные бумаги в свой портфель, подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
Перспективы акций
Сергей Кауфман считает, что локально конъюнктура для компании остаётся положительной. По его словам, в сентябре нефтяники получили в рамках демпферного механизма более 300 млрд руб., что свидетельствует об аномально высоком уровне маржинальности переработки, это компенсирует негатив от атак на НПЗ.
«На этом фоне по итогам второго полугодия ожидаем выплаты порядка 400 руб. дивидендов на акцию. В ближайшее время определяющими факторами для акций "ЛУКОЙЛа" останутся прогресс в переговорах по продаже зарубежных активов, геополитика, конъюнктура на рынке нефти и нефтепродуктов и объём нефтепереработки. При этом отметим, что с конца августа акции "ЛУКОЙЛа" прибавили уже более 35%. В такой ситуации оставшийся апсайд до нашей целевой цены 6050 руб. составляет около 7%», - резюмирует он.
Виктория Ситникова убеждена, что в ближайшей перспективе главным драйвером акций станет именно рекомендация совета директоров по дивидендам, которую обычно дают в конце октября или ноябре.
«До этого момента бумага, скорее всего, сохранит повышенный спрос, и я допускаю тест уровня 5800–6000 рублей. После объявления конкретной суммы возможна фиксация прибыли, а после отсечки традиционно последует дивидендный гэп. Внешний фон сейчас тоже поддерживает. Нефть держится выше 100 долларов за баррель, а рубль слабеет на фоне увеличения покупок валюты Минфином, что напрямую повышает рублевую выручку экспортеров. Это хорошая основа и для результатов второго полугодия, а значит, и для финального дивиденда за год. Конечно, риски при этом никуда не делись. Ключевой из них, на мой взгляд — это судьба зарубежных активов. Сделка с Carlyle до сих пор не получила окончательного одобрения в США, лицензия на операции действует до 22 октября, а сама тема стала частью большой российско-американской повестки. Даже при закрытии сделки деньги могут остаться замороженными до снятия санкций, а возможное списание стоимости активов способно ударить по отчетности. Кроме того, сохраняется угроза атак на НПЗ, а дискуссия о налоге на сверхдоходы сырьевых компаний может ограничить аппетит инвесторов к сектору. Тем не менее при текущих вводных я сохраняю позитивный взгляд на бумагу как на одну из лучших дивидендных историй рынка. «ЛУКОЙЛ» весь индекс тянет наверх», - говорит эксперт.
Умеренно позитивно настроены в отношении компании и другие опрошенные Finam.ru профессиональные участники рынка. Наталья Мильчакова отмечает, что целевая цена Freedom Global по акциям «ЛУКОЙЛа» в годовом горизонте составляет 6000 руб., с рейтингом «Держать». В ПСБ ориентир по акциям «ЛУКОЙЛа» на 12 месяцев составляет 6500 рублей.
Комментарии