Ожидаем высоких промежуточных дивидендов от «ЛУКОЙЛа»
Мы подтверждаем рейтинг «Покупать» по акциям «ЛУКОЙЛа» и сохраняем целевую цену на уровне 6 050 руб. Потенциал роста составляет 35,0%.
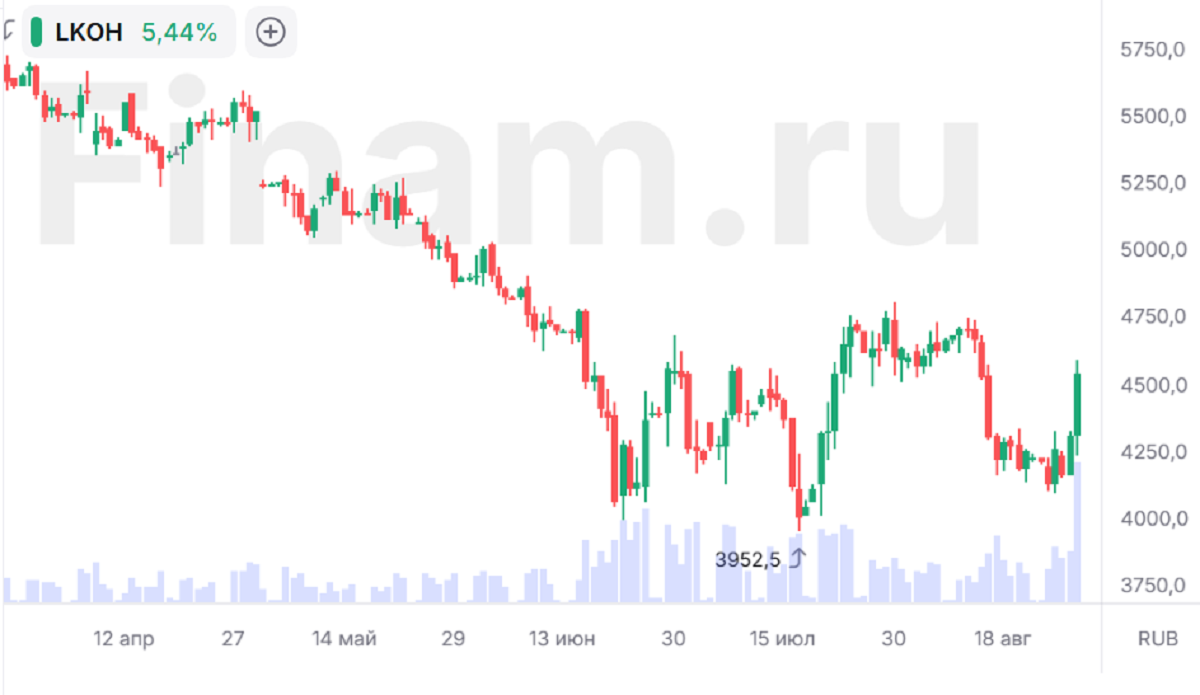
Отчет «ЛУКОЙЛа» за полугодие показал сильную генерацию свободного денежного потока, что, по нашим оценкам, создает предпосылки для дивидендной доходности более 11% по его итогам. «ЛУКОЙЛ» стал одним из основных бенефициаров резкого роста маржинальности переработки из-за топливного кризиса и конфликта на Ближнем Востоке. Второе полугодие у нефтяника, конечно, будет слабее первого из-за атак на НПЗ, бухгалтерских факторов и некоторого ухудшения конъюнктуры. В то же время «ЛУКОЙЛ» продолжает сочетать в себе сильный баланс и привлекательные дивиденды, на фоне чего мы сохраняем позитивный взгляд на его акции.
| LKOH | Покупать | |||
| Целевая цена | 6 050 руб. | |||
| Текущая цена | 4 480 руб. | |||
| Потенциал роста | 35,0% | |||
| ISIN | RU0009024277 | |||
| Капитализация, млрд руб. | 2 945 | |||
| EV, млрд руб. | 2 849 | |||
| Количество акций, млн | 692,9 | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 4 421 | 3 768 | 4 284 | |
| EBITDA | 1 390 | 892 | 1 259 | |
| EBIT | 1 057 | 527 | 1 049 | |
| Чистая прибыль | 793 | 93 | 741 | |
| DPS, руб. | 1 055 | 675 | 762 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 31,4% | 23,7% | 29,4% | |
| Чистая маржа | 17,9% | 2,4% | 17,3% | |
| ROE | 12,0% | 1,8% | 20,6% | |
«ЛУКОЙЛ» — вторая по объемам добычи и капитализации нефтяная компания в РФ. Деятельность «ЛУКОЙЛа» охватывает добычу и переработку нефти и газа, сеть АЗС, нефтехимию.
Компания представила сильную отчетность по итогам 1П. Выручка нефтяника выросла на 8,0% г/г, до 2 059 млрд руб., EBITDA — на 93,3% г/г, до 815 млрд руб. Чистая прибыль акционеров достигла 431 млрд руб. Отметим, что прибыль и EBITDA за 2025 г. были занижены разовыми факторами.
Рост основных показателей в первую очередь связан с увеличением цен на нефть и сильными показателями нефтепереработки. Конфликт на Ближнем Востоке и кризис на внутреннем топливном рынке привели к резкому увеличению маржинальности переработки в РФ, чем и воспользовался «ЛУКОЙЛ». Также положительно сказались бухгалтерские факторы: при резком росте цен на нефть и нефтепродукты часть расходов (в первую очередь налоги и расходы на покупку нефти) растут медленнее доходов. Сдерживающим фактором преимущественно выступали сильный рубль и повышенные дисконты на российскую нефть.
Сильно выглядит генерация денежных средств «ЛУКОЙЛа». По итогам полугодия скорр. свободный денежный поток, по нашим расчетам, составил 519 млрд руб. Частично FCF был завышен скромными капитальными затратами и динамикой оборотного капитала. Чистая денежная позиция «ЛУКОЙЛа» по итогам полугодия составила 343 млрд руб.
Второе полугодие у «ЛУКОЙЛа» может быть слабее первого. Объемы переработки у «ЛУКОЙЛа» локально могут снизиться из-за атак на НПЗ, а положительный эффект от запаздывания расходов относительно доходов будет работать в обратную сторону. При этом все равно в целом по итогам 2026 г. мы ожидаем роста EBITDA на 41% г/г.
Политика компании предусматривает выплату 100% скорректированного FCF в виде дивидендов. При этом во 2П усилились атаки на НПЗ компании, а расходы по налогам догнали доходы. Кроме того, FCF за 1П был завышен несколькими разовыми факторами, такими как динамика оборотного капитала. На этом фоне по итогам полугодия (формально выплата будет осуществляться за 9 мес.) мы ожидаем от «ЛУКОЙЛа» выплаты 520 руб. дивидендов на акцию (11,6% доходности). Отметим, что в своих расчетах мы не учитывали 11% уставного капитала, которые компания планирует погасить.
Фактором неопределенности остается судьба зарубежных активов. Из-за санкций «ЛУКОЙЛ» уже почти год не может завершить их продажу, что оказывает давление на акции.
Для расчета целевой цены акций «ЛУКОЙЛа» мы использовали модель дисконтированных дивидендов.
Среди ключевых рисков для акций «ЛУКОЙЛа» — возможность новых атак на НПЗ, санкции, неопределенность относительно судьбы зарубежных активов и ненулевая вероятность ухудшения конъюнктуры.
Аналитический отчет от 10 июня 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Комментарии