Анализ выпуска "ФосАгро" БО‑03‑01


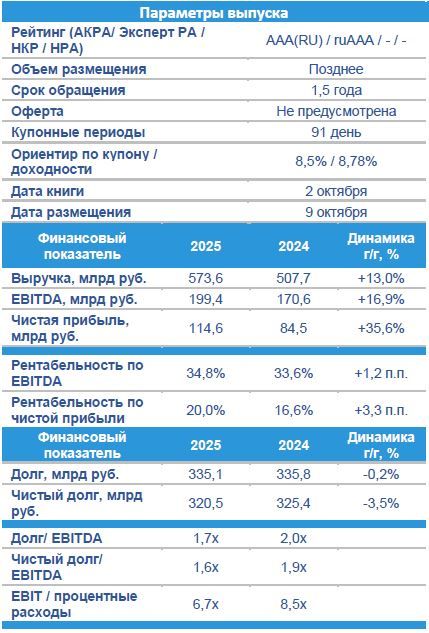
С учетом последних размещений флоатеров эмитентов с наивысшим рейтингом на срок до 2 лет, а также текущие уровни доходностей валютных облигаций первого эшелона мы оцениваем справедливый купон в диапазоне 8,0-8,25%, что соответствует доходности 8,25 - 8,51% годовых. Предлагаемый выпуск маркетируется с купоном не выше 8,5%, что транслируется в доходность 8,78% годовых.
Рыночная история
На рынке публичного долга компания присутствует с 2013 г. Первый рублевый выпуск был размещен только в апреле 2023 г. на 20 млрд руб., а ранее Эмитент выходил на рынок исключительно с выпусками, номинированными в USD. 28 мая была утверждена бессрочная программа биржевых облигаций серии 03 объемом 165 млрд руб. с максимальным сроком погашения 10 лет. В настоящее время на рынке торгуются три рублевых выпуска в совокупном объеме 170 млрд руб., один в юанях (1,5 млрд CNY) и четыре в долларах на 1,38 млрд USD. В текущем году Эмитент разместил один выпуск в юанях в объеме 1,5 млрд CNY и два в рублях на 110 млрд руб. с фиксированным купоном 13,75% на три года и плавающим купоном КС ЦБР + 115 б.п. сроком на 2,1 года. В середине ноября предстоит оферта по рублевому выпуску на 60 млрд руб., с плавающим купоном Кс ЦБР +200 б.п.
Рейтинги
10/03/2026 и 11/03/2026 АКРА и Эксперт РА подтвердили рейтинги уровне ААА(RU) и ruAАA соответственно, со стабильным прогнозом.
Последняя отчетность за 1П 2026 г.
По итогам 6 мес. 2026 г. выручка компании сократилась на 5,8% г/г до 281,4 млрд руб. Снижение выручки за полугодие сложилось из резкого падения в первом квартале (-17,5% г/г, до 131,5 млрд руб.) и восстановления во втором (+7,7% г/г, до 149,9 млрд руб.). Таким образом, основная просадка пришлась на первые три месяца года ввиду сокращения производства и падения цен на удобрения в начале года. Кроме того, уже начиная с 1 кв. 2026 г. наблюдался резкий рост расходов на серу и серную кислоту в составе себестоимости фосфорных удобрений. По итогам 1П 2026 г. сера стала самым подорожавшим товаром в мире (рост в 2,4 раза с начала года) из-за логистических ограничений и высокого спроса на фоне конфликта на Ближнем Востоке (около половины мирового морского экспорта серы проходит через Ормузский пролив). Кроме того, Китай с мая 2026 г. приостановил экспорт серной кислоты, чтобы закрыть потребности собственного рынка, что тоже сократило предложение на глобальном рынке. В итоге затраты Фосагро на серу и серную кислоту увеличились на 163% г/г до 19,7 млрд руб. в первом квартале и на 105% г/г до 22,1 млрд руб. во втором квартале 2026 г. Чтобы частичного нивелировать этот риск Газпром и ФосАгро заключили соглашение к договорам поставки серы. Соглашение рассчитано на 5 лет. ФосАгро традиционно закупает у Газпрома серу для производства фосфорных удобрений по долгосрочным договорам. Предыдущий контракт действовал до конца 2025 г., о заключении нового стороны не сообщали.
EBITDA по итогам 1П 2026 сократилась на 46% г/г до 62,4 млрд руб. (с 199,5 млрд руб. годом ранее). Рентабельность снизилась до 22,2% с 34,8% (-16,4 п.п.). Еще более резко снизилась чистая прибыль (на 75,3% г/г в 1П 2026 г.) до 18,7 млрд руб. В основном падение пришлось на 1 кв. 2026 г. до 221 млн руб. (с 47,7 млрд руб.) ввиду отраженного убытка по курсовым разницам по финансовой деятельности (значительная часть облигационного долга номинирована в иностранной валюте) на фоне ослабления рубля. Во втором квартале чистая прибыль составила 18,4 млрд руб. (против 27,9 млрд руб. годом ранее). Объем долга остается достаточно стабильным с 2025 г., однако на фоне сокращения EBITDA долговая нагрузка по итогам 1П 2026 г. увеличилась с начала года до 2,7х и 2,5х по совокупному и чистому долгу, соответственно. Процентное покрытие снизилось до 3,2х с 7,1х годом ранеевиду сокращения операционной прибыли в два раза.
О Компании
ПАО «ФосАгро» — крупнейший производитель фосфорсодержащих удобрений в РФ с 54%-ной долей на внутреннем рынке фосфатов и с 20%-ной долей на рынке удобрений РФ в целом. Компания входит в ТОП-5 в мире
Комментарии