Рынок ОФЗ крайне негативно отреагировал на планы заимствований


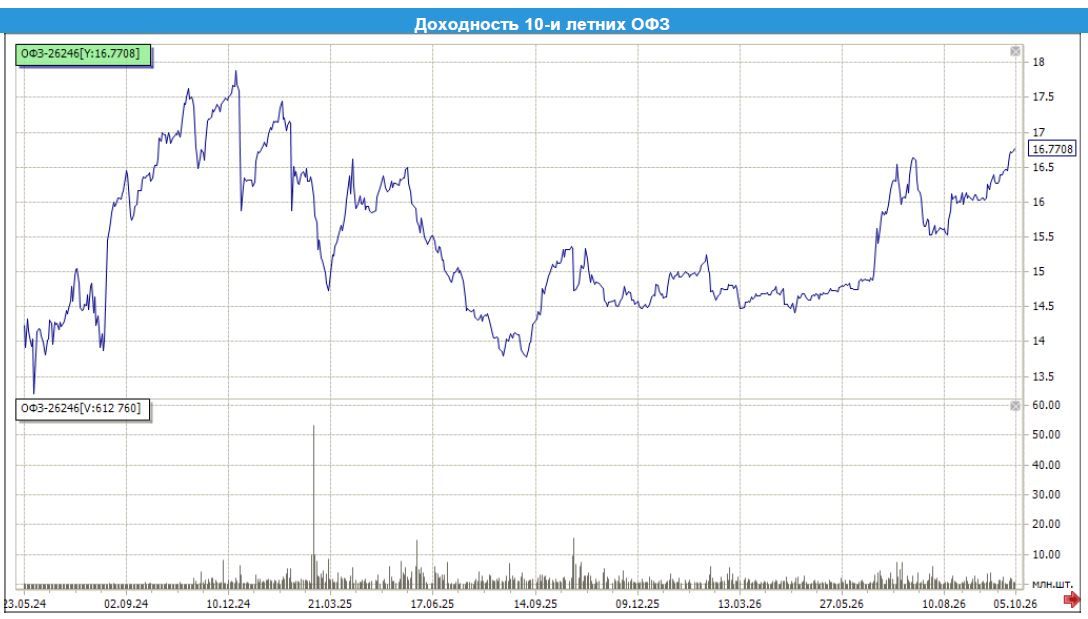
На прошедшей неделе на вторичном рынке цены ОФЗ продолжили снижаться в ожидании и после публикации параметров бюджетов на 2027-2028 гг., включая планы заимствования на рынке ОФЗ. Вышедшие данные по инфляции, которая по итогам недели выросла до 0,12% с 0,06% неделей ранее, а годовая снизилась до 6,25% с 6,26% на предыдущей неделе, носили неоднозначный характер для долгового рынка. Однако в конце недели наблюдалось разнонаправленное изменение цен гособлигаций, при этом на долгосрочном конце рынок начал консолидироваться на новом локальном максимуме по доходности на уровне порядка 16,75-16,78% годовых. Такой уровень доходности последний раз наблюдался в конце 2024г. – начале 2025г., правда при ключевой ставке Банка России на уровне 21,0%, а не 14,0% как в настоящее время.
По нашим оценкам, реакция участников рынка ОФЗ на проекты бюджетов и планов заимствования в 2027-2029гг., а также на увеличение объема заимствования на 2026 г. была излишне эмоциональна. Представленные планы заимствования на 2026-2027 гг. не выглядят катастрофичными для рынка. План на IV квартал 2026 г. в размере 2,45 трлн руб. на 26% ниже объема привлечения в IV квартале 2025 г., который составлял более 3,31 трлн руб. Кроме того, до конца года объем погашения и выплат купонов на рынке ОФЗ составил более 1,5 трлн руб. (или 61% от плана привлечения). План заимствования на 2027г. в размере 7,722 трлн руб. почти на 21% превышает план заимствования на текущий год, но всего на 10,6% превышает привлеченный объем на рынке ОФЗ в 2025 г., который составил более 6,98 трлн руб. Кроме того, в 2027 г. объем ожидаемых погашений и выплат купонов по гособлигациям превысит 5,0 трлн руб. или 65% от объема планируемого привлечения.
По итогам недели индекс гособлигаций RGBI снизился на 0,93% (против снижения на 0,42% неделей ранее). При этом, по нашим расчетам, повышение индекса средней доходности ОФЗ-ПД составило 22 б.п. (против повышения на 10 б.п. неделей ранее). Изменение по отдельным кратко- и среднесрочным выпускам составило в пределах от --2 до +40 б.п. (в среднем +16 б.п.), а доходность по ним установилась в пределах 13,05-16,61% годовых. Повышение доходности по долгосрочным выпускам составило в пределах 10-34 б.п. (в среднем +26 б п.), в результате доходность установилась на уровне 16,12-16,78% годовых.
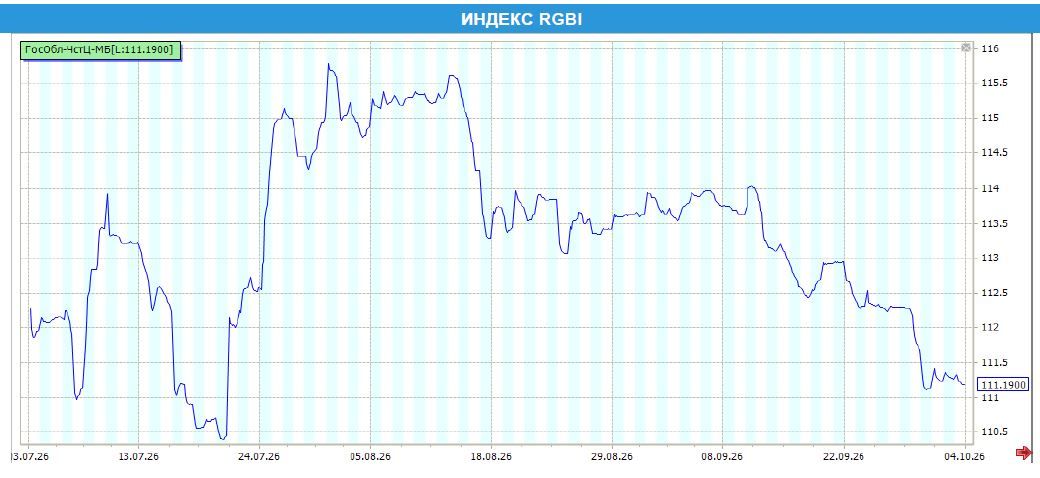
Торговая активность снизилась: совокупный объем сделок за неделю составил 158,8 млрд руб., что на 19,2% ниже показателя предыдущей недели. На долю среднесрочных выпусков пришлось около 20,0% от общего объема (против 47% неделей ранее). Наибольшие объемы были зафиксированы по выпускам 26249 (погашение в июне 2032 г.) и 26252 (погашение в октябре 2033 г.) с долей 6,0% и 4,6% соответственно. На долю долгосрочных бумаг пришлось около 43% (против 35% на предыдущей неделе) от всего оборота, лидерами были выпуски 26254 с погашением в октябре 2040 г. с долей 7,1%, а также 26245 с погашением в сентябре 2035 г. с долей 8,1%. Активность с ОФЗ-ПК выросла, на их долю пришлось около 21,6% (против 15,0% неделей ранее) от общего оборота, а лидерами среди них стали: выпуск 29027 с погашением в сентябре 2036 г. с долей 4,7%, а также выпуск 29029 с погашением в октябре 2041 г. с долей 4,4% от общего объема сделок.
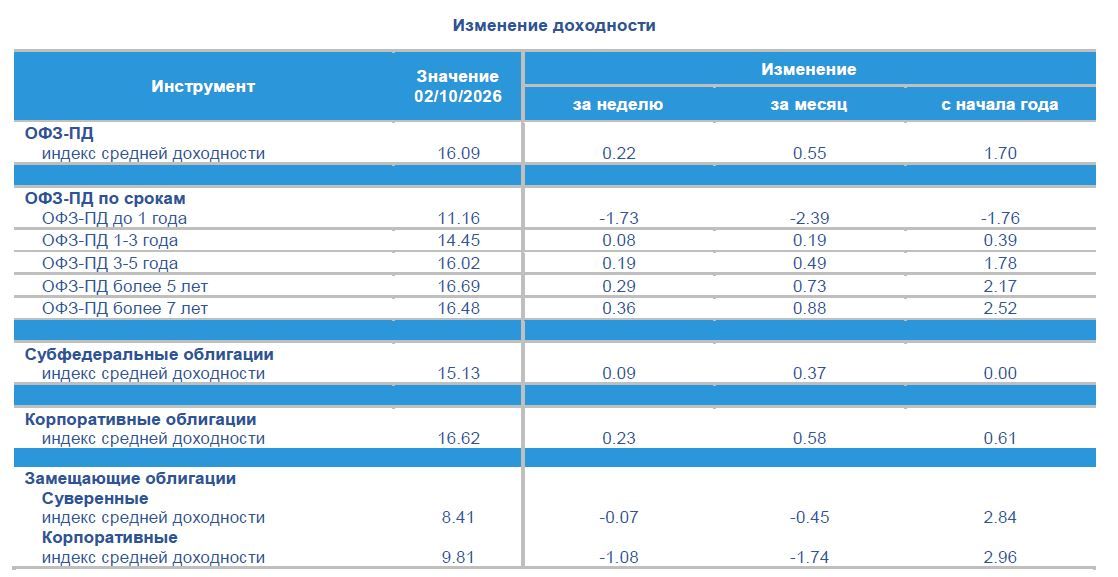
По итогам недели ценовые индексы остальных сегментов рублевых облигаций также показали негативную динамику. По замещающим суверенным и корпоративным облигациям ценовые индексы в долларах показали разнонаправленную динамику, но благодаря укреплению рубля ценовые индексы замещающих облигаций в пересчете на рубли оказались в отрицательной зоне по итогам недели
Комментарии