«РУСАЛ»: доля в «Норникеле» поддерживает потенциал роста 75%

По результатам рассмотрения отчетности за 1П 2026 и решения СД «Норникеля» по дивидендам мы сохраняем рекомендацию «Покупать» и подтверждаем целевую цену по акциям МКПАО «ОК РУСАЛ» 43,6 руб. Потенциал роста составляет 75%.
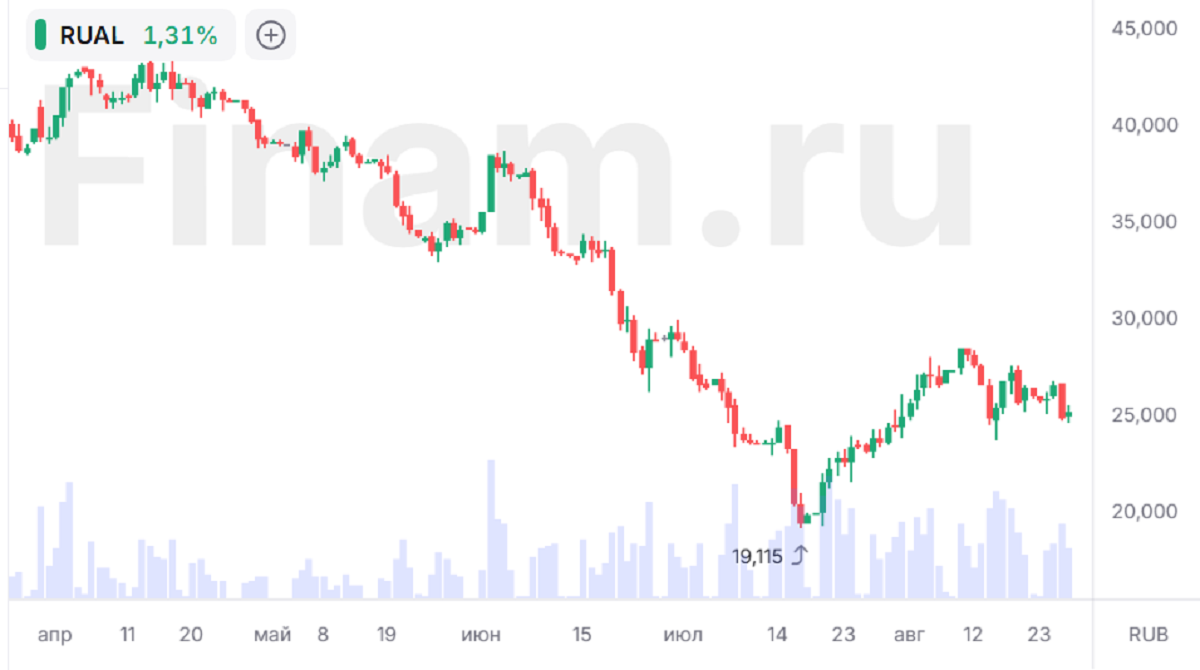
Отмечаем спекулятивный характер идеи: апсайд опирается на дисконт к стоимости активов, прежде всего доли в «Норникеле», а не на улучшение операционного бизнеса, где сохраняются давление крепкого рубля, отрицательный FCF и высокая долговая нагрузка. Один из двух ожидавшихся катализаторов сработал: «Норникель» вернулся к выплатам после двухлетней паузы. Второй, значительное ослабление рубля, которое могло бы поддержать операционные показатели, пока не реализовался.
| RUAL | Покупать | ||
| Целевая цена, руб. | 43,6 | ||
| Текущая цена, руб. | 24,9 | ||
| Потенциал роста | 75% | ||
| 0486.HK | Покупать | ||
| Целевая цена, HKD | 4,31 | ||
| Текущая цена, HKD | 3,02 | ||
| Потенциал роста | 43% | ||
| ISIN | RU000A1025V3 | ||
| Капитализация, млрд руб. | 376,9 | ||
| Количество акций, млрд | 15,2 | ||
| Free float | 18% | ||
| Финансовые показатели, млрд $ | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 14,8 | 16,8 | 17,3 |
| EBITDA | 1,1 | 2,2 | 2,2 |
| Чистая прибыль | -0,5 | 0,8 | 0,9 |
| FCF | -0,9 | -0,5 | 0,3 |
| Дивиденды, $/акц. | 0,0 | 0,0 | 0,0 |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 13,3х | 5,9х | 6,0х |
| Чистый долг / EBITDA | 7,6х | 3,9х | 4,0х |
МКПАО «ОК РУСАЛ» — российская компания мировой алюминиевой отрасли, крупнейший производитель алюминия за пределами Китая. Компания осуществляет полный производственный цикл: от добычи бокситов до выпуска готовой продукции и является одним из первых в мире производителей «зеленого» алюминия под брендом ALLOW с низким углеродным следом. Компания представлена на Московской и Гонконгской биржах.
Мы умеренно повысили прогнозные показатели «РУСАЛа» на основе фактических данных за 1П 2026 и затянувшегося урегулирования вокруг Ормузского пролива. Полного открытия, которого ожидал рынок в июне, не произошло: «Меморандум о взаимопонимании» между США и Ираном истек без результата, а около 3% мирового производства алюминия по-прежнему не вернулось на рынок.
Для «РУСАЛа» ситуация на Ближнем Востоке остается поддерживающим фактором. Ограничения поставок из региона поддерживают дефицит алюминия, хотя рынок уже отыграл часть премии: с июньского пика $3 760/т цена LME снизилась на 14%, до $3 230/т. При этом восстановление предложения займет время, что снижает риск резкого падения цен для «РУСАЛа».
Тем не менее «РУСАЛ» показал неоднозначные результаты по МСФО за 1П 2026. Выручка выросла на 10,9% г/г, до $8,34 млрд, EBITDA на 64,4%, до $1,23 млрд, рентабельность восстановилась до 14,8% против 9,9%. Компания вернулась к прибыли в размере $419 млн против убытка $87 млн годом ранее. При этом рост обеспечен исключительно ценой: объем реализации снизился примерно на 14%, а удельная себестоимость выросла на 20,2%, до $3 213/т, преимущественно из-за скачка затрат на электроэнергию. FCF остался отрицательным, чистый долг вырос до $8,9 млрд.
Факторами роста выступают дивиденды «Норникеля» (~$300 млн для «РУСАЛа» за 2026 фингод), ожидаемое аналитиками «Финама» ослабление рубля до 87 руб./$ в конце 2026 г. и модернизация энергоснабжения, способная снизить энергозатраты. Ключевыми рисками для «РУСАЛа» мы видим высокую долговую нагрузку, рост тарифов на электроэнергию, зафиксированных в контрактах до 2034 г., санкционное давление, зависимость от юаневого долга при возможной девальвации юаня, а также структурный дефицит глинозема компании.
Наша оценка акций «РУСАЛа» методом суммы частей (SOTP) с учетом доли в «Норникеле», прочих активов и санкционного дисконта в 30% предполагает потенциал роста около 75% к текущей цене, что соответствует рекомендации «Покупать». Для держателей акций на Гонконгской бирже (0486.HK) целевая цена составляет HKD 4,31 (+43%) с аналогичной рекомендацией.
Аналитический обзор от 04.06.2026; Brief Update от 17.06.2026
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 27.08.2026.
Комментарии