Роль купона остается определяющей в генерации дохода
Неослабевающая инфляция, охлаждение ожиданий по нормализации процентной политики и давление программы по размещениям определили доходные результаты рублевых облигаций в первые три квартала текущего года.
Несмотря на понижение ключевой ставки в июле на 25 б.п., перспективы дальнейшего смягчения ДКП стали еще более туманными. Торможение по линии ставки означает, что реализация потенциала значительной повышательной переоценки средне- и долгосрочных ОФЗ с фиксированным купонами откладывается, что ограничивает спрос на такие бумаги. Дополнительным фактором давления выступает госпрограмма по размещениям, которая как раз и сфокусирована на средне- и долгосрочных ОФЗ. Дело в том, что зачастую для объемного размещения Минфин вынужден предлагать бумаги с дисконтом к рынку с последующей трансляцией этих цен на вторичку. Всё это прямо отражается на перфомансе индекса RGBI, который в основном ориентирован на среднесрочные ОФЗ с фиксированными купонами (его дюрация составляет около 5 лет). В результате генерируемый индексом доход в 2026 году пока ниже даже официальной инфляции по Росстату.
Динамика индексов полного дохода (изменение цены + купон) сегментов рублевого долгового рынка
| Сегмент | 3К26 | С начала 2026 года |
| Инфляция (справочно) | 0,76% | 4,93% |
| ОФЗ (фиксированный купон) | 0,7% | 2,7% |
| Корпораты (фиксированный купон) | 2,3% | 10,0% |
| Высокодоходные облигации (ВДО) | -7,7% | 0,0% |
| ОФЗ (переменный купон) | 3,1% | 11,5% |
| Корпораты (переменный купон) | 3,7% | 12,1% |
| Инфляционные линкеры | 6,2% | 18,8% |
Источник: Мосбиржа, Минфин РФ, ФГ «Финам»
Ценовая волатильность не обошла стороной и корпоративный фиксированный купон. Наряду с давлением со стороны суверенной кривой дополнительный негатив создает больший, чем у ОФЗ, кредитный риск, который приобретает дополнительный вес в текущих условиях повышенных процентных ставок. И если сравнительно качественные бумаги, как видно выше, смогли в целом устоять, то просадка сектора ВДО оказалась заметной — не помог даже очень высокий (более 20%) уровень купона. Впрочем, с учетом практически ежедневных новостей о случае очередного дефолта это неудивительно.
Держат марку по доходу в 2026 году флоатеры. В силу особенностей этих инструментов их ценовая волатильность очень умеренна, и они просто ретранслируют держателям остающиеся высокими процентные ставки. Более того, флоатеры даже находятся в выигрыше от торможения нормализации ДКП: плавный и растянутый во времени ход снижения ключа означает, что они продолжат в ближайшей перспективе ретранслировать держателям повышенную ставку в виде купонов. В результате этот тип облигаций неизменно набирает очки даже в периоды рыночной турбулентности, позволяя стабилизировать портфель, что наглядно показали 9М2026.
Еще одним героем квартала стали линкеры: их доходный перфоманс связан с оживлением инфляции, по которой происходит индексация номиналов этих инструментов. Фактически линкеры оказались единственным российским облигационным сегментом, где по итогам 9М2026 был отмечен ценовой рост. Сам уровень купонного платежа по линкеру сравнительно невысок (2,5% в неиндексируемом виде), однако он наряду с индексацией по инфляции и ценовым ростом тоже внес свою лепту во впечатляющий итоговый результат по доходу.
Таким образом, если оставить за скобками линкеры, то можно заключить, что в период слабой ценовой конъюнктуры купонные платежи остаются доминантой дохода для рублевых облигаций. Отметим, что нами это ожидалось (см., например, нашу майскую записку).
Доля купона в доходе по различным классам рублевых облигаций в 9М2026
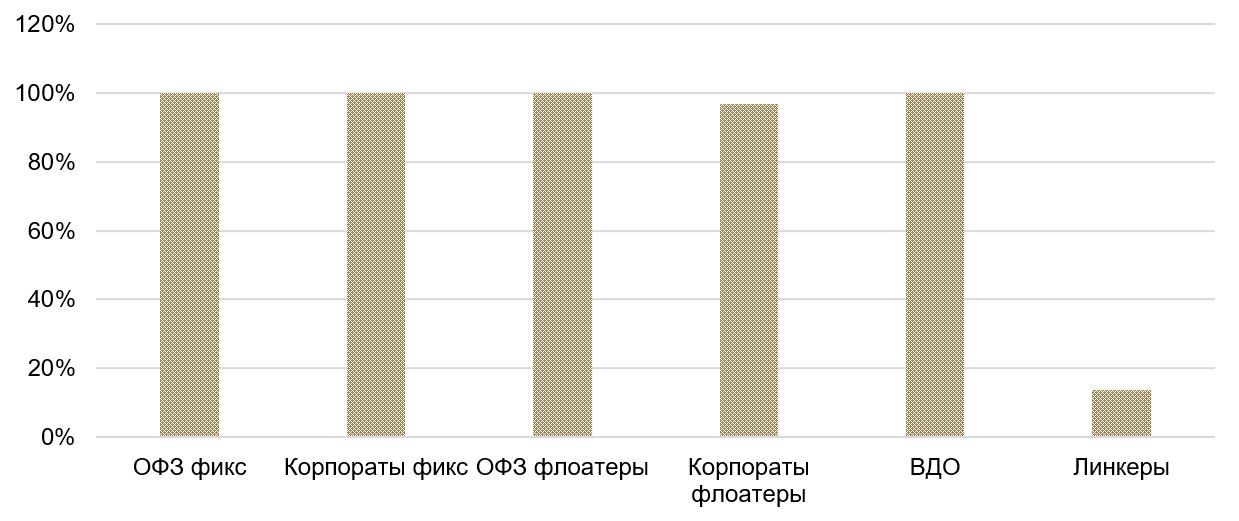
В сценарии отсутствия ценового роста в 4К2026, вероятность которого сейчас видится довольно высокой, нашей базовой рекомендацией остаются инструменты с невысоким процентным и кредитным риском. Хотя нормализация ДКП все еще находится на столе регулятора, высокая ценовая волатильность будет, по-видимому, сопровождать сегмент облигаций с фиксированной ставкой купона в ближайшие месяцы. В то время как держатели инструментов с невысоким процентным риском непосредственно получают текущую ставку в виде купонов, притом что цены таких бумаг колеблются около своих номиналов. Процентные ставки же остаются высокими (примерно в полтора раза выше среднеисторических значений), обеспечивая соответствующий денежный поток.
В итоге мы считаем, что и в 4К2026 финрезультат будет зависеть прежде всего от купонного дохода и качества выбранных бумаг. Основу портфеля стоит держать в качественных корпоративных бумагах с фиксированными купонами (с фокусом на крепких AA-эмитентах с интересной премией к ОФЗ), а также флоатерах, которые помогут стабилизировать портфель в периоды слабости рынка. Для минимизации фактора ценовой волатильности мы рекомендуем держать фокус на сравнительно коротких инструментах — как с фиксированной, так и переменной ставками купонов.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 01.10.2026.
Комментарии