Показатели Yutong Bus восстановились после нескольких слабых кварталов

Yutong Bus — признанный мировой лидер в автобусной промышленности, с широкой линейкой продукции, охватывающей все ключевые сегменты рынка. В ассортимент входят междугородние, туристические, городские и пригородные автобусы, а также специализированные модели: школьные, экскурсионные, перронные автобусы, автономные микроавтобусы и транспортные средства специального назначения.
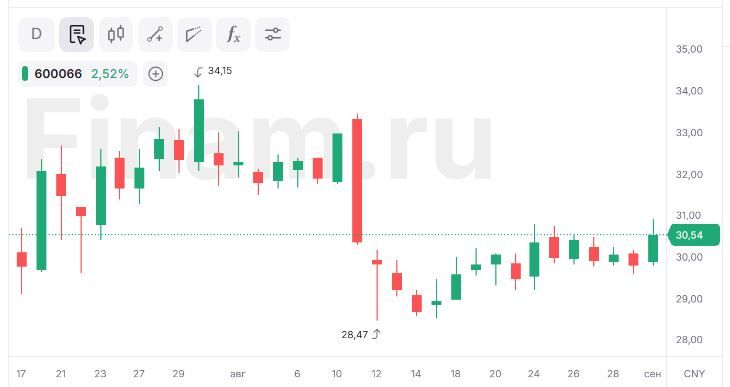
Мы подтверждаем рейтинг «Покупать» акциям Yutong Bus по итогам отчета за 1П 2026 с целевой ценой CNY 37,23, что предполагает потенциал роста на 22,03% от текущего ценового уровня. С пиков апреля котировки снизились на 20,8% из-за снижения внутреннего спроса в Китае. Однако за счет увеличения доли экспорта и диверсификации продуктовой линейки в среднесрочной перспективе акции остаются привлекательными для покупки. При этом внутренний спрос будет восстанавливаться на фоне продолжения политики замены автобусов в Китае.
| 600066 | Покупать | ||
|---|---|---|---|
| Целевая цена, CNY | 37,23 | ||
| Текущая цена, CNY | 30,51 | ||
| Потенциал роста | 22,03% | ||
| ISIN | CNE000000PY4 | ||
| Капитализация, млрд CNY | 71,36 | ||
| Количество акций, млрд | 2,21 | ||
| Free float | 54,7% | ||
| Финансовые показатели, млрд CNY | |||
| Показатель | 2024 | 2025 | 2026П |
| Выручка | 37 218 | 41 247 | 46 113 |
| EBITDA | 5 287 | 6 411 | 7 403 |
| Чистая прибыль | 4 116 | 5 554 | 6 068 |
Финансовые результаты. В 2К 2026 выручка компании выросла на 12,1% г/г, до 10,8 млрд юаней, а прибыль увеличилась на 2,3% г/г, до 1,2 млрд юаней. Финансовые результаты продемонстрировали рост после двух кварталов падения. По итогам 1П выручка компании выросла на 4,1% г/г, до 16,7 млрд юаней, а прибыль снизилась на 3,5% г/г, до 1,87 млрд юаней. Однако чистая прибыль без учета разовых статей выросла на 15,8% г/г. Разовые статьи были связаны с обесценением активов. Компания сохранила лидерство в отрасли по производству и продажам автобусов больших и средних размеров, при этом объем экспорта автобусов на новых источниках энергии вырос на 54,1% г/г. Внутренний спрос на автобусы больших и средних размеров все еще остается под давлением из-за корректировок политики и более слабых, чем ожидалось, показателей обслуживания клиентов, в то время как экспортный рынок оставался устойчивым, особенно в Африке и Европе.
Компания ожидает, что внутренний спрос на большие и средние автобусы восстановится в 2П 2026 по мере продолжения политики замены автобусов и расширения использования новых моделей пассажирских перевозок. Темпы роста экспорта в отрасли сохранятся, особенно в сегменте автобусов на новых источниках энергии, при этом основное внимание будет по-прежнему уделяться Африке, Европе и другим ключевым регионам.
Ключевой драйвер — мировой тренд на электрификацию общественного транспорта. По прогнозам Mordor Intelligence, объем рынка электробусов достигнет $68,11 млрд к 2031 г. при среднегодовом темпе роста 18,81% в период с 2026 по 2031 г., чему способствуют ужесточение экологических норм, снижение стоимости батарей и экономические преимущества полного жизненного цикла транспортного средства.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Компания продолжает активно инвестировать в разработку новых моделей и технологий: в 1П 2026 расходы на исследования и разработки составили 8,3 млрд юаней, или 5% выручки. Это позволяет компании одновременно поддерживать конкурентоспособность на внутреннем рынке и адаптировать продукцию под требования более маржинальных зарубежных рынков. Yutong Bus также усиливает свои позиции на рынке, превращая подписку на сервисную поддержку клиентов в одно из ключевых направлений. Внедрение платформы EnRoute+ с функцией предиктивной диагностики позволяет минимизировать простои техники, что способствует росту удовлетворенности клиентов и поддерживает повторные продажи.
Наша оценка определялась на основе мультипликаторов P/E и EV/EBITDA 2026E, собственных исторических форвардных мультипликаторов P/E, EV/EBITDA, EV/Sales и составила CNY 37,23. Потенциал роста равен 22,03%, что соответствует рейтингу «Покупать». Ключевыми рисками для компании мы видим замедление мировой экономики на фоне конфликта на Ближнем Востоке, дороговизну зарядной инфраструктуры и ослабление налоговых льгот, все эти факторы могут снизить спрос и замедлить темпы перехода на электрический транспорт (EV).
Аналитический обзор от 19 мая 2026 г., Аналитический обзор от 20 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 01.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии