Облигации «ФосАгро»: премия есть в обеих валютах, но юаневый выпуск выглядит интереснее
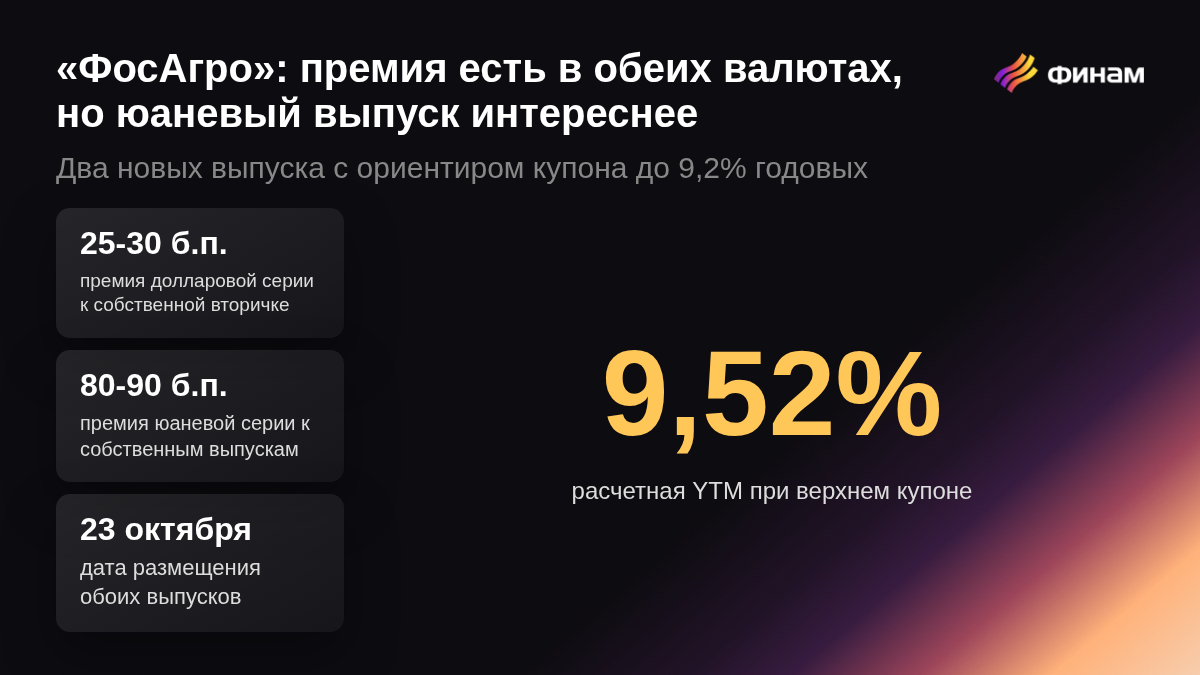
- «ФосАгро» БО-03-02: расчетная YTM до 9,52% дает лишь около 25-30 б.п. к близкому собственному долларовому выпуску БО-02-04
- «ФосАгро» БО-03-03: расчетная YTM до 9,52% примерно на 80-90 б.п. выше доходности собственных юаневых выпусков
- Финансовые показатели «ФосАгро» за 1 полугодие 2026 года ухудшились
ПАО «ФосАгро» одновременно выходит на первичный рынок с двумя квазивалютными фиксированными выпусками. БО-03-02 номинирован в долларах США и рассчитан на 1,75 года, БО-03-03 - в юанях со сроком 2,3 года. Для обеих серий верхний ориентир купона составляет 9,2% годовых, что при квартальных выплатах соответствует расчетной эффективной YTM около 9,52%.
Кредитное качество эмитента остается одним из самых высоких на российском корпоративном рынке: АКРА и «Эксперт РА» подтверждают максимальные рейтинги со стабильными прогнозами. Однако результаты за 1 полугодие 2026 года заметно слабее прошлогодних, поэтому привлекательность размещений определяется прежде всего премией к собственной валютной вторичке и другим бумагам группы AAA.
Разберемся, насколько новые выпуски дают премию к вторичному рынку, компенсирует ли она текущие риски эмитента и где остается пространство для заработка. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику.
ФОСАГРО-БО-03-02
Об эмитенте
ПАО «ФосАгро» - один из крупнейших мировых производителей фосфорсодержащих удобрений. Вертикальная интеграция, собственная сырьевая база, высокая рентабельность и сильная ликвидность поддерживают максимальный кредитный рейтинг эмитента.
Согласно отчету компании по итогам 1 полугодия 2026г (МСФО)
• Выручка: 281,4 млрд руб. (-5,8% г/г);
• Скорректированная EBITDA: 60,9 млрд руб. (-35,6% г/г);
• Чистая прибыль: 18,7 млрд руб. (-75,3% г/г);
• Чистый долг: 309,2 млрд руб. (+25,8% г/г);
• Чистый долг/EBITDA LTM: около 2,1х.
Финансовые результаты за полугодие заметно слабее прошлогодних: рост затрат снизил маржинальность, а долговая нагрузка выросла. При этом во 2 квартале операционная динамика улучшилась, а текущий уровень левериджа остается приемлемым для компании такого масштаба и кредитного качества. АКРА отмечает очень сильный операционный профиль, крупный размер бизнеса, сильную ликвидность и высокую устойчивость бизнес-модели.
Параметры выпуска
• Номинал: 1000 долларов США;
• Ориентир купона: не выше 9,20% годовых (YTM около 9,52%);
• Тип купона: фиксированный;
• Выплаты купона: 4 раза в год;
• Срок до погашения: 1,75 года;
• Рейтинг: AAA; рейтинг эмитента AAA от АКРА и AAA от «Эксперт РА», прогнозы «Стабильный»;
• Дата сбора книги заявок: 21 октября;
• Дата размещения: 23 октября;
• Амортизация: нет;
• Оферта: нет;
• Доступ для неквалифицированных инвесторов: есть;
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Наиболее корректный ориентир для БО-03-02 - собственный долларовый ФосАгро2П4. Он погашается 12 октября 2028 года, то есть примерно на три месяца позже нового выпуска, и на последних торгах давал около 9,25% годовых при цене примерно 96,6% от номинала. Верхняя граница новой серии соответствует YTM около 9,52%, поэтому премия составляет лишь около 25-30 б.п. при немного меньшем сроке.
Такая премия выглядит логичной, но не избыточной. Если финальный купон снизится до 9,0%, эффективная YTM опустится примерно до 9,31%, и преимущество перед ФосАгро2П4 практически исчезнет. То есть для долларовой серии участие наиболее интересно именно ближе к верхней границе ориентира.
Внутри группы AAA долларовый ориентир также не выглядит однозначно дешевым. Сопоставимый по сроку СибурХ1Р03 торгуется примерно под 9,5%, НОВАТЭК1Р3 - около 9,1%, тогда как СКФ ЗО2028 и ГазКап3P13 дают свыше 10%. Разброс связан с ликвидностью, конструкцией и спецификой отдельных выпусков, но 9,52% по «ФосАгро» находится скорее в середине рыночного диапазона.
Для инвестора, которому нужна долларовая часть портфеля и высокий кредитный рейтинг, выпуск выглядит качественным вариантом фиксации ставки на 1,75 года. Однако спекулятивный потенциал ограничен: премия к собственной вторичке небольшая, и даже умеренное снижение купона на книге может ее полностью убрать.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
| НОВАТЭК1Р3 | 9,1% | 9,40% | AAA | 100,8 | 1,4 | - |
| СибурХ1Р03 | 9,5% | 9,60% | AAA | 100,9 | 1,8 | - |
| СКФ ЗО2028 | 10,7% | 3,85% | AAA | 91,0 | 1,5 | - |
| ГазКап3P13 | 11,1% | 7,65% | AAA | 95,7 | 1,5 | - |
ФОСАГРО-БО-03-03
Об эмитенте
Эмитент и кредитный профиль совпадают с БО-03-02: обязательства принимает на себя ПАО «ФосАгро» с максимальными рейтингами от АКРА и «Эксперт РА». Поэтому ключевое отличие второй серии - валюта номинала, более длинный срок и премия относительно собственной юаневой вторички.
Параметры выпуска
• Номинал: 1000 юаней;
• Ориентир купона: не выше 9,20% годовых (расчетная YTM около 9,52%);
• Тип купона: фиксированный;
• Выплаты купона: 4 раза в год;
• Срок до погашения: 2,3 года;
• Рейтинг: AAA; рейтинг эмитента AAA от АКРА и AAA от «Эксперт РА», прогнозы «Стабильный»;
• Дата сбора книги заявок: 21 октября;
• Дата размещения: 23 октября;
• Амортизация: нет;
• Оферта: нет;
• Доступ для неквалифицированных инвесторов: есть;
• Организатор и агент по размещению: Газпромбанк.
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Здесь собственная вторичка выглядит заметно привлекательнее для сравнения. Недавно размещенный ФосАгро3П1 с купоном 8,4% и погашением в апреле 2028 года торгуется около номинала с доходностью порядка 8,6-8,7% годовых. Более длинный ФосАгро2П5 с купоном 8,0% и погашением в мае 2029 года дает примерно 8,6% годовых.
При верхнем купоне 9,2% новая БО-03-03 дает расчетную YTM около 9,52%. Это примерно на 80-90 б.п. выше обеих собственных юаневых бумаг. По сравнению с ФосАгро3П1 часть премии объясняется дополнительными примерно десятью месяцами срока, однако относительно ФосАгро2П5 новинка даже немного короче и при этом дает почти процентный пункт дополнительной доходности. Поэтому юаневая серия выглядит существенно интереснее долларовой.
Внутри рейтинговой группы AAA ориентир также находится ближе к верхней части рынка. ГазКап3P20 со сроком около 2,5 года торгуется примерно под 9,0-9,3%, РЖД 1Р-51R с трехлетним горизонтом - около 9,4%, тогда как более короткий Атомэнпр16 дает менее 8%. На этом фоне 9,52% по «ФосАгро» выглядит конкурентно при максимальном кредитном рейтинге.
Даже если ставка на книге снизится до 9,0%, расчетная YTM останется около 9,31%, то есть премия к собственной юаневой вторичке сохранится. Риск идеи - более сильное снижение купона, а также валютная конструкция: для рублевого инвестора итоговый результат будет зависеть не только от ставки, но и от динамики CNY/RUB.
При верхней границе БО-03-03 выглядит наиболее интересной из двух новых серий «ФосАгро»: премия к собственным выпускам заметнее, а позиционирование внутри AAA конкурентное. Для фиксации доходности в юанях выпуск можно рассматривать и при небольшом снижении ориентира, тогда как для долларовой серии запас премии существенно меньше.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
| Атомэнпр16 | 7,7% | 7,50% | AAA | 100,0 | 1,2 | - |
| ГазКап3P20 | 9,3% | 7,40% | AAA | 96,7 | 2,5 | - |
| РЖД 1Р-51R | 9,4% | 7,60% | AAA | 96,3 | 3,0 | - |
| ГазКап3P22 | 9,0% | 7,80% | AAA | 97,4 | 3,6 | - |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии