НПЗ: частично зафиксировать прибыль, но остаться в сделке
- Маржа нефтепереработки в США выросла в разы, что обеспечило скачок прибыли переработчиков
- Вместо того чтобы воспринимать необычно высокую маржу как сигнал к поглощениям или крупным проектам с нуля, НПЗ сохранили редкую дисциплину: возвращают акционерам значительные объемы денежных средств и продолжают сокращать акционерный капитал
- Мы бы частично зафиксировали прибыль после исключительного ралли, но сохранили значимую позицию

Мы назвали американские НПЗ нашим фаворитом, когда США и Израиль нанесли удар по Ирану в марте.
Цена нефти снова $100. Остерегайтесь циклов
Бензин как налог. Почему рост цен на заправках в США бьет по циклическим акциям
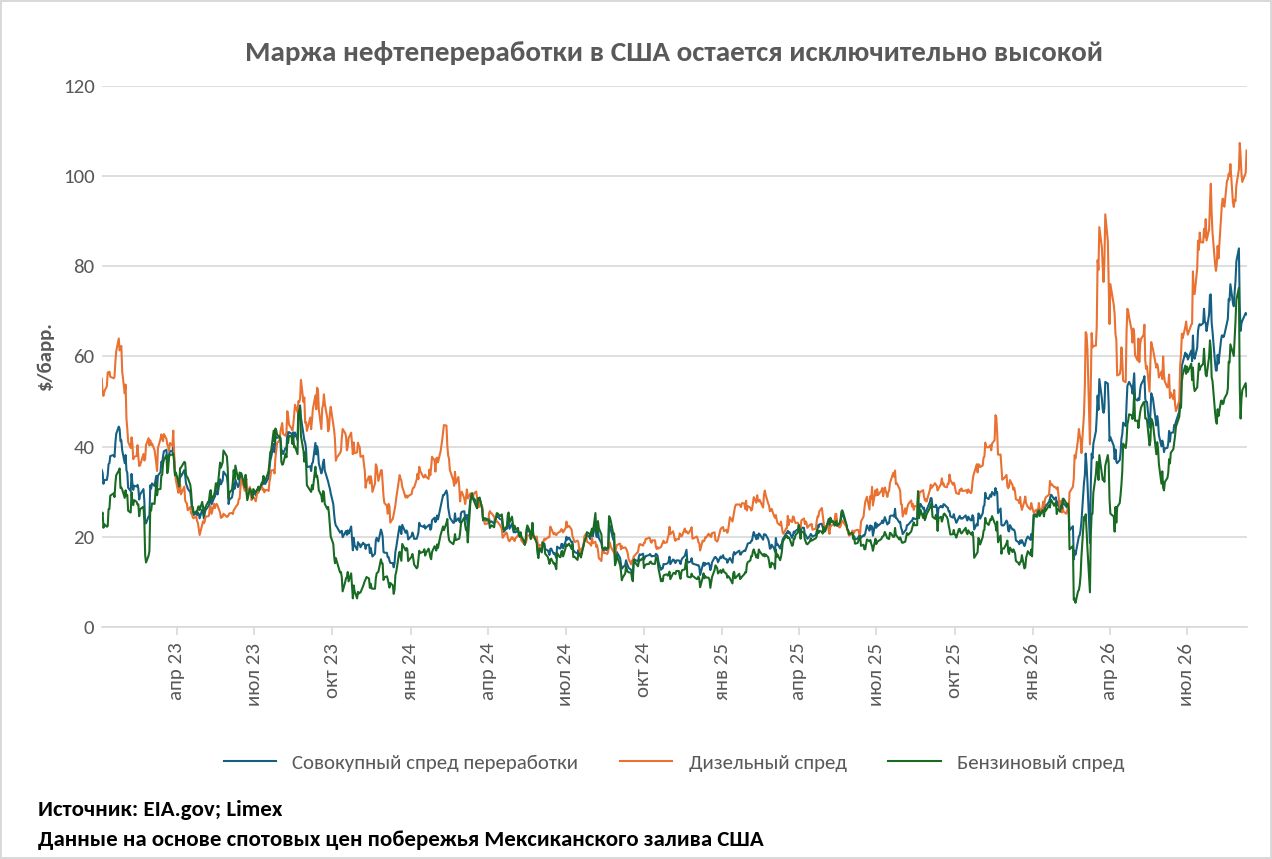
Нефтепереработка была самым дефицитным по мощностям звеном в цепочке создания стоимости транспортного топлива. За последнее десятилетие страны Персидского залива вложили значительные средства в крупные современные НПЗ, фактически заместив устаревшие мощности, законсервированные в США и Европе. В результате Персидский залив стал ключевым балансирующим поставщиком на мировом рынке, перенаправляя нефтепродукты на дефицитные рынки США, Европы и Азии. Мы ожидали, что сбои в поставках из региона еще сильнее ужесточат и без того ограниченную мировую систему нефтепереработки и приведут к росту маржи американских НПЗ.
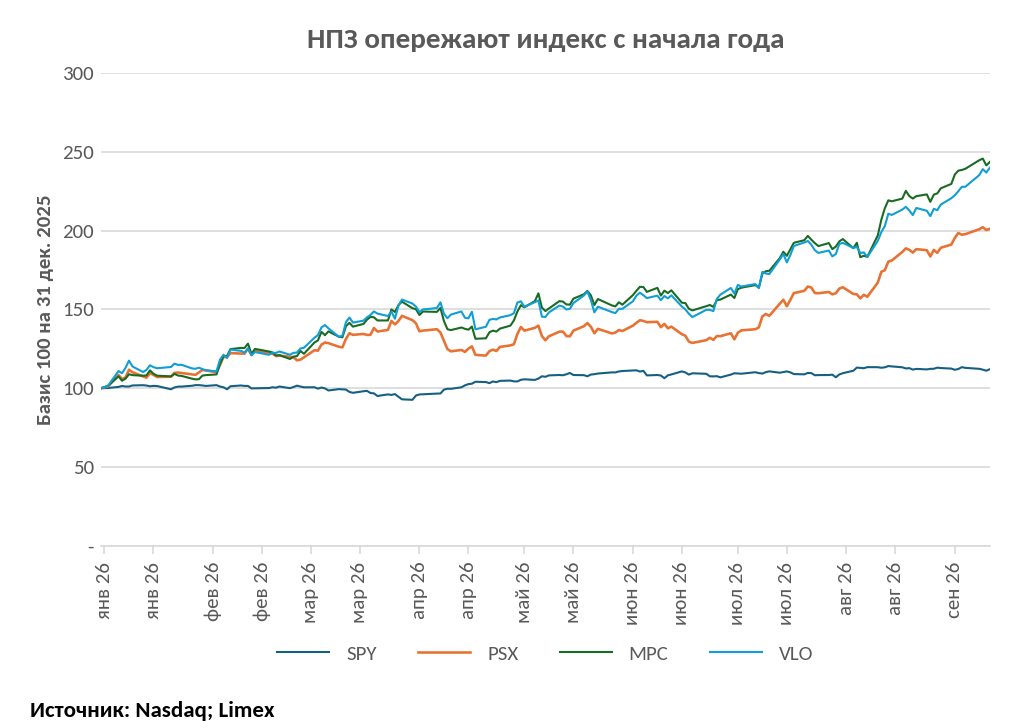
В дальнейшем тезис в целом реализовался так, как мы и ожидали. Маржа нефтепереработки в США выросла в разы, что обеспечило скачок прибыли переработчиков. С начала года совокупная доходность для акционеров Marathon Petroleum и Valero составила примерно 146% и 143% соответственно, Phillips 66 — 105%, тогда как S&P 500 принес лишь 13%.
Немалая заслуга в том, что сверхдоходы нефтепереработки столь полно отразились в доходности акций, принадлежит менеджменту компаний. Вместо того чтобы воспринимать необычно высокую маржу как сигнал к поглощениям или крупным проектам с нуля, они сохранили редкую дисциплину: возвращают акционерам значительные объемы денежных средств и продолжают сокращать акционерный капитал. Только во втором квартале Marathon Petroleum вернула акционерам $2,8 млрд, а Valero — $2,6 млрд; Phillips 66 тем временем одобрила выкуп акций еще на $10 млрд. В итоге сложилось необычайно сильное сочетание исключительной маржи переработки и дисциплинированного распределения капитала.
Мы считаем разумным частично зафиксировать прибыль, но пока не видим катализатора для выхода из сделки. Оценка акций резко выросла, и асимметрия в оценке, привлекшая нас в марте, уменьшилась, однако физический рынок остается крайне напряженным. Совокупный спред переработки на побережье Мексиканского залива США составляет около $70 за баррель, а дизельные спреды превысили $100 за баррель. Более того, сезонный фактор спроса, возможно, не сходит на нет, а смещается: если летом спрос на бензин поддерживал автомобильный сезон, то приближающаяся зима в Северном полушарии может усилить давление на и без того напряженный сегмент средних дистиллятов — дизельное топливо, печное топливо и авиакеросин. Поскольку конца геополитических потрясений, затрагивающих мировые мощности нефтепереработки, пока не видно, мы бы частично зафиксировали прибыль после исключительного ралли, но сохранили значимую позицию, пока не снизится загрузка мощностей, не восстановятся запасы или маржа переработки не начнет нормализоваться.
Сейчас — идеальное время зайти в американский рынок. Волатильность открывает окно возможностей даже новичку. Откройте брокерский счет «Сегрегированный Global» и присоединяйтесь к Америке, где кипят инвестиции.
Комментарии