МТС — компания ускоряет качественный рост
МТС — крупнейший российский телеком-холдинг, занимающий лидирующие позиции на рынке мобильной и фиксированной связи. Помимо базового телеком-бизнеса, компания развивает финтех, медиа, рекламные технологии, облачные и IT-решения, формируя вокруг основного бизнеса широкую цифровую экосистему.
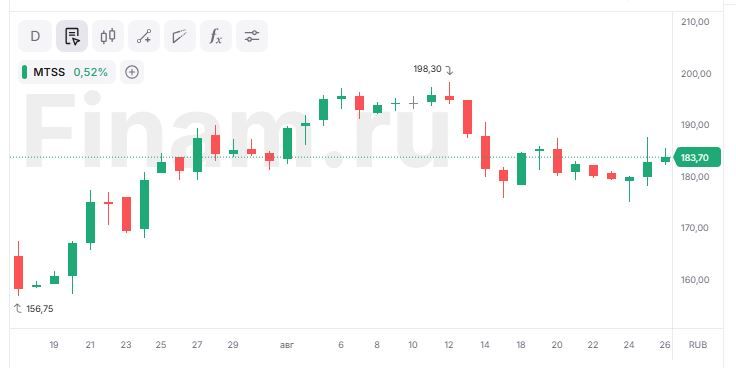
По итогам отчетности мы сохраняем целевую цену акций ПАО «МТС» на уровне 243,15 руб. и рейтинг «Покупать» для них. Потенциал роста составляет 30,8%.
| MTSS | Покупать | ||||
| Целевая цена, руб. | 243,15 | ||||
| Текущая цена, руб. | 185,9 | ||||
| Потенциал роста | 30,80% | ||||
| ISIN | RU0007775219 | ||||
| Капитализация, млрд руб. | 371,5 | ||||
| EV, млрд руб. | 845,6 | ||||
| Количество акций, млн | 1 998,40 | ||||
| Free float | 52,23% | ||||
| Финансовые показатели, млрд руб. | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Выручка | 703,7 | 807,2 | 934,0 | ||
| OIBDA | 246,4 | 279,7 | 321,5 | ||
| Чистая прибыль акц.* | 29,3 | 35,2 | 49,4 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Маржа OIBDA | 35,02% | 34,65% | 35,51% | ||
| Чистая маржа* | 4,16% | 4,36% | 5,29% | ||
| Мультипликаторы | |||||
| Показатель | LTM | 2026E | |||
| P/Е | 11,7 | 8,9 | |||
| EV/OIBDA | 3,1 | 2,9 | |||
| * От продолж. деятельности | |||||
МТС представила сильные результаты за 2К 2026 и превысила ожидания рынка по операционной эффективности. Консолидированная выручка увеличилась на 9,2% г/г, до 213,5 млрд руб., на фоне роста доходов от мобильной и фиксированной связи, межоператорского и B2B-бизнеса, рекламы и розницы. OIBDA выросла значительно быстрее выручки — на 16,3% г/г, до 84,6 млрд руб., а маржа OIBDA достигла 39,6%. Основными факторами стали рост телеком- и медианаправлений, а также продолжающаяся оптимизация расходов.
Чистая прибыль во 2К выросла в 23,9 раза, до 66,9 млрд руб., однако значительная часть роста связана с разовым эффектом от продажи доли в дочерней компании. При этом положительную динамику базовой прибыли поддержали рост OIBDA и снижение финансовых расходов, что особенно важно для МТС с учетом значительного объема долга.
Отчетность подтверждает наш тезис, что МТС постепенно переходит от роста преимущественно за счет выручки к более качественному росту за счет повышения операционной эффективности. OIBDA второй квартал подряд растет быстрее выручки, а рентабельность заметно улучшилась. Сильная динамика OIBDA и улучшение операционной эффективности стали основанием для пересмотра наших прогнозов на 2026 г. Мы повысили прогноз OIBDA с 308,5 млрд до 321,5 млрд руб., а ожидаемую маржу OIBDA — с 33,0% до 35,5%. Прогноз выручки при этом сохраняем на уровне 934 млрд руб., а нормализованной чистой прибыли акционеров — на уровне 49,4 млрд руб.
Долговая нагрузка по-прежнему значительная, однако пока выглядит контролируемой. Чистый долг по итогам 2К составил 474,1 млрд руб., а отношение «Чистый долг / OIBDA» сохранилось на уровне 1,6x. Дальнейшее снижение ключевой ставки должно постепенно сокращать стоимость финансирования и процентные расходы, создавая дополнительный драйвер восстановления нормализованной чистой прибыли.
Отдельным позитивным фактором для инвестиционного кейса остается высокая дивидендная доходность. Действующая политика МТС рассчитана на 2024–2026 гг. и предусматривает выплату не менее 35 руб. на акцию ежегодно. За 2025 г. компания вновь выплатила 35 руб. на акцию. Мы допускаем, что действующая дивидендная политика может быть продлена как минимум на год с сохранением выплаты около 35 руб. на акцию, что соответствует 18,8% дивдоходности NTM. Помимо хорошей динамики операционных показателей самой МТС, дополнительным фактором может выступать заинтересованность основного акционера — АФК «Система» — в сохранении стабильного дивидендного потока. На фоне возросших рисков вокруг Ozon, 31,8% которого принадлежит АФК «Система», значение денежных поступлений от МТС для холдинга дополнительно возрастает.
Ключевыми рисками для МТС остаются высокая долговая нагрузка, значительные процентные расходы и высокий уровень капитальных затрат. Более медленное снижение ключевой ставки может ограничить восстановление чистой прибыли, тогда как сохранение дивидендов на уровне 35 руб. на акцию продолжит оказывать давление на денежный поток.
Аналитический обзор от 19.11.2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 25.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии