Как оценивать бюджетный стимул
Проинфляционность бюджета в прошлом доказывать не нужно. Минфин сам все посчитал и сделал дезинфляционный прогноз на будущее.
Импульс = финансовый дефицит
В проекте федерального бюджета 2027 влияние на экономику и инфляцию оценивается через бюджетный импульс. Под ним понимается сумма разных финансовых балансов государства за вычетом расходов на обслуживание долга: структурный первичный дефицит ФБ, первичный дефицит КБ, инвестиции из ФНБ.
Ожидается, что импульс снизится с 2-4% ВВП в 2020-2026 гг. почти до нуля за счет низкого роста номинальных расходов (5-6% г/г) и увеличения налогов. Это может позволить Банку России снизить ставку до нейтрального уровня ~8% в течение 3-х лет.
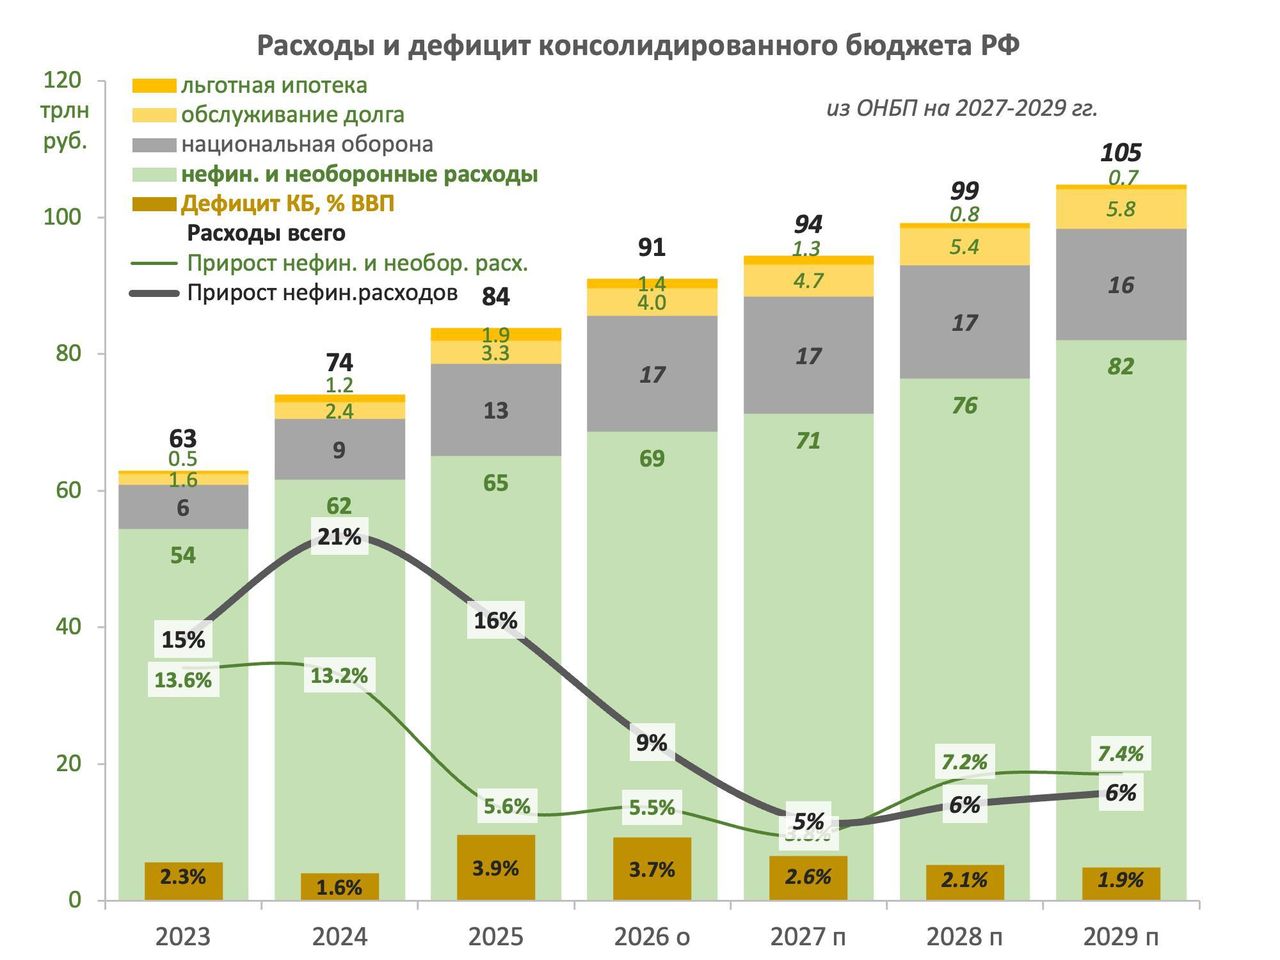
Многое будет зависеть от выполнения плана, особенно по статье "Национальная оборона". Из практики за 3 года фактические расходы КБ на текущий год были на 2% выше плана в проекте бюджета, на следующий год - на 6%. В 2026 рост расходов уже снизился ниже 10% г/г.
Стимул = рост расходов
Экономика и инфляция в последние годы следуют скорее бюджетному стимулу, под которым я понимаю рост нефинансовых расходов бюджета. Именно они оказывают прямое влияние на реальную экономику. Тогда как дефициты отражают больше финансовые потоки и могут удовлетворять лишь потребность в сбережениях.
Стремление к нулевому дефициту бюджета не отвечает на вопрос - какая часть дефицита необходима частному сектору для сбережений, а какая приводит к избыточному спросу? Традиционно значительная часть сбережений из России уходила за рубеж, но после 2022 ситуация изменилась - все больше сбережений формируется за счет внутреннего кредита и дефицита бюджета.
Crowding out
Смешение реальных и финансовых переменных часто приводит к ошибкам. Например, эффект вытеснения (crowding out) существует в реальной экономике. Ограниченность реальных ресурсов при повышенном спросе ведет к инфляции и "вытеснению" одних ресурсов другими. Грубо можем производить "либо пушки, либо масло".
В финансовом мире эффекта вытеснения в прямом смысле не существует. Потому что кредит одновременно создает депозит, новый долг - новый актив. Когда бюджет занимает, меняя деньги на гособлигации, он возвращает в экономику тот же объем денег через дефицит. А финансовая система работает так, чтобы минимизировать ценовой арбитраж и возможные перекосы. #MMT
Если эмитент занимает много в одном узком сегменте рынка, инвесторы будут требовать повышенной премии. Этим могут управлять сами эмитенты, выбирая другие рынки и инструменты. Либо на эмитенте кто-то заработает арбитражную премию. Государства также выбирают разные виды облигаций (по сроку, виду ставки), чтобы не создавать явные перекосы на рынке. В любом случае кредитоспособность суверенного государства в своей валюте выше, чем у отдельного банка или корпората.
Когда повышение налогов проинфляционно
По общему правилу, увеличение ставок налогов и изъятие доходов частного сектора должно иметь дезинфляционный эффект. В нашем случае правило не всегда работает. Когда повышение налогов происходит для увеличения расходов бюджета, совокупный эффект может быть иным:
- Есть налоги, которые повышают цены автоматически (НДС, акцизы, утильсборы).
- При стремлении к нулевому СПД повышенные налоги приведут к более высоким госрасходам долгосрочно.
Представим, что каждый год повышаем налог на ОФЗ, занимаем по более высоким ставкам и тратим все больше. Проценты по госдолгу не ограничивают другие расходы, а налоги с ОФЗ можно дополнительно тратить.
- Аналогичная ситуация с "эмиссионными доходом". Банк России снова начнет получать прибыль и платить дивиденды, которые бюджет будет тратить (216-475 млрд руб. в 2027-2029). Прибыль возникнет от структурного дефицита ликвидности - своего рода налога на банки от роста наличных рублей. Регулятор не собирается с этим что-то делать. Сомневаюсь, что кто-то считал проинфляционный эффект.
Нейтральный эффект дал бы выкуп ОФЗ с рынка на баланс ЦБ - меньше прибыли и расходов бюджета сейчас, ниже расходы на госдолг в будущем при желании Минфина занимать только длинные ОФЗ-ПД.
Комментарии