"Интер РАО": фундаментально крепкая, платит дивиденды, но потенциал роста акций сдержан

Последний обзор по "Интер РАО" делал 2 июля, тогда акции стоили 2.57 р., я ожидал снижения до 2,5 р., а от туда отскок вплоть до 3 р., а после опять снижения в рамках нисходящего канала. И теханализ на тот момент меня напрягал больше всех, так как график был нисходящим. По факту акции компании снижались до 2,5 р. уже в этот же день позже, а после вместе со всем рынком акции обваливались вплоть до 2,05 р., после чего сделала отскок до 2.71 р. До 3 р. недоползли, но динамика была схожая с моим прогнозом, разве что не мог предположить на столько глубокого падения. Таким образом можно сказать, что прогноз отработал только частично. Сейчас акции торгуются по 2,32 р., давайте посмотрим как дела у компании и чего стоит ждать дальше.
Основные метрики:
- Капитализация: 2,88B$
- P/E — 2.11
- P/S — 0.13
- P/B — 0.21
- EPS — 1.11 р.
- EBITDA — 147.9 млрд р.
- EV/EBITDA — 0.6
Прибыль немного снизилась, по метрикам оценивается примерно также за счет снижения стоимости акций. Давайте разберу подробней последний отчет.
Новостной фон:
- ЕС ввел санкции против ПАО «Интер РАО» — компания включена в санкционный список ЕС как одна из крупнейших энергетических компаний России.
- Экспорт электроэнергии «Интер РАО» за 8 месяцев 2026 Г. остался примерно на уровне прошлого года
- Капзатраты «Интер РАО» в 2026–2027 годах ожидаются на уровне 200–300 млрд руб. в год с учетом НДС — заявлял замгендиректора Александр Думин.
- Путин разрешил МКБ сделки с акциями «Интер РАО», принадлежащими Sova Capital — распоряжение 28 сентября 2026 года.
Финансовое здоровье:
- Собственный капитал за 1П2026ТТМ вырос на 4%, а в 2025 г. СК рос на 10%
- Чистый долг за 1П2026ТТМ вырос на 13% до минус 155,4 млрд р. В 2025 г. рос на 16%.
- Net Debt / EBITDA — отр. значение, кэша больше, чем долгов.
Хорошее финздоровье, однако темы роста сокращаются, а отрицательный чистый долг сокращается, динамика к лёгкому ухудшению, вероятно это отражает эконом. ситуацию в стране.
Выручка, прибыль:
- Выручка за 1П2026ТТМ +8%, в 2025 году +13%
- Прибыль за 1П2026ТТМ снижается на 11% до +119,5 млрд р., в 2025 снизилась на 9%
- Свободный денежный поток за 1П2026ТТМ упал на 19% до минус 108 млрд р.
CapEx: За 1П2026 вырос на 17%, а за 2025 год рос на 65%.
Это объясняет снижение прибыли. Компания больше тратит на развитие.
Будущее, оценки: 18 августа "Финам" — 2,86 р., 31 июля "Риком Траст" — 3,6 р., 9 июня "БКС" — 4,2 р.
Основные акционеры:
- 29.6% — Группа Интер РАО Капитал
- 27,6% — Группа "РОСНЕФТЕГАЗ"
- 8,6% — ПАО "ФСК ЕЭС".
Сравнение с конкурентами: Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается дешевле сектора. Долговая нагрузка — лучше сектора. По метрикам рентабельности — слабее сектора. По росту выручки за 5 лет — слабее сектора.
Дивиденды: 2022 — 7,31%, 2023 — 6,5%, 2024 — 8,03%. 2025 — 9.63%. 2026 — 10,49%.
Фин. здоровье позволяет и дальше платить дивиденды. Компания много раз говорила, что CapEx не повлияет на выплату дивидендов.
Технический анализ: Мысли по движению цены отобразил на графике.
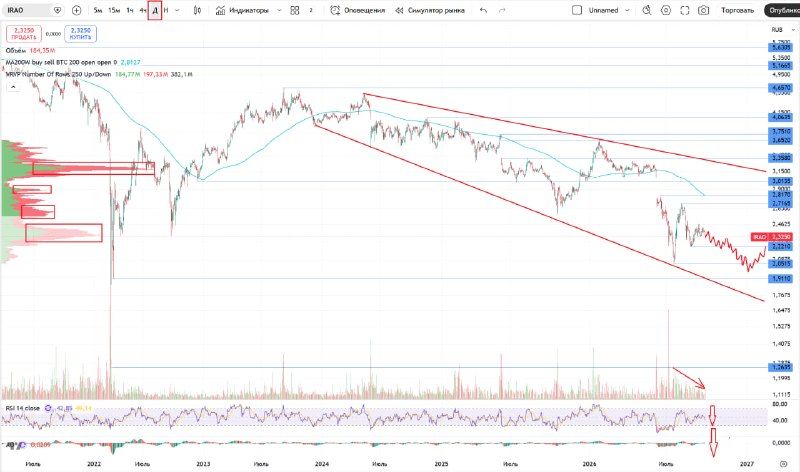
Выводы: В 2025 должен был быть пик роста CapEx, в 2026 должно быть уже снижение, хотя объем еще довольно существенный. До 2030 годы затраты должны постепенно снижаться. Но все это время компания продолжит платить значительные дивиденды. Эти затраты должны привести после к значительному росту выручки и после снижения расходов прибыли. А пока получать неплохие дивиденды. Главная проблема для инвестора — снижение стоимости акций. Хотя я не вижу сильных для этого причин. Фундаментально компания выглядит интересно. Но скорого роста котировок я пока не ожидаю.
Комментарии