"ФосАгро" - маржа восстанавливается, дивиденды пока под вопросом

ПАО «ФосАгро» — российская вертикально интегрированная компания, один из ведущих мировых производителей фосфорсодержащих удобрений, осуществляющая полный цикл: от добычи апатит-нефелиновой руды до выпуска готовых удобрений. Листингована на Московской бирже.
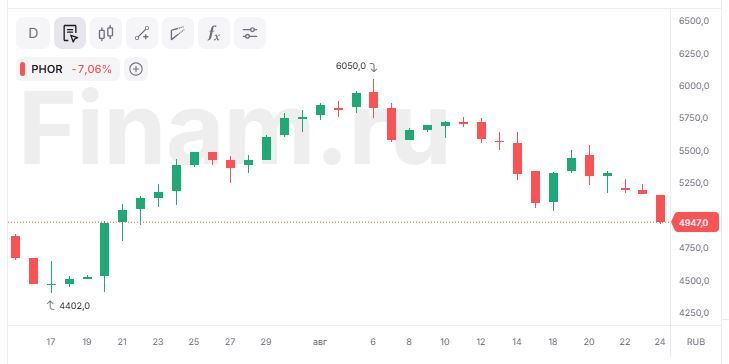
По результатам рассмотрения отчетности за первое полугодие 2026 г. мы сохраняем рекомендацию «Покупать» акций «ФосАгро» и подтверждаем целевую цену 6 001 руб., что предполагает потенциал роста 20%. С учетом прогнозных дивидендов NTM в размере 87 руб. на акцию (доходность — 1,7%) совокупная доходность может составить 22%.
Результаты II квартала подтвердили прохождение дна: выручка выросла на 7,7% г/г, до 149,9 млрд руб., скорректированная EBITDA восстановилась на 43,8% кв/кв, до 36,8 млрд руб., с рентабельностью 24,5% против 19,5% кварталом ранее. Однако в годовом сравнении давление сохраняется, поскольку EBITDA стала ниже на 26,4%, а FCF сократился вдвое, до 11,0 млрд руб.
| PHOR | Покупать | ||
| Целевая цена, руб. | 6 001 | ||
| Текущая цена, руб. | 5 003 | ||
| Потенциал роста | 20% | ||
| ISIN | RU000A0JRKT8 | ||
| Капитализация, млрд руб. | 647,9 | ||
| Количество акций, млн шт. | 129,5 | ||
| Free float | 26% | ||
| Финансовые показатели, млрд руб. | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 573,6 | 618,5 | 659,6 |
| EBITDA (скорр.) | 199,2 | 149,2 | 177,9 |
| Чистая прибыль | 114,6 | 42,5 | 61,4 |
| FCF | 21,4 | 23,7 | 17,3 |
| Дивиденды, руб./акц. | 302 | 58 | 67 |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 4,9х | 6,5х | 5,5х |
| Чистый долг / EBITDA | 1,6х | 2,2х | 1,9х |
Ключевым фактором давления на маржу остается высокая зависимость от закупного сырья: вертикальная интеграция не покрывает серу, калий, аммиак и газ, формирующие около трети себестоимости. В II квартале затраты на серу и серную кислоту удвоились год к году до 22,1 млрд руб., или 14,7% выручки против 7,7% годом ранее. Дополнительное давление оказал рост административных и коммерческих расходов на 43,8%, до 15,4 млрд руб. При этом собственное производство аммиака, покрывающее более 70% потребности, позволило сдержать рост затрат по этой статье.
Долговая нагрузка стабилизировалась: чистый долг снизился на 5,2% кв/кв, до 309,2 млрд руб., а показатель «Чистый долг / EBITDA» до 2,1х против ковенанта 3,0х, хотя он все еще превышает целевой уровень 2,0х. Структура долга улучшилась: краткосрочная часть сократилась до 123,1 млрд руб. с 209,7 млрд руб. годом ранее, средневзвешенная процентная ставка снизилась с 12,23 до 9,28%. При текущем уровне долговой нагрузки компания остается в режиме выплаты менее 50% FCF, что говорит о вероятном четвертом подряд отказе от дивидендов. Возврат к выплатам мы ожидаем лишь по итогам этого года.
Драйверами роста выступают ослабление рубля (около 70% выручки является валютной), сохранение высоких цен на фосфорные удобрения на фоне ограничений экспорта из Китая и перебоев в Ормузском проливе, а также сокращение мирового производства DAP/MAP, которое в 2026 г. может упасть примерно на 15% до минимума более чем за десятилетие.
Ключевые риски: структурный характер подорожания серы, способный удержать рентабельность вблизи низких значений — 24–25%, и ожидаемая коррекция цен на фосфаты в следующем году примерно на 10% по мере ввода новых мощностей.
Наша оценка сравнительным методом (EV/EBITDA, P/E, EV/Sales NTM) предполагает потенциал роста 20%, что соответствует рекомендации «Покупать». «ФосАгро» торгуется по EV/EBITDA на комфортном уровне около 5,3x вблизи нижней границы исторического диапазона компании, что оставляет пространство для переоценки по мере восстановления маржи во втором полугодии.
Аналитический обзор от 23.06.2026
Аналитическая записка от 23.07.2026
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 24.08.2026.
Комментарии