Финансы застройщиков - лучший пример неэффективности длительно жесткой ДКП

Финансы застройщиков - лучший пример неэффективности длительно жесткой ДКП, при которой высокая ключевая ставка (КС):
- сначала разгоняет цены через спрос на льготную ипотеку, затем - через процентные издержки;
- ограничивает инвестиции и предложение жилья в будущем;
- создает риски макростабильности в целой отрасли, перераспределяя финансовые активы без создания какой-либо true value.
Отчетность публичных застройщиков за 6 мес. 2026 показывает, что у нас почти не осталось компаний с умеренным Net Debt / EBITDA* ниже 4-х и покрытием процентов ICR** выше 1 (кроме ПИК и ЛСР на графике ниже).
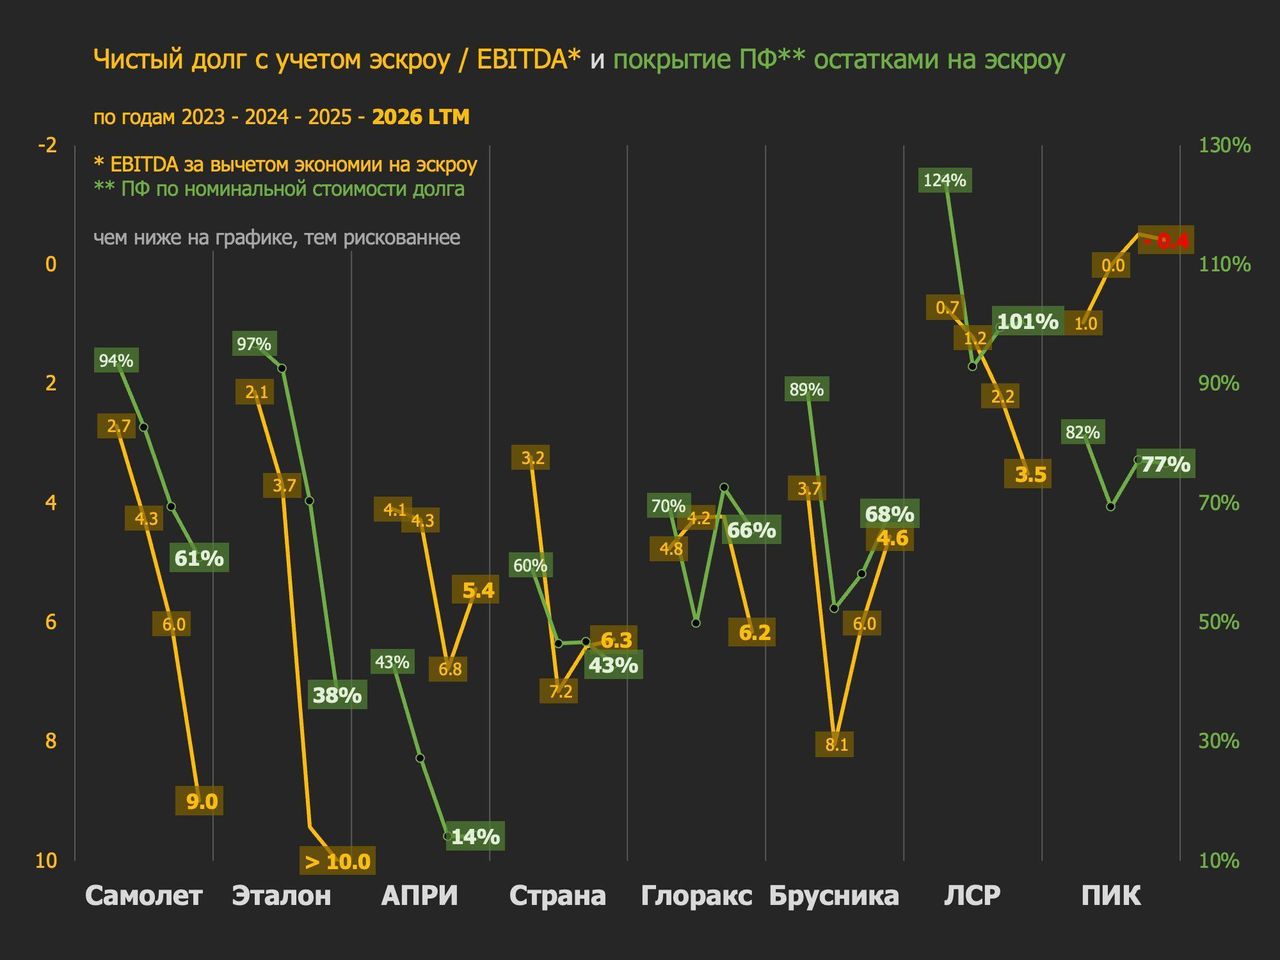
** True ICR - с учетом всех начисленных и капитализированных процентов без экономии на эскроу
(не видел на рынке корректного расчета EBITDA, начисленных процентов и даже покрытия эскроу - подробности готов обсудить)
Ухудшение условий семейной ипотеки грозит дальнейшим снижением покрытия эскроу и накоплением системных рисков. Банки будут вынуждены входить в капитал проектов застройщиков, чтобы вытянуть экономику для себя. Под вопросом - за счет кого!?
Владельцы акций уже потеряли Equity за счет начисленных процентов, а банки получили будущую прибыль застройщиков капитализацией процентов.
На очереди владельцы облигаций наиболее рискованных застройщиков. Их судьба в руках крупнейших банков. Либо основной бизнес застройщиков перейдет им, а владельцы облигаций останутся ни с чем, либо банки должны списать часть капитализированных процентов в обмен на доли в бизнесе.
Падение облигаций застройщиков на новостях от компании Самолет закономерно при возникновении системного риска. Впереди у компании погашение и оферта в сумме до 29 млрд в начале 2027 г. Без помощи банков или нового инвестора будет сложно.
Самолет, или "проблемы индейцев шерифа не волнуют"
Сумма долга достигла 773 млрд руб., включает 74 млрд по облигациям. Теперь рост долга идет исключительно за счет капитализации процентов +23 млрд за 1п.2026 г. За 3 года разница между начисленными и уплаченными процентами 121 млрд руб. осталась в долге/убытках в пассивах и запасах/себестоимости в активах.
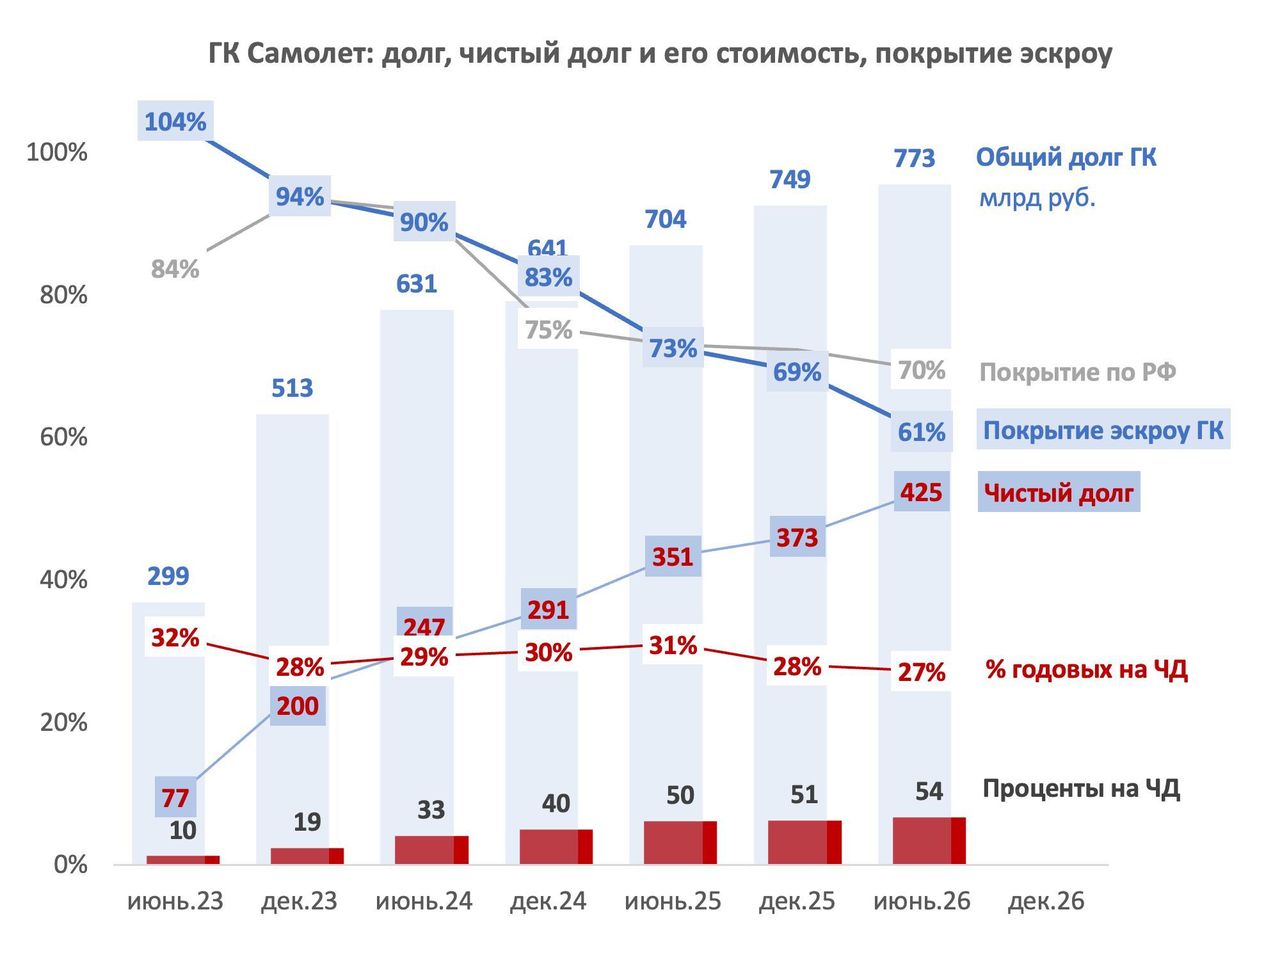
Чистый долг (ЧД) растет быстрее с 373 до 425 млрд в 1п.2026 за счет сокращения продаж по ДДУ и остатков на эскроу.
Покрытие эскроу упало до 61% (338 на эскроу / 660 ПФ) - ниже среднего по рынку 70%.
Выручка просела до 117 млрд -31% за 1п.2026. Она технически завышена на 23 млрд экономии на эскроу. В чистой выручке до 30% относится к продажам по ДКП после ввода жилья (признается в момент времени).
Компания начислила за год 105 млрд процентов на чистый долг по средней ставке 27% годовых при true-EBITDA в 2 раза ниже (47 млрд). Покрытие процентов 0,5 (0,3 за 1п.2026). Больше половины процентов капитализируется и откладывает проблемы на будущее, которое быстро приближается.
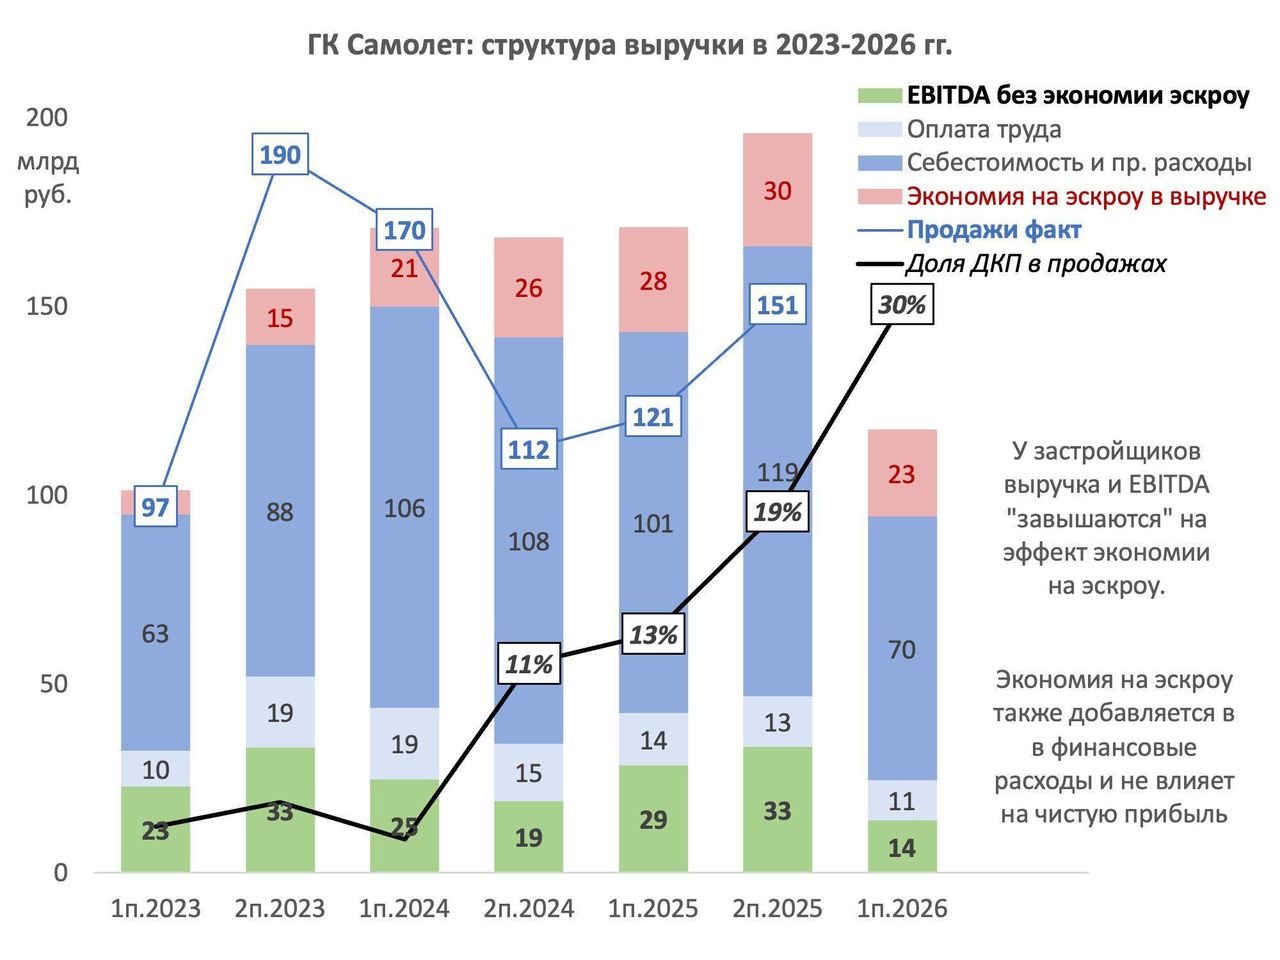
Аналогичная ситуация у всех с низким покрытием эскроу.
ПФ вдвойне зависит от КС
Банк России считает проектное финансирование (ПФ) застройщиков квази-льготным и независимым от ключевой ставки (КС), ориентируясь на среднюю ставку по ПФ (10%). Кто-то должен объяснить регулятору, что это не так.
Ставка по ПФ - разность между стоимостью кредита (допустим КС+4%) и платой за бесплатные остатки на счетах эскроу (КС-1%). Когда покрытие ПФ остатками на эскроу снижается со 100% до 70%, средняя ставка по ПФ вырастает с 5% до 10%, но все процентные расходы - в разы. На чистый долг по ПФ застройщики начисляют гораздо больше (18*1-13*0.7)/0.3=30% годовых при КС=14%.
Капитализация % увеличивает себестоимость и цены.
Надеюсь, что кейс Самолета станет фактором для изменения отношения ЦБ к рискам финансовой стабильности, которые пока приносятся в жертву мнимой борьбе с инфляцией.
При росте кредита ниже ставки процента, ставка уже не ограничивает инфляцию, а с учетом ухудшения финансов производителей становится проинфляционной. Можно проецировать состояние строительной отрасли на всю экономику.
Разница одна - вся экономика будет устойчивее к высокой ставке дольше из-за меньшей зависимости от кредитных отношений.
Комментарии