Акции «Совкомфлота» все еще обладают апсайдом

Мы подтверждаем рейтинг «Покупать» акциям «Совкомфлота» по итогам финансовых результатов за 1П 2026 с сохранением целевой цены на уровне 90,74 руб., что предполагает апсайд на 19,8%.
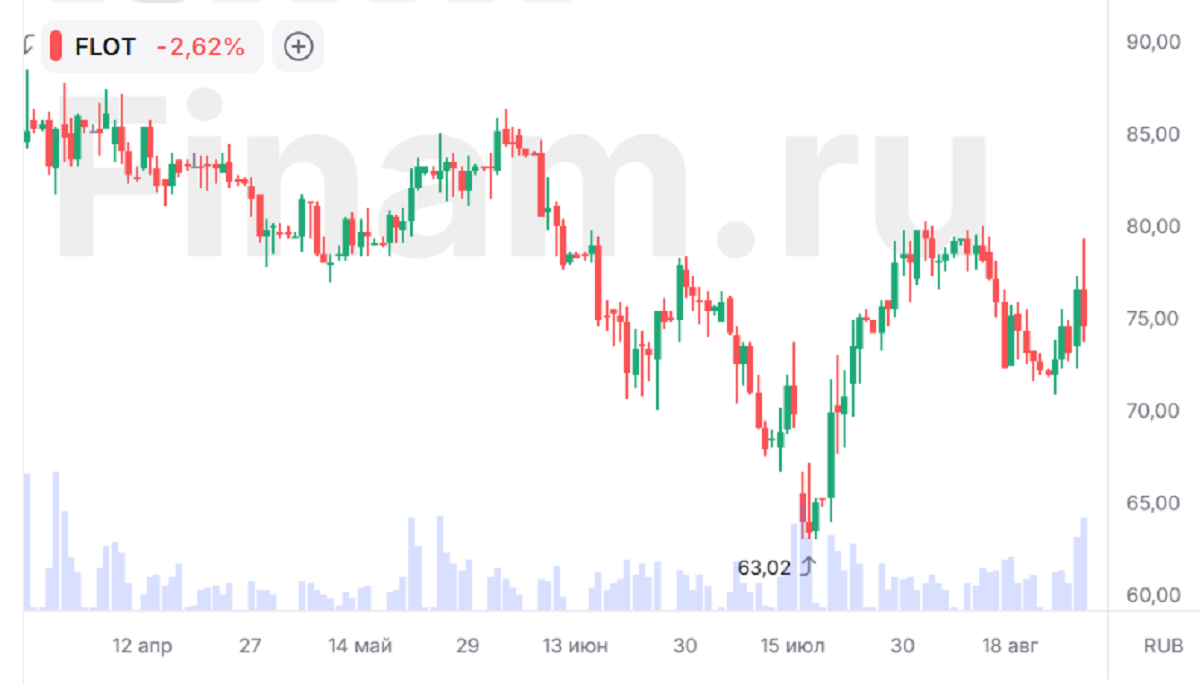
С пиков 2026 г. цены снизились почти на 20% на фоне деэскалации конфликта на Ближнем Востоке и общей коррекции российского рынка. В данный момент негативные факторы уже скорее учтены в цене, а акции выглядят недооцененными. Дальнейшая девальвация рубля в том числе может положительно повлиять на котировки.
| FLOT | Покупать | ||
| Целевая цена, руб. | 90,74 | ||
| Текущая цена, руб. | 75,75 | ||
| Потенциал роста | 19,8% | ||
| ISIN | RU000A0JXNU8 | ||
| Капитализация, млн $ | 2 104 | ||
| EV, млн $ | 2 782 | ||
| Количество акций, млн | 2 375 | ||
| Free float | 15,5% | ||
| Финансовые показатели | |||
| Показатель | 2024 | 2025 | 2026П |
| Выручка, млн $ | 1 870 | 1 310 | 1 859 |
| EBITDA, млн $ | 1 041 | 518 | 884 |
| Маржа EBITDA | 56% | 40% | 48% |
Совкомфлот — крупнейшая российская судоходная компания, специализирующаяся на транспортировке энергоносителей, прежде всего нефти, нефтепродуктов, СПГ и сжиженного углеводородного газа (СУГ). Группа СКФ — интегрированный судоходный холдинг, выступает одновременно и владельцем, и оператором флота. В состав группы СКФ входит ПАО «Новошип» (Новороссийское морское пароходство).
Финансовые результаты. По итогам 1П 2026 выручка компании составила $1,03 млрд (+66% г/г), а выручка на основе тайм-чартерного эквивалента увеличилась на 61% г/г, до $809 млн. Показатель EBITDA составил $547 (+108% г/г) с маржинальностью 68% (+15 п. п. г/г). Скорректированная прибыль — $266 млн, что почти в 14 раз больше прошлогодних результатов. В текущем отчетном периоде компания смогла существенно нарастить выручку и повысить рентабельность за счет высокого уровня загрузки судов по долгосрочным контрактам, включая расширение флота для работы в новых индустриальных сегментах, а также благодаря благоприятной ситуации на рынке танкерных перевозок. Сильная положительная динамика показателей компании объясняется и эффектом низкой базы прошлого года — из-за новых санкций в 1К 2025, которые временно ограничили использование флота. Даже с учетом этих факторов результаты оказались сильнее, чем мы ожидали. Чистый долг компании вырос на 89% п/п и составил $678 млн.
Ключевой фактор роста — развитие Северного морского пути (СМП), который является самым коротким морским маршрутом между Европой и Азией, проходящим по акватории Арктики и находящимся под российской юрисдикцией. Значимость СМП состоит в стратегическом контроле над арктическими ресурсами и возможности диверсификации мировых логистических цепочек на фоне геополитических вызовов. В 2026 г. развитие СМП продолжается: активизируется строительство новых портов и перевалочных комплексов, увеличиваются мощности ледокольного флота, расширяется сотрудничество с Китаем и Индией.
В 2025 г. «Совкомфлот» запустил в эксплуатацию инновационный газовоз «Алексей Косыгин», подтвердивший свои возможности в сложных условиях СМП. 18 июня 2026 г. на судостроительном комплексе «Звезда» в Большом Камне состоялась церемония имянаречения второго арктического СПГ-танкера серии для ПАО «Совкомфлот» — судно получило имя «Константин Посьет». Новый газовоз ледового класса Arc7, построенный при поддержке ВЭБ.РФ и рассчитанный на эксплуатацию по СМП, станет одним из флагманов отечественного арктического флота. В 2026 г. компания ожидает получить еще один газовоз ледового класса, что позволит начать круглогодичное плавание на всем протяжении СМП.
На фоне геополитических изменений Россия активно переориентирует экспорт энергоносителей и СПГ из Европы на рынки Китая и других стран Азии: за 7м 2026 поставки СПГ в КНР выросли на 26% г/г, этот тренд будет только усиливаться в условиях укрепления сотрудничества с Поднебесной.
Акции «Совкомфлота» на текущий момент предполагают апсайд 19,8%. Анализ стоимости по мультипликаторам EV/S 2026E, EV/EBITDA 2026E относительно аналогов предполагает таргет 90,74 руб. с учетом 40% странового дисконта. Ключевыми рисками для «Совкомфлота» мы видим санкционное давление, устаревание флота, рост конкуренции на азиатских рынках и риск мировой рецессии.
Аналитический обзор от 1 июля 2026 г.
Аналитический обзор от 27 мая 2026 г.
Аналитический обзор от 20 марта 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Комментарии