Акции Amgen на привлекательных уровнях после просадки
После локальной коррекционной просадки акций Amgen считаем целесообразным повысить их рейтинг до «Покупать» с сохранением целевой цены $406, апсайд — 19,4%.
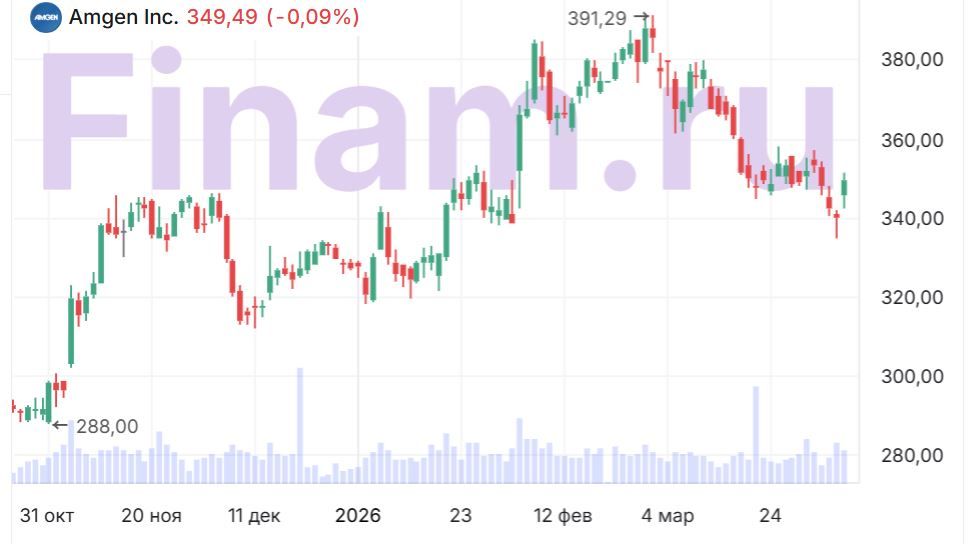
Акции Amgen в марте — апреле показали негативную динамику под влиянием ряда факторов, носящих, на наш взгляд, временный характер. Свою роль в просадке сыграла тенденция ротации активов, наблюдавшаяся в марте на американском рынке и проявившаяся в частичном оттоке вложений из сектора здравоохранения.
| AMGN.O | Покупать | |||
| Целевая цена, $ | 406 | |||
| Текущая цена, $ | 340 | |||
| Потенциал | 19,4% | |||
| ISIN | US0311621009 | |||
| Капитализация, млрд $ | 183 | |||
| EV, млрд $ | 233 | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2025 | 2026E | 2027E | |
| Выручка | 36 751 | 37 911 | 39 097 | |
| EBITDA | 21 370 | 21 359 | 21 404 | |
| Чистая прибыль | 7 711 | 7 973 | 8 927 | |
| Скорр. EPS, $ | 21,8 | 22,4 | 23,4 | |
| Дивиденд, $ | 9,5 | 10,3 | 11,1 | |
| Показатели рентабельности | ||||
| Показатель | 2025 | 2026E | 2027E | |
| Маржа EBITDA | 58,1% | 56,3% | 54,7% | |
| Чистая маржа | 21,0% | 21,0% | 22,8% | |
Поводом для этого стал запуск в феврале государственной платформы TrumpRx, функционал которой нацелен на принудительное снижение цен на лекарства. Вместе с тем, даже с учетом действия этих регуляторных нововведений, перед Amgen не стоит угроза резкой просадки финансовых показателей — в декабре 2025 г. компания успела заключить соглашение с администрацией Трампа по ценам и прочим условиям, что позволило ей снизить риски и не столкнуться с наиболее драконовскими мерами властей.
При этом в 2026 г. Amgen укрепила позиции в онкологии и лечении редких заболеваний благодаря серии регуляторных одобрений и успешных испытаний. Ключевыми событиями стали регистрация препарата Uplizna в ЕС для терапии генерализованной миастении Гравис и плановый выход на рынок bemarituzumab — таргетной терапии рака желудка.
Портфель R&D пополнился положительными данными фазы 3 по подкожной форме Tepezza, подтвердившими эффективность при эндокринной офтальмопатии, а также успешным завершением испытаний биоаналога ниволумаба. Дополнительное усиление онкологического направления обеспечила интеграция активов Dark Blue Therapeutics. В свете этих событий просадка акций Amgen представляется чрезмерной, они выглядят существенно недооцененными с фундаментальной точки зрения — торгуются с дисконтом в размере 19,4% относительно аналогов по прогнозным мультипликаторам P/E и EV/EBITDA NTM.
Для справки: Amgen — американская биотехнологическая компания, специализирующаяся на инновационных препаратах для терапии тяжелых хронических заболеваний в области онкологии, нефрологии, кардиологии, ревматологии, эндокринологии и редких заболеваний. В экспериментальной линейке перспективно выглядит препарат olpasiran, показавший способность понизить на 95% уровень «плохого» холестерина у пациентов с атеросклерозом. В настоящее время препарат проходит масштабные клинические испытания третьей фазы: продолжается исследование по вторичной профилактике сердечно-сосудистых событий у пациентов с атеросклеротическими заболеваниями и повышенным уровнем «плохого» холестерина, а также начат набор пациентов в исследование, нацеленное на первичную профилактику (включает лиц с высоким холестерином, находящихся в группе кардиориска). Также у Amgen есть существенные продвижения в области лечения лишнего веса и ожирения — экспериментальный конъюгат пептид-антитело MariTide находится в разгаре клинических испытаний 3-й фазы по целому списку исследовательских программ и может принести немало хороших новостей в 2026 г.
По итогам 4К 2025 выручка Amgen выросла на 9% г/г и составила $9,9 млрд, превзойдя ожидания аналитиков на $440 млн. Скорректированная прибыль на акцию достигла $5,29, что на 53 цента выше консенсус-прогноза и почти вровень с прошлогодним значением. Чистая прибыль на акцию по GAAP составила $2,45 против $1,16 годом ранее (+111%). Целых 17 продуктов компании продемонстрировали двузначные темпы роста продаж, 14 препаратов достигли годовых продаж более $1 млрд. В числе лидеров роста — Repatha, Evenity, Imdelltra, Blincyto, Tezspire, Uplizna и Tavneos: так, продажи Repatha увеличились на 44% г/г, Evenity — на 39%, Tezspire — на 60%, Blincyto — на 8%, а новый препарат Imdelltra принес $234 млн за квартал. Компания опубликовала прогнозы на 2026 г.: ожидается выручка в диапазоне $37,0–38,4 млрд (+2,6% по мидпойнту), скорректированная прибыль на акцию — $21,60–23,00 (+2,3% по мидпойнту). Отчетность за 1К 2026 ожидается 30 апреля.
К рискам для компании можно отнести вероятность неуспеха клинических испытаний на продвинутых фазах.
Аналитический отчет от 21 ноября 2025 г.
Аналитическая записка от 9 февраля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 09.04.2026.
** Настоящий материал отражает профессиональное мнение аналитиков ФГ «Финам». Любая информация и любые суждения, приведенные в данном материале, являются суждением на момент его публикации и могут быть изменены без предварительного уведомления. Ни ФГ «Финам», ни ее сотрудники не несут ответственности за действия третьих лиц, предпринятые ими на основе