Выпуски облигаций «Атомэнергопрома» и «Глоракса». У флоатера премия заметнее
- «Атомэнергопром»: КС + 190 б.п. дает до 40 б.п. премии к близкому собственному флоатеру, но срок новинки длиннее
- «Глоракс»: на доразмещении доходность до 24,28%, однако преимущество перед той же бумагой на вторичке минимально
- По верхним ориентирам обе бумаги заслуживают внимания, но снижение спреда на книге быстро сокращает премию
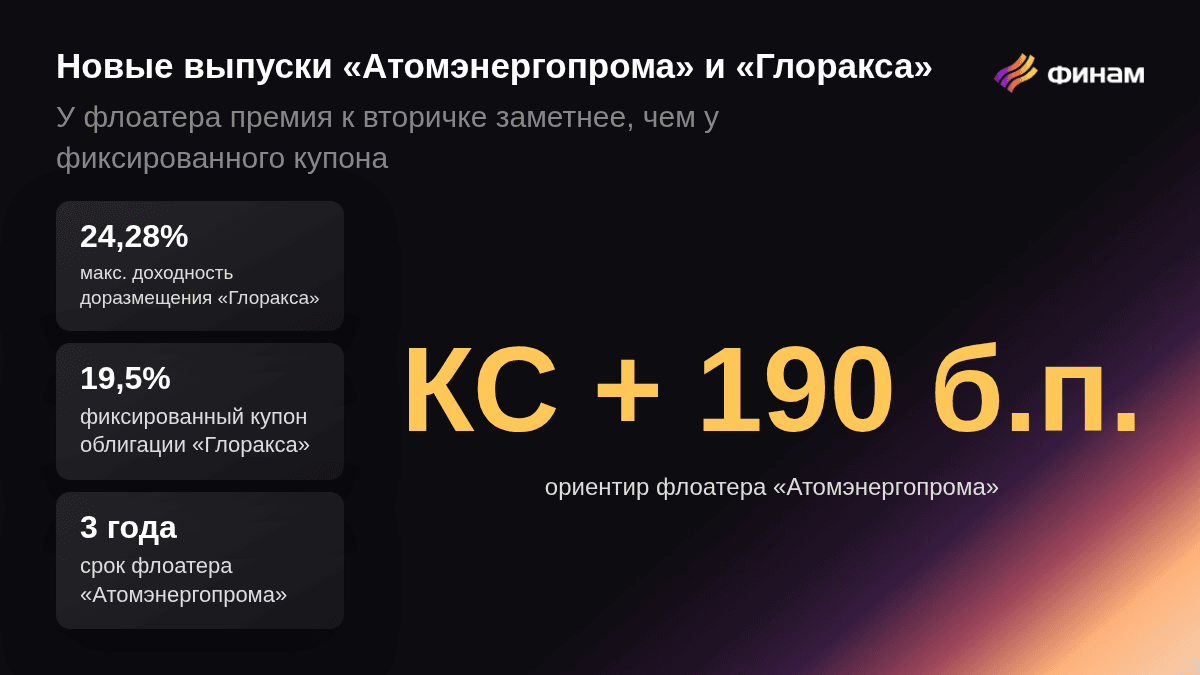
В конце октября - начале ноября на первичный рынок выходят две разные по конструкции бумаги. АО «Атомэнергопром» собирает заявки на трехлетний флоатер 001Р-19 с ориентиром до КС + 190 б.п. и рейтингом AAA. ПАО «Глоракс» предлагает доразмещение зеленых облигаций 002Р-01 с фиксированным купоном 19,5% и максимальной доходностью 24,28% годовых.
Различается и кредитный риск: «Атомэнергопром» опирается на государственную поддержку, а у «Глоракса» более высокий купон отражает риски девелоперского бизнеса и долговую нагрузку. При этом для первого выпуска важен спред к уже торгующимся флоатерам, а для второго - цена той же самой серии на вторичном рынке.
Разберемся, насколько новые выпуски дают премию к вторичному рынку, компенсирует ли она текущие риски эмитентов и где остается пространство для заработка.
АТОМЭНЕРГОПРОМ-001Р-19
Об эмитенте
АО «Атомэнергопром» - интегрированная компания в контуре госкорпорации «Росатом». Объединяет активы гражданской атомной отрасли, от добычи урана и производства ядерного топлива до строительства АЭС и генерации электроэнергии. Кредитное качество поддерживают стратегическое значение бизнеса и высокая вероятность помощи со стороны государства.
Согласно отчетности за 1 полугодие 2026г (МСФО) и данным «Эксперт РА» на 31.03.2026
- Выручка за 1П2026: 1,24 трлн руб. (+6,5% г/г);
- Чистая прибыль за 1П2026: 68,9 млрд руб. (против убытка 62,1 млрд руб. годом ранее);
- Долговые обязательства на 31.03.2026: 2,05 трлн руб.;
- Скорректированный долг/EBITDA LTM на 31.03.2026: 3,0 (против 3,8 годом ранее);
- EBITDA/процентные платежи LTM на 31.03.2026: 2,4.
Параметры выпуска
- Объем: не более 30 млрд руб.;
- Номинал: 1000 руб.;
- Ориентир купона: КС + не более 190 б.п.;
- Выплаты купона: 4 раза в год (12 периодов по 91 дню и последний - 106 дней);
- Срок до погашения: 15 февраля 2030 года (около 3,3 года);
- Рейтинг эмитента: AAA (стабильный) от АКРА и AAA (стабильный) от «Эксперт РА»;
- Дата сбора книги заявок: 30 октября;
- Дата размещения: 5 ноября;
- Амортизация: нет;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: есть.
- Подробнее о выпуске
- Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций.
Ключевой ориентир для новинки - собственный Атомэнпр17 с погашением в июне 2029 года и спредом КС + 150 б.п. На 27 октября бумага торговалась около 100,79% от номинала. Верхний ориентир 001Р-19 выше на 40 б.п., а новая облигация будет размещаться по 100%. Цена старого выпуска выше номинала дополнительно поддерживает интерес к первичке, хотя точная эффективная премия зависит от движения ключевой ставки и цены входа.
Однако новый выпуск погашается примерно на восемь месяцев позже. Кроме того, по 001Р-17 купон выплачивается ежемесячно, а по 001Р-19 - раз в квартал. Следовательно, дополнительные 40 б.п. нельзя считать бесплатной премией: инвестор принимает более длинный срок и реже получает денежный поток. Если спред на книге опустится к КС + 150–160 б.п., явное преимущество перед собственным флоатером практически исчезнет.
С точки зрения кредитного риска рейтинг AAA в первую очередь связан с ролью «Росатома» и высокой вероятностью поддержки со стороны государства. Самостоятельный финансовый профиль менее безусловен: скорректированный долг составляет 3,0 EBITDA, а покрытие процентов - 2,4 раза. Долгосрочная инвестиционная программа требует значительных расходов, поэтому спред к более консервативным бумагам рейтинговой группы выглядит оправданным.
Среди флоатеров других эмитентов AAA с близкими сроками спреды чаще ниже. АЛРОСА 002Р-02 предлагает КС + 135 б.п., а «РусГидро» 002Р-13 - КС + 160 б.п. При этом обе бумаги имеют ежемесячный купон. Поэтому верхний ориентир «Атомэнергопрома» конкурентен для рейтинга AAA, хотя к собственным выпускам премия уже умеренная.
Флоатер подходит для сохранения повышенного купонного потока при длительном периоде высоких ставок, но не позволяет зафиксировать текущую доходность на три года. Вблизи КС + 190 б.п. выпуск интересен для удержания, а умеренная переоценка после размещения возможна. Главный риск этой идеи - снижение спреда на книге: при КС + 150–160 б.п. интереснее может оказаться собственная вторичка.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| АЛРОСА 2Р-02 | 16,5% | КС + 135 б.п. | AAA | 99,95 | 2,6 | - |
| РусГид2Р13 | 16,4% | КС + 160 б.п. | AAA | 100,10 | 2,8 | - |
| РЖД 1Р-32R | 15,7% | RUONIA + 125 б.п. | AAA | 98,29 | 2,8 | - |
ГЛОРАКС-002Р-01 (доразмещение)
Об эмитенте
ПАО «Глоракс» - российский девелопер, занимающийся жилой застройкой и комплексным развитием территорий, в том числе в регионах. Компания активно расширяет проектный портфель. Быстрый рост выручки поддерживает кредитное качество, однако для инвестора важны долговая нагрузка, стоимость проектного финансирования и темпы реализации жилья.
Согласно отчету компании по итогам 1 полугодия 2026г (МСФО)
- Выручка: 27,0 млрд руб. (+45% г/г);
- Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г);
- Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г);
- Чистый долг/EBITDA LTM на 30 июня: 2,93 (против 2,82 на конец 2025 года);
- Покрытие проектного финансирования на 30 июня: 78% (против 87% на конец 2025 года).
Параметры доразмещения
- Объем доразмещения: не менее 1,5 млрд руб. (первоначальный выпуск - 6,1 млрд руб.);
- Номинал: 1000 руб.;
- Цена размещения: не ниже 94,5% от номинала + НКД;
- Купон: фиксированный, 19,5% годовых (до 24,28% YTM при минимальной цене);
- Выплаты купона: 12 раз в год (период - 30 дней);
- Срок до погашения: 21 декабря 2029 года;
- Рейтинг: BBB+ (позитивный) от АКРА; BBB+ (позитивный) от НКР;
- Дата сбора книги заявок: 3 ноября;
- Дата размещения: 6 ноября;
- Амортизация: нет;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: есть.
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
В отличие от обычной первички, «Глоракс» доразмещает уже обращающуюся серию 002Р-01. Ставка 19,5%, дата погашения и остальные денежные потоки у дополнительного выпуска те же. Поэтому базовый ориентир - не только другие облигации девелопера, но и цена самой 002Р-01 на бирже. На 27 октября базовая бумага торговалась по 94,74% от номинала. Минимальная цена доразмещения составляет 94,5% + НКД, то есть лишь на 0,24 процентного пункта ниже. Расчетная доходность по минимальной цене достигает 24,28%, что примерно на 10–15 б.п. выше доходности той же серии на вторичке при указанной котировке. Премия есть, но она мала и может исчезнуть, если цену на книге установят выше 94,74% или котировки вторичного рынка снизятся.
Для ориентира: собственный Глоракс1Р5 с погашением в июле 2029 года, купоном 20,5% и ценой около 99,34% дает приблизительно 22,9% годовых. Более короткий Глоракс1Р4 при цене около 105,43% предлагает около 23,2%. Доразмещение по нижней границе цены конкурентно относительно этих выпусков, но сравнение с ними менее точно, чем покупка идентичной 002Р-01 на вторичном рынке.
Кредитный риск остается заметным. По итогам полугодия выручка выросла на 45%, но отношение чистого долга к EBITDA составляет 2,93, а покрытие проектного финансирования снизилось до 78%. Для быстро расширяющегося девелопера стоимость финансирования, спрос на жилье и достаточность средств на счетах эскроу имеют принципиальное значение. Зеленый статус облигации определяет направление использования привлеченных средств, но не устраняет кредитный риск.
Сравнение с рейтинговой группой также неоднозначно. У «Эталон-Финанса» с рейтингом BBB+ облигация 002Р-05 торгуется с доходностью выше 30%, однако ее ценовой дисконт отражает более настороженную оценку рынка и отличается структура амортизации. Бумаги «Рольфа» и «Софтлайна» предлагают меньшую доходность, но имеют иные сроки и кредитный профиль. Поэтому главный критерий именно этой сделки - разница в цене с уже торгующейся 002Р-01.
При цене 94,5% доразмещение можно рассматривать для фиксации доходности на срок чуть более трех лет, если инвестор готов к рискам девелопера уровня BBB+. Однако отдельной спекулятивной идеи почти нет: вторичный рынок уже предлагает практически ту же доходность. Если цена размещения будет повышена, преимущество перед покупкой на бирже может полностью исчезнуть.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| ЭталонФ2Р5 | 30,9% | 20,0% | BBB+ | 88,14 | 2,4 | - |
| РОЛЬФ 1Р09 | 21,1% | 19,5% | BBB+ / A- | 100,28 | 1,5 | - |
| Софтлайн 2Р-03 | 20,05% | 18,25% | A- | 99,62 | 3,1 | - |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии