Вряд ли у ЦБ есть поводы для смягчения ДКП

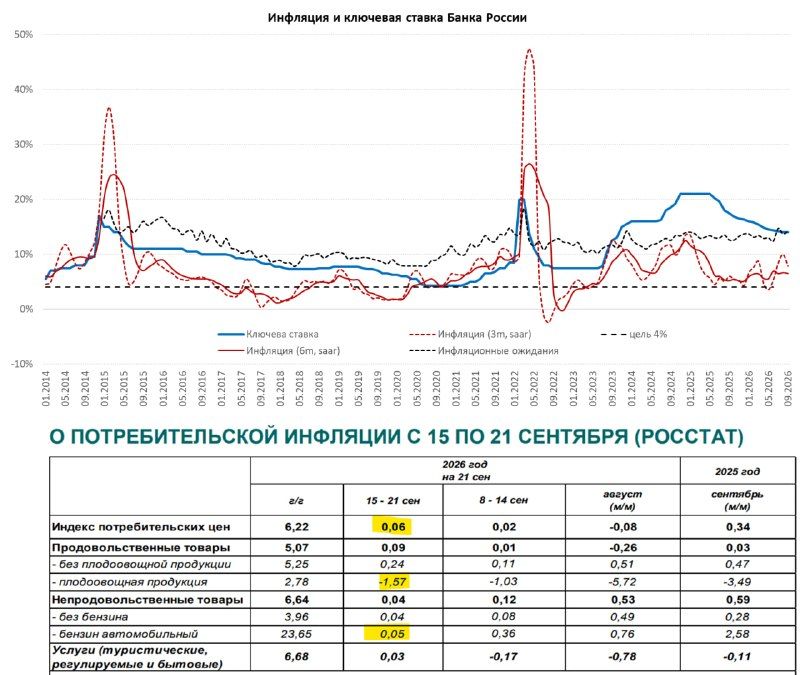
Прирост цен за неделю 0.06% н/н, годовой прирост идет на 6.2% г/г по итогам сентября - тенденции значимо не меняются, с начала месяца цены прибавили 0.13%. С начала года 4.8% (но еще не доехали тарифы).
Банк России в последнем обзоре трендов оценивал инфляцию 0.14% по итогам полного месяца, как соответствующую цели 4% (SAAR), мы идем повыше - в район 5-6% (SAAR), а средняя за 3 месяца ближе к 8% (SAAR) против прогноза ЦБ 7%.
С 1 октября повысят тарифы ЖКХ и РЖД, с 1 января 2027 года - утильсбор (плановые 10-20%). Но по итогам года все же идем ближе к 7% г/г.
Возвращаясь к Резюме заседания по ставке, хотя Банк России в целом оценил ДКУ умеренно жесткими, но...
"Оценки степени жесткости денежно-кредитных условий различались. Отдельные участники полагали, что денежно-кредитные условия приблизились к нейтральным или даже стали умеренно мягкими…
...динамика денежной массы и кредита требует более внимательного мониторинга ".
В общем-то я бы оставил две доминанты:
- Мониторинг и оценка жесткости ДКУ (кредита, М2, ИО, рыночных ставок).
- Влияние временного выбытия производственных (и логистических) мощностей, которые будут наиболее значимы для текущей траектории инфляции и ставок.
Бюджет пока можно отодвинуть - он должен быть +/- в рамках июльского прогноза. В целом пока вряд ли есть поводы для смягчения.
Комментарии