В отчете «Фикс Прайса» заметны положительные тенденции
Мы подтверждаем рейтинг «Покупать» по акциям «Фикс Прайса» и сохраняем целевую цену 0,83 руб.
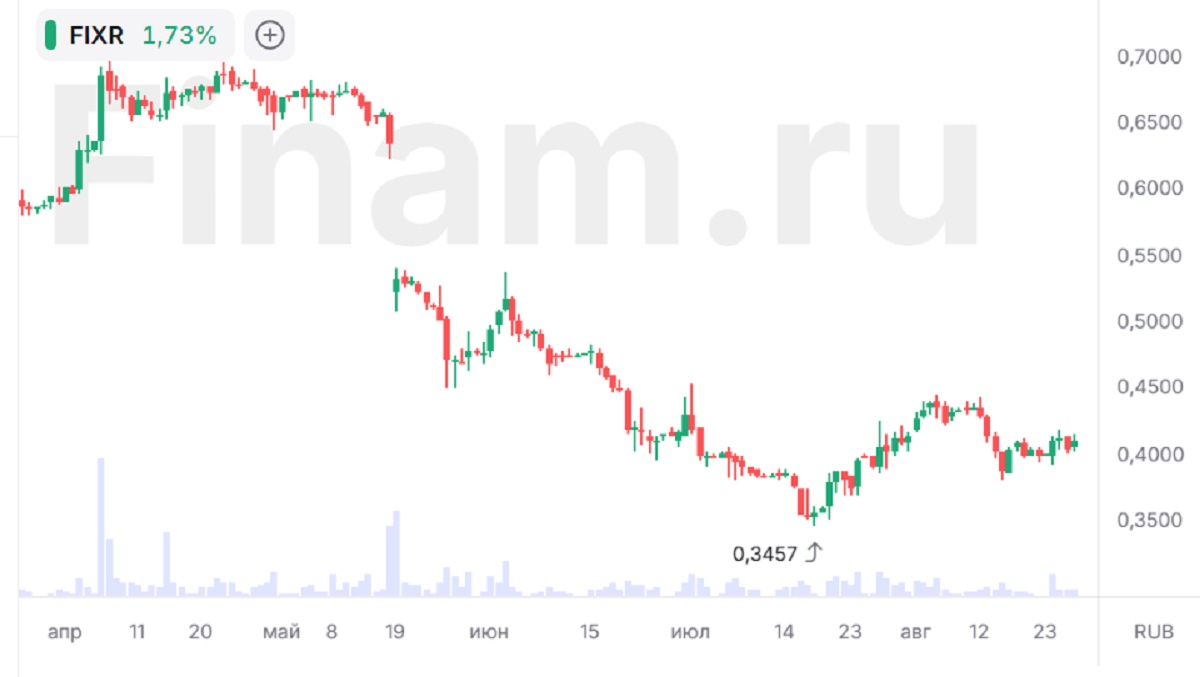
Потенциал роста составляет 102,4%. Вышедшая отчетность «Фикс Прайса» по итогам второго квартала показала положительные тенденции в LFL-показателях и маржинальности, динамика которых ранее была основным негативом в кейсе ритейлера. Кроме того, в условиях сохраняющейся низкой долговой нагрузки компания может продолжить направлять практически все свободные денежные средства на дивиденды, как это было сделано по итогам 2025 г. В такой ситуации по итогам 2026 г. ожидаем от «Фикс Прайса» дивидендной доходности на уровне почти 20%, что является высоким для сектора значением. Также отметим, что локально «Фикс Прайс» стал невольным бенефициаром проблем у маркетплейсов, являющихся прямыми конкурентами ритейлера.
| FIXR | Покупать | |||
| Целевая цена | 0,83 руб. | |||
| Текущая цена | 0,41 руб. | |||
| Потенциал роста | 102,4% | |||
| ISIN | RU000A10B5G8 | |||
| Капитализация, млрд руб. | 41,0 | |||
| EV, млрд руб. | 74,5 | |||
| Количество акций, млрд | 100 | |||
| Free float | 16,5% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 300,3 | 313,3 | 331,6 | |
| EBITDA скорр. | 46,1 | 38,9 | 39,0 | |
| EBIT | 29,6 | 20,0 | 19,2 | |
| Чистая прибыль | 21,4 | 11,2 | 10,3 | |
| DPS, руб. | N/A | 0,11 | 0,08 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA скорр. | 15,4% | 12,4% | 11,8% | |
| Чистая маржа | 7,1% | 3,5% | 3,1% | |
«Фикс Прайс» — лидер российского рынка среди ритейлеров, оперирующих в сегменте магазинов фиксированных цен. На данный момент компания имеет 8 077 магазинов в РФ и ближайшем зарубежье.
«Фикс Прайс» опубликовал умеренно положительную отчетность по итогам 2К 2026. По итогам квартала выручка ритейлера увеличилась на 6,9% г/г, до 82,2 млрд руб., EBITDA скорректированная (МСФО 16) — на 9,4% г/г, до 10,0 млрд руб. Чистая прибыль выросла на 15,7% г/г, до 2,6 млрд руб.
LFL-показатели начали показывать признаки улучшения. Средний чек вырос на 6% г/г, что близко к уровню общей инфляции. Трафик во втором квартале сократился на 2,2% г/г, но это заметно лучше, чем сокращение на 5,8% г/г в первом квартале. LFL-продажи на таком фоне выросли на 3,7% г/г.
Рост расходов постепенно снижается, что позволило немного восстановить маржинальность. Ситуация на рынке труда выглядит уже не настолько горячей, как в 2024–2025 гг., на фоне чего расходы на персонал растут менее высокими темпами. Также впечатляет рост себестоимости продаж всего на 3,5% г/г, что может быть связано с эффектом крепкого рубля. Эти факторы позволили нарастить маржинальность по EBITDA на 0,3 п. п. г/г.
Продолжается расширение сети «Фикс Прайс», что остается одним из основных драйверов для выручки. По итогам полугодия чистые открытия составили 259 магазинов. По итогам второго квартала общее количество магазинов достигло 8 077, что соответствует росту на 9% за год.
Свободный денежный поток по итогам второго квартала вырос в 2,2 раза г/г, до 12,5 млрд руб. Преимущественно это связано с высвобождением почти 6 млрд руб. оборотного капитала. Долговая нагрузка составляет комфортные 0,9 «Чистый долг / EBITDA» (МСФО 16).
Устойчивое финансовое положение может позволить «Фикс Прайсу» направлять на дивиденды все свободные денежные средства, как это случилось по итогам прошлого года. В базовом сценарии ожидаем выплаты 0,08 руб. на акцию по итогам года, что соответствует почти 20% доходности.
На фоне слабой динамики акций оценка «Фикс Прайса» по мультипликаторам выглядит заниженной для защитного сектора. По нашим расчетам, EV/EBITDA 2026E у компании составляет всего 1,9, а P/E 2026E — 4,0.
Для расчета целевой цены акций «Фикс Прайса» мы использовали модель дисконтированных дивидендов (DDM). Наша оценка соответствует апсайду 102,4%.
Рисками для «Фикс Прайса» являются возможность дальнейшей слабой динамики LFL-показателей, рост конкуренции со стороны жестких дискаунтеров и маркетплейсов, увеличение расходов и неопределенность относительно нормы выплат дивидендов.
Аналитический обзор от 22 мая 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 27.08.2026.
Комментарии