В котировках SITC есть риск коррекции после обновления максимумов

SITC International Holdings — ведущая судоходная компания в Азиатско-Тихоокеанском регионе со штаб-квартирой в Гонконге, которая предлагает своим клиентам комплексные транспортные и логистические решения. Деятельность группы охватывает интегрированные логистические услуги, такие как контейнерные перевозки, экспедирование грузов, агентские услуги, обслуживание складов и терминалов, лизинг контейнерных судов и земельных участков, и др.
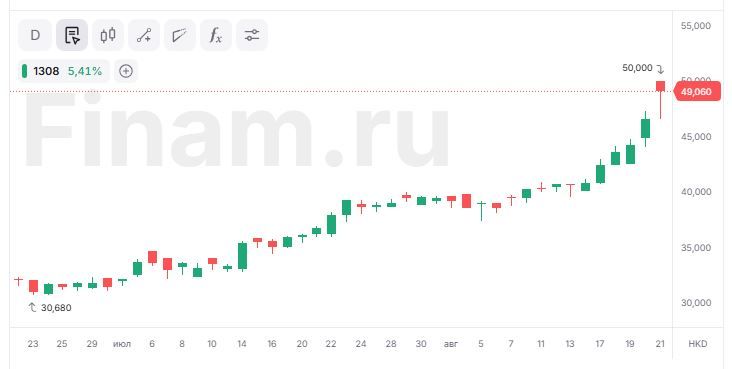
Мы понижаем рейтинг акциям SITC до «Продавать» с целевой ценой HKD 36,84, что соответствует даунсайду 25%. Компания показала сильные финансовые результаты, нарастив выручку и повысив эффективность операционной деятельности в 1П 2026. С конца января котировки выросли почти на 86% за счет ситуации с Ормузским проливом и ростом спроса на перевозки в Азиатском регионе. Однако ситуация остается неоднозначной, риски сохраняются, а котировки выглядят перекупленными. После обновления исторических максимумов цена с большой вероятностью уйдет в коррекцию.
| 1308.HK | Продавать | |||
| Целевая цена | HKD 36,84 | |||
| Текущая цена | HKD 49,06 | |||
| Потенциал снижения | 24,9% | |||
| ISIN | KYG8187G1055 | |||
| Капитализация, млрд HKD | 133,92 | |||
| Количество акций, млрд | 2,7 | |||
| Free float | 99% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 3 058 | 3 412 | 3 408 | |
| EBITDA | 1 162 | 1 337 | 1 186 | |
| Чистая прибыль | 1 028 | 1 230 | 1 025 | |
| Дивиденд, $ | 0,32 | 0,39 | 0,32 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 38,46% | 39,19% | 38,48% | |
| Чистая маржа | 33,63% | 35,84% | 31,42% | |
Финансовый отчет. SITC продемонстрировала устойчивые финансовые результаты по итогам 1П 2026. Выручка выросла на 10,7% г/г, до $1,84 млрд, валовая прибыль — на 9,5% г/г, до $733,2 млн, а чистая прибыль — на 7,4% г/г, до $680,5 млн. Рост выручки был обеспечен сочетанием увеличения объемов контейнерных перевозок на 7,8% г/г, до 1,97 млн TEU, и повышения средней ставки фрахта на 4,0% г/г, до $807,2/TEU. Положительная динамика результатов была обусловлена как ростом физических объемов, так и улучшением ценовой конъюнктуры на рынке контейнерных перевозок. При этом темпы роста себестоимости превысили темпы роста выручки: расходы на продажи увеличились на 11,4% г/г. В результате валовая маржа несколько снизилась — с 40,2% до 39,8%. Дополнительное давление на прибыль оказал рост административных расходов на 17,1% г/г, главным образом из-за увеличения затрат на персонал.
Основным фактором неопределенности остается внешняя среда. SITC отмечает, что геополитические конфликты и торговые ограничения поддерживают баланс спроса и предложения в контейнерных перевозках, однако одновременно повышают стоимость энергии, создают риски для цепочек поставок и делают фрахтовые ставки более волатильными. В текущих условиях компания делает акцент на повышении операционной эффективности, оптимизации флота и контроле над затратами.
Компания продолжает активно инвестировать в расширение флота. На 30 июня 2026 г. SITC эксплуатировала 120 судов общей вместимостью 185,4 тыс. TEU, из которых 98 находились в собственности компании. В 1П капитальные затраты составили $77,4 млн, причем $71,9 млн пришлось на приобретение контейнерных судов. На конец июня у SITC были заключены контракты на строительство нескольких десятков контейнеровозов.
Главные драйверы роста — устойчивое увеличение спроса на азиатском рынке. По данным Таможенного управления КНР, лидерами по товарообороту с Китаем в 1П 2026 стали страны АСЕАН (Ассоциация государств Юго-Восточной Азии), с которыми торговля выросла на 22,5% г/г и достигла $626 млрд. SITC фокусируется на перевозках внутри региона, который демонстрирует опережающие темпы развития благодаря динамике экономик Юго-Восточной Азии, наращиванию экспорта из Китая и укреплению промышленной интеграции между странами. Особенно заметное влияние оказывает перенос производственных цепочек в регион, что способствует увеличению спроса на контейнерные перевозки.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Для расчета целевой цены акций SITC мы использовали оценку по мультипликаторам P/E, EV/EBITDA и P/PDS 2026E относительно аналогов. Наша оценка предполагает целевую цену HKD 36,84 и даунсайд 24,9%.
Ключевыми рисками для бизнеса компании мы видим мировую рецессию из-за конфликта на Ближнем Востоке, глобальное снижение покупательной способности, рост конкуренции в регионе.
Аналитический обзор от 13 марта 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии