В акциях Techtronic Industries есть риск коррекции

Techtronic Industries (TTI) — международный производитель электроинструментов и бытовой техники. Компания основана в 1985 г. и базируется в Гонконге. Специализируется на разработке, производстве и продаже аккумуляторных и проводных инструментов, садового оборудования, техники для уборки.
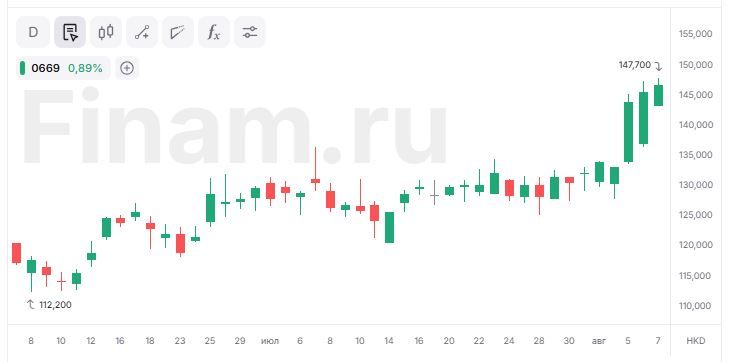
Мы снижаем рейтинг для акций Techtronic Industries до «Продавать» по итогам отчетности 1П 2026 с сохранением целевой цены на уровне HKD 111,99, что соответствует даунсайду 23,6%. С начала 2026 г. котировки прибавили около 63% на фоне роста финансовых результатов и оптимистичных ожиданий инвесторов в сегменте ИИ. На данный момент цена находится на исторических максимумах и выглядит перекупленной при сохраняющихся рисках.
| 0669.HK | Продавать | |||
| Целевая цена | HKD 111,99 | |||
| Текущая цена | HKD 146,60 | |||
| Потенциал снижения | 23,6% | |||
| ISIN | HK0669013440 | |||
| Капитализация, млрд HKD | 263,9 | |||
| Количество акций, млрд | 1,8 | |||
| Free float | 74,76% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 14 622 | 15 259 | 16 233 | |
| EBITDA | 2 050 | 2 205 | 2 283 | |
| Чистая прибыль | 1 122 | 1 198 | 1 453 | |
| Дивиденд, $ | 0,29 | 0,17 | 0,39 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 14,02% | 14,45% | 14,07% | |
| Чистая маржа | 7,67% | 7,84% | 8,95% | |
Производственные мощности TTI расположены в Китае, Вьетнаме, США, Мексике и Европе, а ключевыми рынками сбыта являются Северная Америка и Европа.
Финансовый отчет. Выручка компании в 1П 2026 увеличилась на 5,9% г/г и составила $8,3 млрд, тогда как чистая прибыль выросла на 17,5% г/г, достигнув $738 млн. Показатель EBITDA подрос на 10,8% г/г, до $1,18 млрд. Значительный вклад обеспечили основные бренды компании. Рост показателей объясняется не только расширением спроса, но и стратегическим фокусом компании на инновациях и обновлении продуктового портфеля. Конкурентоспособность новых моделей аккумуляторного инструмента позволила TTI укрепить позиции на ключевых рынках и увеличить объем продаж.
В 1П 2026 TTI продолжила успешно смягчать влияние торговых тарифов за счет дальнейшей оптимизации производственных процессов, повышения производительности и развития партнерств с поставщиками. Благодаря этим мерам компания добилась существенного роста валовой маржи на 258 базисных пунктов (до 42,9%), несмотря на сохраняющееся внешнее давление. Это позволило не только компенсировать эффект тарифов, но и обеспечить заметное улучшение чистой маржи по сравнению с аналогичным периодом прошлого года (+90 б. п.).
Главные драйверы роста компании — cильные бренды с устойчивым спросом, например Milwaukee, который продемонстрировал рост продаж на 10,5% г/г в 1П, около 70% выручки приходится на него. Бренд в том числе предлагает решения для строительства, обслуживания и модернизации дата-центров, что создает устойчивый спрос на продукцию.
Руководство TTI сохраняет позитивный взгляд на текущий год и ожидает продолжения роста выручки по ключевым брендам на однозначные проценты. Руководство выразило уверенность в достижении целевого показателя EBIT-маржи 10% к 2027 г. и сохранении положительной динамики в 2028-м и далее. Компания намерена и дальше реализовывать инициативы, направленные на повышение доходности для акционеров, анонсировав программу выкупа акций на $500 млн, из которых $42 млн уже реализовано. Кроме того, полугодовой дивиденд увеличен на 20% г/г — до $0,1931 на акцию (доходность 0,6%), что подтверждает уверенность менеджмента в устойчивости бизнеса.
Основной фокус TTI — инновационные беспроводные решения на базе литийионных батарей. По данным MarketUS, объем мирового рынка литийионных аккумуляторов составит около $448,8 млрд к 2034 г., со среднегодовым темпом роста 18,3% в предстоящие годы.
Techtronic активно расширяет свое присутствие на международных рынках, включая Азию и Латинскую Америку. Компания разрабатывает стратегии для привлечения новых пользователей и расширения географического охвата, что способствует увеличению рыночной доли и диверсификации доходов.
Наша оценка определялась на основе мультипликаторов P/E, EV/EBITDA и EV/Sales 2026E и аналогичных исторических мультипликаторов. Оценка предполагает целевую цену HKD 111,99 и даунсайд 23,6%. Основными рисками мы видим сокращение выручки во второстепенных сегментах, рост расходов на сбыт и риски, связанные с возможной мировой рецессией.
Аналитический обзор от 2 апреля 2026 г., Аналитический обзор от 22 августа 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 07.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии