В акциях МосБиржи сохраняется существенный апсайд
Московская биржа — крупнейшая биржевая площадка России, которая проводит торги акциями, облигациями, производными инструментами, валютой, инструментами денежного рынка и товарами, обеспечивает клиринг и расчетно-депозитарное обслуживание.
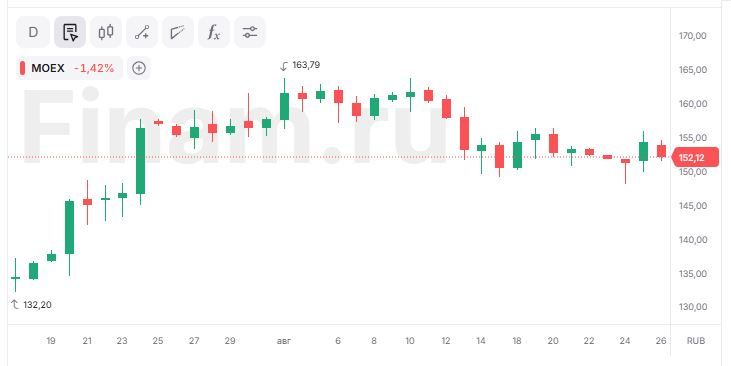
Проанализировав отчетность Мосбиржи за 2К 2026, мы подтверждаем рейтинг «Покупать» для акций компании и целевую цену 231,0 руб., что предполагает потенциал роста на 52,1%. Наша оценка справедливой стоимости данных бумаг основана на сравнении с аналогами по коэффициентам P/B и P/E NTM, с использованием 25%-го странового дисконта, а также на анализе собственных исторических мультипликаторов компании.
Результаты Мосбиржи за 2К 2026 мы оцениваем как в целом нейтральные. Компания продолжила демонстрировать уверенный рост комиссионного дохода, однако это было частично нивелировано возобновившимся снижением процентных доходов. Чистая прибыль сдержанно повысилась и оказалась в рамках ожиданий. Наш взгляд на перспективы бизнеса Мосбиржи остается умеренно позитивным, акции компании по-прежнему выглядят существенно недооцененными по мультипликаторам по отношению к аналогам EM, даже с учетом странового дисконта РФ, и могут стать неплохим вариантом для включения в долгосрочные инвестиционные портфели.
| MOEX.MM | Покупать | |||
| Целевая цена, руб. | 231,0 | |||
| Текущая цена, руб. | 151,9 | |||
| Потенциал роста | 52,1% | |||
| ISIN | RU000A0JR4A1 | |||
| Капитализация, млрд руб. | 345,9 | |||
| Количество акций, млн | 2 276,4 | |||
| Free float | 59% | |||
| DY NTM | 13,1% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 145,1 | 129,0 | 141,2 | |
| Скорр. EBITDA | 104,3 | 84,9 | 89,6 | |
| Скорр. чистая прибыль | 80,1 | 57,7 | 59,5 | |
| DPS, руб. | 26,1 | 19,6 | 19,9 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 71,9% | 65,8% | 63,5% | |
| Чистая маржа | 55,2% | 44,7% | 42,2% | |
Валовая операционная выручка Мосбиржи во 2К 2026 увеличилась на 6,7% г/г, до 34,4 млрд руб. Комиссионные доходы выросли на 24,8%, до 22,3 млрд руб., при этом драйверами стали комиссии на рынках облигаций, денежном рынке и срочном рынке, тогда как комиссии на рынке акций упали на 27% из-за его слабости и снижения объема торгов. Чистый процентный доход просел на 16,3%, до 11,9 млрд руб., в результате доля комиссионного дохода в структуре выручки поднялась до 65%. Совокупные операционные расходы повысились на 10,4%, до 13,5 млрд руб. Как результат — скорректированный показатель EBITDA увеличился на 6,2%, до 23,2 млрд руб., при высокой рентабельности 67,6%, скорректированная чистая прибыль — также на 6,2%, до 15,8 млрд руб. Руководство Мосбиржи понизило прогноз по росту операционных расходов в 2026 г. до 9–15% с 15–25%, а капитальные затраты по-прежнему ожидаются в диапазоне 11–15 млрд руб. (дополнительно 8 млрд руб. планируется направить в качестве предоплаты за строительство новой штаб-квартиры).
Преимуществом Мосбиржи является сильный дивидендный профиль. По итогам 2025 г. компания выплатила дивиденды в размере 19,57 руб. на акцию, а всего на выплаты направлено 75% прошлогодней прибыли. По нашей оценке, величина дивиденда за 2026 г. составит 19,9 руб. на акцию, что соответствует неплохой дивдоходности на уровне 13,1% NTM.
Наш взгляд на перспективы бизнеса Мосбиржи остается умеренно позитивным. Компания продолжает выигрывать от текущей повышенной волатильности на финансовых рынках РФ, о чем говорят ее хорошие операционные показатели (в частности, в июле объем торгов подскочил на 40% г/г, до 210,5 трлн руб.). При этом мы рассчитываем, что дальнейшее плавное снижение ключевой ставки в стране будет способствовать постепенному улучшению ситуации на рынках, формированию тенденции перетока средств розничных инвесторов с банковских депозитов на биржу, активизации IPO отечественных эмитентов. Это положительно скажется на активности торгов и комиссионных доходах Мосбиржи. А долгосрочными факторами поддержки бизнеса Мосбиржи должны стать восстановление российской экономики и развитие отечественного фондового рынка, что поспособствует дальнейшему повышению интереса населения к инвестициям, расширение спектра доступных для торговли инструментов, в том числе за счет ESG-, ЦФА- и криптопродуктов, развитие портала «Финуслуги».
Основные риски связаны с остающейся сложной экономической ситуацией в РФ и высокой геополитической напряженностью, что может сдерживать дальнейшее восстановление фондового рынка, продолжением усиления санкционного давления на экономику страны в целом и финансовый сектор в частности, например в случае отсутствия прогресса в урегулировании украинского кризиса.
Аналитический отчет от 20 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 26.08.2026.
Комментарии