В акциях «Аэрофлота» сохраняется апсайд

Мы подтверждаем рейтинг «Покупать» акциям «Аэрофлота» по итогам отчетности за 1П 2026 с целевой ценой 46,84 руб., что предполагает потенциал роста на 50% от текущего ценового уровня.
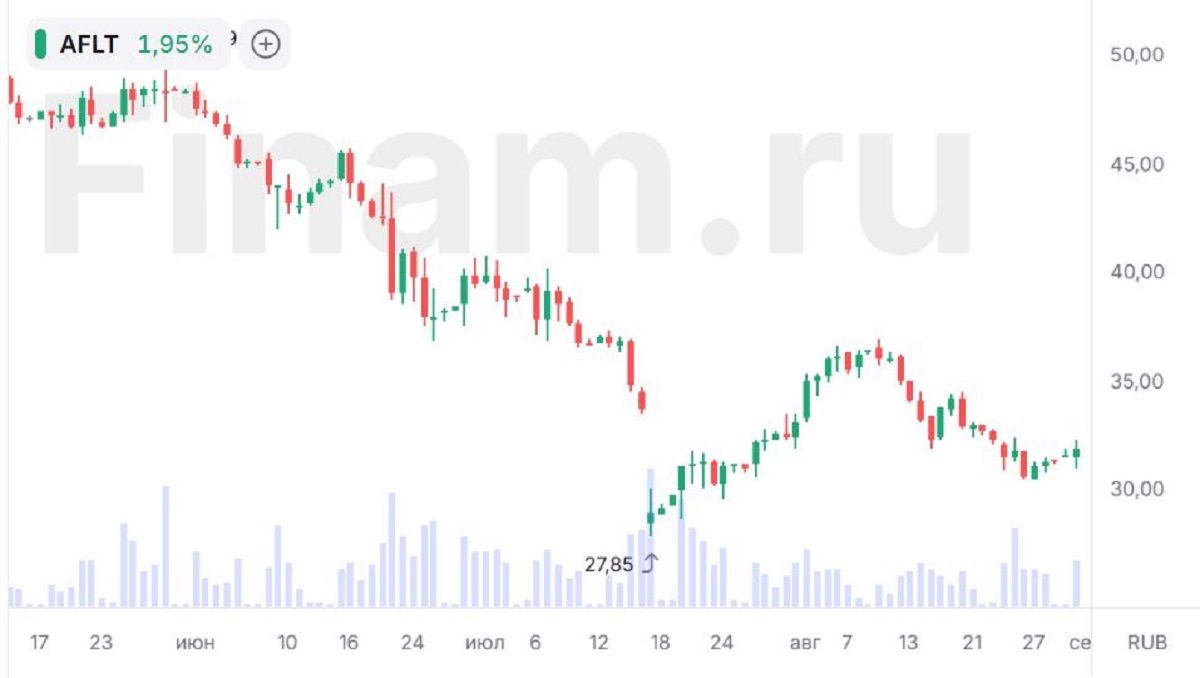
С пиков 2026 г. котировки потеряли около 47% на фоне общего негатива на рынке, а также разочаровывающих финансовых результатов. Однако в текущих обстоятельствах риски уже заложены в цену и акции выглядят излишне перепроданными. Компания продолжает наращивать пассажиропоток и пассажирооборот, развивая новые направления, особенно в Азию, а также ждет поставки отечественных самолетов в следующем году.
| AFLT | Покупать | ||
| Целевая цена, руб. | 46,84 | ||
| Текущая цена, руб. | 31,22 | ||
| Потенциал роста | 50% | ||
| ISIN | RU0009062285 | ||
| Капитализация, млрд руб. | 124,13 | ||
| EV, млрд руб. | 635,73 | ||
| Количество акций, млн | 3 976 | ||
| Free float | 25% | ||
| Финансовые показатели | |||
| Показатель | 2024 | 2025 | 2026П |
| Выручка, млрд руб. | 856,7 | 902,3 | 954,0 |
| EBITDA, млрд руб. | 212,9 | 253,7 | 189,6 |
| Маржа EBITDA | 25% | 28% | 20% |
Аэрофлот — крупнейшая в России авиационная группа, которой принадлежит авиакомпания «Аэрофлот», региональные авиалинии «Россия» и лоукостер «Победа».
Финансовые результаты. По итогам 1П 2026 выручка Группы «Аэрофлот» выросла на 3,6% г/г и составила 429,8 млрд руб. Основной драйвер роста — увеличение пассажирооборота (+5,1% г/г) и рекордная занятость кресел (90,9%). Однако позитивный эффект от роста выручки частично нивелировался снижением доходных ставок из-за крепкого рубля и некоторого сокращения выручки от грузовых перевозок. Тем не менее доход на креслокилометр продолжает рост, в том числе благодаря увеличению тарифов на перевозки.
Показатель «скорректированная EBITDA» почти не изменился: 83,1 млрд руб. против 82,8 млрд в 2025 г. Однако снижение рентабельности (до 19,3% против 20% годом ранее) указывает на рост издержек, не полностью компенсируемый увеличением объема перевозок. Чистый убыток за 6 месяцев 2026 г. составил 0,6 млрд руб. против прибыли 74,3 млрд годом ранее. Скорректированная чистая прибыль снизилась на 89%, составив 0,47 млрд руб. (4,3 млрд в 2025 г.). Основные причины — заметный рост операционных расходов (+9,7% г/г без учета прочих доходов/расходов), особенно значительное удорожание авиакеросина (+13% г/г) и повышение ставок аэропортовых сборов на фоне реконструкции терминалов. Однако рост расходов на топливо компенсируется топливным демпфером, выплаты по которому увеличились почти в 6 раз г/г. Существенным фактором стал также рост расходов на персонал (+16,1% г/г), связанный с инициативами по повышению окладов и расширению компетенций. Финансовые доходы снизились на 88% г/г, а финансовые расходы увеличились на 13% г/г. Чистый долг на 30 июня 2026 г. составил 511,6 млрд руб., что ниже показателя на 31 декабря 2025 г. на 4,5%.
Группа «Аэрофлот» за январь — июль 2026 г. перевезла 31,7 млн пассажиров (+0,1% г/г): на внутренних линиях — 23,4 млн пассажиров (-3,5% г/г), на международных — 8,3 млн (+11,9% г/г). Рост международных направлений обусловлен расширением маршрутной сети за счет открытия новых направлений, оптимизацией перевозок и совершенствованием расписания. Пассажирооборот увеличился на 4,8% г/г, до 90,8 млрд пассажиро-километров (пкм).
Авиационная отрасль в России находится в процессе масштабной переориентации на технологический суверенитет и внутреннее производство. Главная задача сектора — замещение парка иностранных самолетов собственными гражданскими лайнерами в рамках комплексной программы развития до 2030 г. Однако поставки вновь откладываются и «Аэрофлот» ожидает новые самолеты к концу 2027 г. вместо конца 2026 г.
Акции «Аэрофлота» обладают потенциалом роста на 50%. Анализ стоимости по мультипликаторам P/E 2026E, EV/S 2026E, EV/EBITDA 2026E относительно аналогов предполагает таргет 46,84 руб. с учетом 65-процентного странового дисконта.
Ключевыми рисками для «Аэрофлота» мы видим замедление прироста пассажиропотока в 2026 г., рост цен на топливо, сложности с обслуживанием самолетов, а также замедление экономического роста в России, что негативно повлияет на платежеспособный спрос.
Аналитический обзор от 10 июля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.08.2026.
Комментарии