Убытки в "М.видео" растут, надежды тают

М.Видео продолжает процесс трансформации из классического продавца электроники в мультикатегорийную открытую платформу и маркетплейс. Давайте проанализируем перспективы компании, опираясь на её отчётность по МСФО за 6 мес. 2026 года.
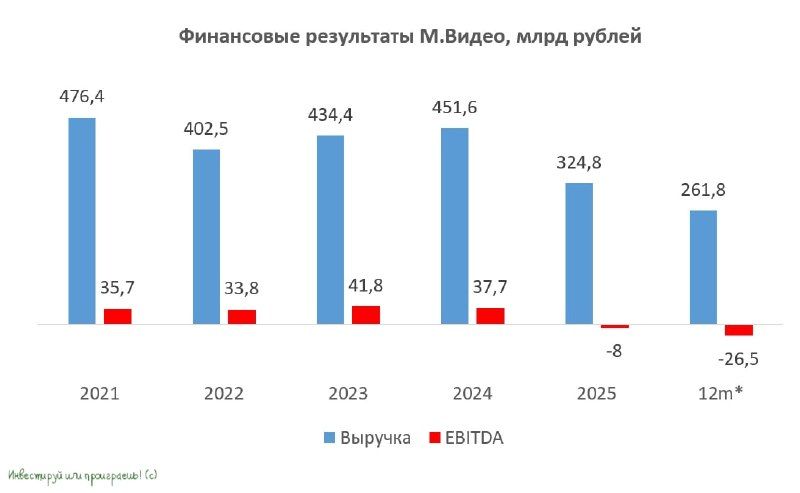
Скажу сразу: цифры выглядят пугающе. Выручка компании с января по июнь рухнула на -36,8% (г/г), составив 108,2 млрд руб. Последние два года рынок бытовой техники и электроники оказался под беспрецедентным давлением: высокая ключевая ставка ЦБ буквально перекрыла кислород спросу с двух сторон. С одной стороны, состоятельные клиенты не спешили обновлять технику, а предпочли переложить свободные средства на банковские депозиты под привлекательный процент. С другой стороны — ещё массовый потребитель, привыкший жить в кредит, отложил покупки до лучших времён из-за заградительных ставок.
Дополнительным ударом по экономике М.Видео стала вынужденная смена структуры товарного обеспечения. Уход западных брендов заставил сети переориентироваться на производителей из России, стран ЕАЭС, Китая и Турции, работающих по модели прямой закупки, а также запустить параллельный импорт.
И если в старой парадигме компания работала на товарном кредитовании от вендоров, то в новой — ритейлеру приходится выкупать товар за свои деньги заблаговременно.
В результате чего капитал М.Видео замораживается в запасах на месяцы, а на фоне двузначной стоимости денег совокупные издержки такой модели начали давить на маржинальность, ограничивая возможности для демпинга.
Если заглянуть в сегменты, то на российском рынке снижение в денежном выражении затронуло все ключевые категории: смартфоны просели на -5,9% (г/г), ноутбуки — на -13,5% (г/г), крупная бытовая техника — на -1,5% (г/г). Но у М.Видео дела идут ещё хуже: выручка упала на -36,8% (г/г) — значительно сильнее, чем в среднем по рынку. Причина кроется не только в слабом спросе, но и в самой трансформации бизнес-модели: компания сознательно закрывает низкомаржинальные магазины, переходя к платформенной модели.
Как результат — общее число точек сети «М.Видео» и «Эльдорадо» за год сократилось на -42% до 638 штук.
Менеджмент пришёл к выводу, что ресурс роста на отечественном рынке бытовой техники и электроники полностью исчерпан. Теперь ставка делается на мультикатегорийный маркетплейс с открытой витриной с собственной развитой розницей, которая теперь выступает скорее как шоу-рум и пункт выдачи заказов.
Оборот маркетплейса по итогам первого полугодия действительно вырос в 4 раза до 17,7 млрд руб. Однако обольщаться этими темпами не стоит — во многом это исключительно эффект низкой базы. Во втором полугодии дополнительную поддержку сегменту могут оказать внешние факторы, а именно участившиеся атаки БПЛА на склады крупнейших логистических хабов страны — Wildberries и Ozon (OZON).
Гендиректором М.Видео весной 2026 года стал Владислав Бакальчук, который в недавнем интервью прямо указал на историческую ошибку компании. После объединения с Эльдорадо в 2018 году М.Видео стал главным окном на российский рынок для крупных производителей. Компания получала маржу, которой не было ни у кого в индустрии:
«Ты сидишь, условно, на золотых шахтах. Зачем тебе делать какую-то технологию?» — философски заметил Владислав Бакальчук.
Именно эта сверхприбыльность, по его мнению, и убила технологическое развитие сети. Вместо того чтобы органично строить маркетплейс на базе огромного трафика, который на тот момент кратно превышал показатели Ozon и Wildberries, компания запустила цифровое направление «сбоку», не интегрируя его в ядро бизнеса.
Теперь задача у М.Видео стоит титаническая: своей целью Владислав Бакальчук называет перекрытие онлайн-выручкой лучшего оффлайнового года в истории компании, а это более 600 млрд руб.
Выйти в безубыточность менеджмент рассчитывает года через два, а основным инструментом привлечения селлеров должна стать агрессивная ценовая политика.
«Наши комиссии такие же, как на маркетплейсах 2 года назад — ниже существующих на 20%», — отметил Владислав Бакальчук.
Операционные расходы сокращаются у М.Видео медленнее, чем падает выручка, т.к. эффект от оптимизации розничной сети проявляется с временным лагом — разрывы договоров аренды и выплаты компенсаций персоналу стоят дорого прямо сейчас. На этом фоне компания получила внушительный убыток по EBITDA в размере 14,7 млрд руб., по сравнению с положительным значением в 3,8 млрд годом ранее.
Чистый убыток вырос на 43,5% (г/г) и достиг 36,1 млрд руб., и компания продолжает уверенно погружаться в зону глубоких операционных дыр. Впрочем, для участников рынка этот провал совершенно не стал сюрпризом, но он ещё больше обнажил острую проблему дефицита ликвидности.
В августе ЦБ зарегистрировал допэмиссию акций М.Видео. Компания намерена разместить 500 млн бумаг по закрытой подписке в интересах холдинга SFI и ещё трёх юрлиц по цене 49,9 руб. за акцию — это позволит привлечь порядка 25 млрд руб.
Примечательно, что параметры сделки менялись не раз: изначально обсуждали закрытую подписку на 500 млн бумаг, затем перешли к открытой на 1,5 млрд акций (что грозило размытием уже в 9,3 раза — с 180 млн до 1,68 млрд бумаг), и вот теперь снова вернулись к закрытому формату на 500 млн. Это уже третья по счёту корректировка за последний год.
Для действующих акционеров это означает очередное размытие долей. Сейчас в обращении находится около 180 млн акций, и после размещения 500 млн новых бумаг их общее количество вырастет до 680 млн — то есть в 3,8 раза!
Таким образом, если миноритарий не воспользуется преимущественным правом и не выкупит акции пропорционально своей доле, его участие в капитале компании сократится почти в четыре раза!
Теперь — важная информация для облигационеров «М.Видео». В настоящий момент в обращении остался всего один облигационный выпуск (RU000A10BFP3) с погашением в апреле 2027 года. Объём выпуска — 2 млрд руб., и торгуется он с доходностью к погашению 28,3% годовых. Рынок явно закладывает в эту доходность повышенный риск, однако с учётом привлечённых средств от допэмиссии компания сможет без труда погасить этот долг и избежать дефолта.
Так что для держателей оставшегося выпуска это скорее хорошая новость, чем повод для паники. А для любителей ВДОшек и адреналина это как будто интересная инвестиционная идея с привлекательной доходностью и горизонтом всего на полгода. Но подходит она точно не всем, поэтому не пытайтесь повторять это сами!
Примечательно, что на прошлой неделе дочерняя компания Сбера, выпускающая умные устройства SberDevices, подала в суд на М.Видео с требованием выплатить 6,6 млрд руб. Детали иска в материалах пока не раскрываются, но ранее в СМИ проходила информация об усугублении проблем с нехваткой оборотных средств и растущем долге перед поставщиками. Вероятно, что иск от структуры Сбера связан именно с неплатежами по контрактам.
Подводя итог всему вышесказанному, остаётся только подытожить, что проблемы М. Видео продолжают расти как снежный ком. Перспективы превращения эмитента в успешный маркетплейс вызывают глубокий скепсис, особенно вспоминая неудачный опыт Сбера, который даже с его бездонным маркетинговым бюджетом в итоге так и не сумел вывести Мегамаркет в тройку лидеров, признав поражение и фактически отказавшись от идеи дальнейшего агрессивного развития этого направления.
В этом контексте акции М.Видео (MVID) точно не представляют никакого инвестиционного интереса для покупок, ну а что касается облигаций — тут уж свои риски взвешивайте сами! Выше я всё рассказал.
Комментарии