Цена акций Tesla сильно опережает результаты компании

Мы подтверждаем рекомендацию «Продавать» по акциям Tesla: текущая оценка акций уже заложила будущие успехи в AI и автономии, тогда как операционные и корпоративные риски реализуют прямо сейчас. Пространство для дальнейшего роста выглядит ограниченным, а риски существенной коррекции сохраняются. Наша целевая цена по акциям Tesla — $254, потенциал снижения — 40%. Оценка построена как среднее оценок по историческим мультипликаторам (EV/EBITDA NTM и EV/Sales NTM) и методом дисконтированных денежных потоков.
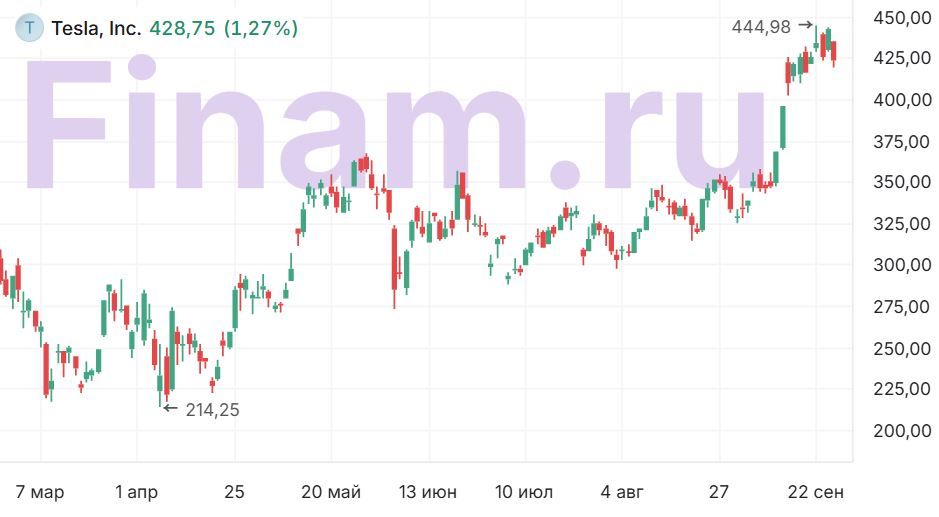
Tesla — производитель одноименных электромобилей, систем генерации и хранения энергии, разработчик ИИ.
| TSLA.O | Продавать | ||
| Целевая цена, $ | 254 | ||
| Текущая цена, $ | 423 | ||
| Потенциал снижения | 40% | ||
| ISIN | US88160R1014 | ||
| Капитализация, млрд $ | 1 408 | ||
| EV, млрд $ | 1 379 | ||
| Количество акций, млн | 3 498 | ||
| Free float | 87% | ||
| Финансовые показатели, млрд $ | |||
| Показатель | 2023 | 2024 | 2025П |
| Выручка | 96,8 | 97,7 | 92,6 |
| EBITDA | 16,6 | 16,6 | 12,6 |
| Чистая прибыль | 10,9 | 8,5 | 5,6 |
| Показатели рентабельности | |||
| Показатель | 2023 | 2024 | 2025П |
| Маржа EBITDA | 17,2% | 17,0% | 13,0% |
| Чистая маржа | 11,2% | 8,7% | 6,3% |
Во 2К 2025 выручка Tesla снизилась на 12% г/г, до $21,6 млрд, заметно не дотянув до ожиданий аналитиков. EPS составил $0,40 (-23% г/г), фактически совпав с прогнозом рынка. Скорр. EBITDA сократилась на 7% г/г, до $3,4 млрд, чистая прибыль снизилась до $1,4 млрд (-23% г/г). Свободный денежный поток сократился более чем в 9 раз, до $0,15 млрд, несмотря на сокращение издержек. Менеджмент прямо предупредил о вероятности «нескольких тяжелых кварталов» впереди в связи с прекращением федеральных субсидий на электромобили в США, ростом импортных тарифов и сохраняющейся неустойчивостью маржинальности.
Акции Tesla продолжают торговаться с крайне завышенными мультипликаторами: P/E (NTM) находится на уровне 199x, что существенно выше исторических значений компании, которая всегда торговалась дорого.
Tesla сдает позиции на важном европейском рынке. Компания столкнулась с нарастающим конкурентным давлением со стороны китайских брендов и европейских автогигантов. Продажи в Европе продолжают падать — по данным ACEA, июльские регистрации машин Tesla сократились на 40% г/г при общем росте рынка EV на 34%.
Tesla сохраняет лидирующие позиции по внедрению технологий автономного вождения (FSD), активно развивает энергосистемы (Megapack) и фокусируется на новых направлениях — запуск роботакси, производство модели Cybercab, развитие Optimus и собственного AI-чипа Dojo. Управление объемом инвестиций в ИИ и расширение производственных мощностей создают потенциал для прорывов в перспективе 3–5 лет. Однако эффект от этих инициатив будет заметен не ранее конца 2026 года.
Рынок роботакси ограничен по масштабу: мировой рынок роботакси, по оценке Fortune Business Inside, достигнет $3,3 млрд. Даже если предположить, что Tesla полностью монополизирует его и Google откажется от развития Waymo, вклад роботакси в структуру выручки компании будет несущественным и не сможет оправдать текущие ожидания по капитализации.
Рынок массовой коммерциализации AI-роботов и домашних помощников (Optimus) только формируется и уже сейчас привлекает множество сильных игроков с технологическими и финансовыми ресурсами. У Tesla нет уникальной монополии в этой области: Boston Dynamics, Figure AI, Agility Robotics, а также Google и Amazon инвестируют миллиарды в собственные разработки. Механизмы коммерческого использования, масштабируемость домашнего применения и даже нормативная база по эксплуатации таких роботов остаются нерешенными.
Что же касается рисков для данного инвестиционного кейса, сохраняется вероятность, что отчет Tesla за 3К 2025 окажется сильнее ожиданий рынка — благодаря повышению спроса перед дедлайном по завершению налоговых льгот 30 сентября в США и лучшей динамике поставок в Китае. Краткосрочный позитив в отчетности может поддержать котировки акций и привести к локальному ралли, даже несмотря на сохраняющиеся фундаментальные риски для бизнеса.
Сохраняется вероятность дальнейшего общего роста американского фондового рынка. На фоне дальнейшего смягчения денежно-кредитной политики ФРС акции Tesla могут расти синхронно с индексом вне зависимости от собственных финансовых результатов. Высокая доля Tesla в индексах и популярность среди розничных инвесторов усиливают этот эффект, повышая вероятность технического роста котировок.
Аналитический обзор от 11 февраля 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 26.09.2025.
* Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.