SPY ETF позволяет сделать ставку сразу на все секторы Америки
SPY — ETF на американский индекс S&P 500, позволяющий сделать ставку сразу на все секторы Америки, в том числе на компании «новой экономики». Около 38% фонда приходится на ИТ-сектор, который является историей роста и прорывов. За 3 года он принес доходность 113% при росте индекса на 71%.
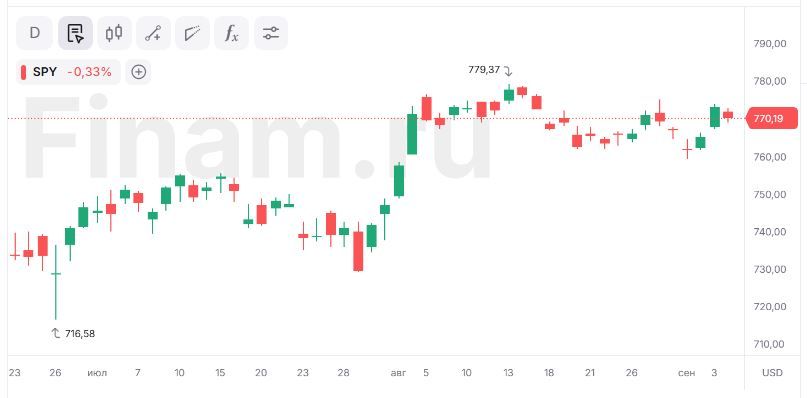
Мы сохраняем целевую цену по ETF SPY, реплицирующему индекс S&P 500, на уровне $803,3, но понижаем рейтинг с «Покупать» до «Держать» после роста. Остаточный апсайд 4,3%. В целом американский рынок акций во многом оправдал наши ожидания: с середины января индекс принес инвесторам около 11% доходности на фоне сильной динамики прибылей и ВВП США. Корпоративная Америка и сама экономика выступают главными драйверами роста, однако риски формируются под влиянием внешних факторов — затяжной войны в Иране, высоких цен на нефть и связанного с ними инфляционного давления, а также роста доходностей на рынке госдолга США и Европы, ожиданий ужесточения ДКП в Штатах. Сезон отчетностей практически завершился. Если не будет нового позитива, инвесторы будут больше обращать внимания на риски. Кроме того, приближаются выборы на фоне внутриполитической напряженности.
| SPY | Держать | |
| Целевая цена | $803,3 | |
| Текущая цена | $770,2 | |
| Потенциал роста | 4,3% | |
| ISIN | US78462F1030 | |
| Плата за управление | 0,0945% | |
| Доходность | ||
| 6M | 14,55% | |
| 1Y | 18,65% | |
| Вес секторов | ||
| Технологии | 38,01% | |
| Финансы | 12,32% | |
| Коммуникации | 9,57% | |
| Здравоохранение | 9,30% | |
| Дискрец. потребление | 8,98% | |
| Промышленность | 8,28% | |
| Повседневное потребление | 4,46% | |
| Нефтегаз | 3,47% | |
| ЖКХ | 2,01% | |
| Сырье | 1,81% | |
| Недвижимость | 1,79% | |
Корпоративная Америка показала сильные результаты по итогам 2К 2026: из отчитавшихся 492 компаний индекса S&P 500 ожидания по прибыли побили 86%. Прибыль компаний S&P 500 во 2К 2026, по прогнозам, вырастет на 53,3% г/г, а самые высокие темпы роста отмечаются в нефтегазе (+142,7%), базовых материалах (+40,3%), технологиях (+79,2%) и коммуникациях (+114,2%), дискреционном потреблении (+90,6%).
ФРБ Атланты прогнозирует, что ВВП США в 3К вырастет на 4,7% к/к в пересчете на годовые темпы (против 1,5% во 2К).
Высокие цены на энергоносители из-за войны на Ближнем Востоке пока не особо затрагивали рынок акций. Но в последнее время, особенно после сильного отчета по занятости в несельскохозяйственных секторах, усилились ожидания повышения процентной ставки на 25 б. п. на заседании ФРС 15–16 сентября. По данным CME FedWatch, вероятность этого оценивается в 58%. Из-за инфляции рынок требует больше доходности на рынке госдолга, что может стать проблемой и для рынка акций, особенно историй роста и классических дивидендных историй. Доходности 30Y UST находятся на уровне 5,26% и ранее, 18 августа, достигали 5,337%. Драйвером стали не только инфляционные ожидания, но и проблемы с долгом: федеральный долг США впервые пересек отметку $40 трлн, а бюджетный дефицит остается большим — около 6% ВВП. Китай продолжает продавать трежерис США: по последним данным, портфель сократился к концу июня до $633 млрд с $684 млрд на конец 2025 г. и $1040 на конец 2021 г. На пике в ноябре 2013 г. он достигал $1317 млрд.
Стоит отметить, что причиной распродажи на рынке госдолга стал и объемный выпуск облигаций со стороны техов для финансирования инфраструктуры ИИ. По данным Reuters, объем размещенного корпоративного долга превысил $220 млрд в этом году, примерно в 2 раза больше аналогичного периода прошлого года, притом что суммарное размещение корпоративных облигаций в США достигло $1,68 трлн (+27% г/г). Гособлигациям приходится соревноваться за капитал, предлагая инвесторам более высокую доходность.
С учетом этого на рынке акций возникает неплохая альтернатива для инвесторов в виде долговых инструментов: зачем рисковать с акциями роста, у которых оценка сильно зависит от прибыли через 5–10 лет или с в чистом виде дивидендными акциями, которые платят 3–4% дивидендной доходности без прогнозов значительного роста прибыли в будущем, если можно купить долгосрочные гособлигации?
Впрочем, рост доходностей не обязательно означает начало рецессии или медвежьего рынка. Пока экономика и прибыли показывают хорошие результаты, эффект на рынок акций может быть ограниченным. Сейчас риски, главным образом, исходят не от экономики и прибылей, а от возможного повышения «ключа» ФРС, высоких доходностей на рынке госдолга США и особенно Европы, выборов и геополитики. Во Франции и Великобритании доходности 30-летних гособлигаций недавно достигали 5,02% (максимум с июля 2008 г.) и 5,92% (максимум с марта 1998 г.) соответственно. Кроме того, технологический сектор — отраслевая доминанта (вес 38%), выглядит перекупленным после роста на 36,4% за полгода и может скорректироваться на 10–15%.
Аналитический обзор от 16 января 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 08.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии