Сохраняем позитивный взгляд на «префы» «Транснефти» после отчета
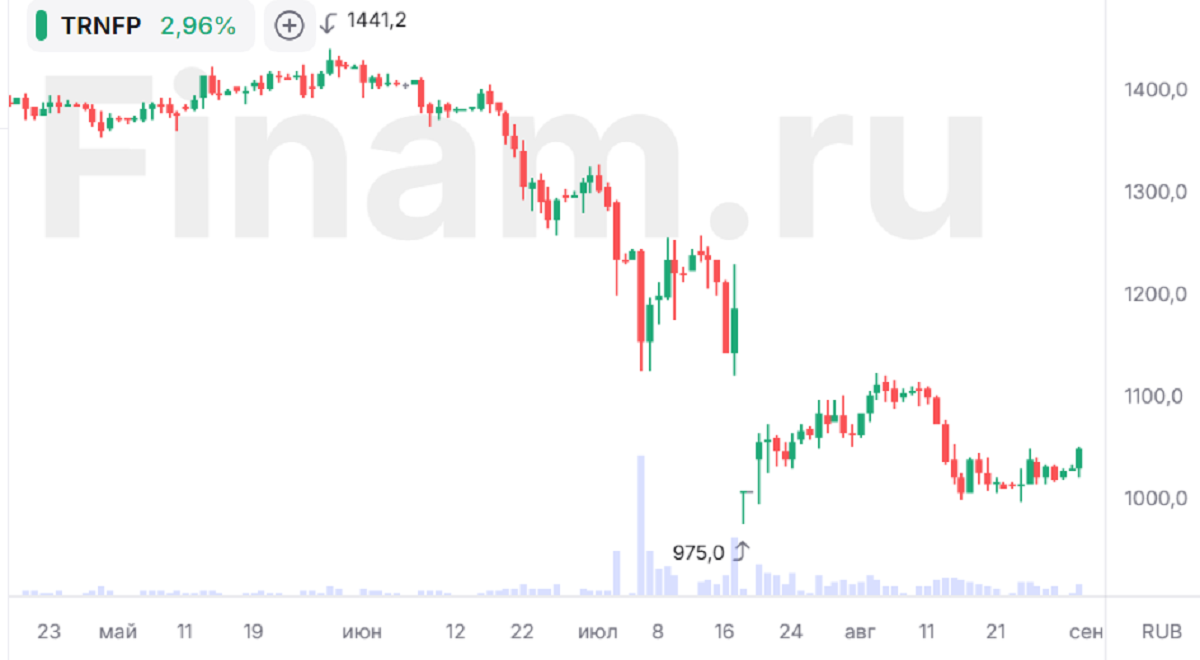
Мы подтверждаем рейтинг «Покупать» по привилегированным акциям «Транснефти» и сохраняем целевую цену на уровне 1 628 руб. Апсайд — 58,8%.
Отчет компании за второй квартал оказался немного лучше наших ожиданий с точки зрения прибыли и EBITDA, но показал слабую динамику FCF. Бизнес «Транснефти» даже в текущих условиях остается достаточно стабильным, несмотря на атаки на экспортную и перерабатывающую инфраструктуру. Вместе со значительной чистой денежной позицией это позволяет рассчитывать на выплату привлекательных дивидендов со стороны «Транснефти». По итогам 2026 года ожидаем от привилегированных акций компании дивидендной доходности более чем 18%.
| TRNFP | Покупать | |||
| Целевая цена, руб. | 1 628 | |||
| Текущая цена, руб. | 1 025 | |||
| Потенциал | 58,8% | |||
| ISIN | RU0009091573 | |||
| Капитализация, млрд руб. | 743 | |||
| EV, млрд руб. | 537 | |||
| Количество акций, млн | 725 | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 1 424 | 1 440 | 1 464 | |
| EBITDA | 545 | 585 | 569 | |
| EBIT | 282 | 345 | 334 | |
| Чистая прибыль акц. | 288 | 226 | 282 | |
| DPS, руб. | 198,3 | 204,2 | 188,0 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 38,3% | 40,6% | 39,1% | |
| Чистая маржа | 20,2% | 15,7% | 19,3% | |
| ROE | 10,4% | 7,8% | 9,6% | |
«Транснефть» — естественная монополия в области транспортировки нефти и нефтепродуктов. Компания транспортирует более 80% всей нефти и около 30% всех нефтепродуктов в России.
«Транснефть» опубликовала нейтральную отчетность по итогам второго квартала 2026 г. Выручка выросла на 5,8% г/г, до 378,8 млрд руб., но EBITDA снизилась на 5,9% г/г, до 140,0 млрд руб. Чистая прибыль акционеров увеличилась на 3,1% г/г, до 75,3 млрд руб. Отметим, что основные показатели оказались немного выше нашего прогноза.
Негативным фактором, повлиявшим на EBITDA, преимущественно стал рост расходов, который не компенсировался увеличением выручки. Выручка преимущественно росла за счет увеличения цен на нефть (что в случае «Транснефти» почти не влияет на EBITDA) и индексации тарифов на транспортировку в начале года. На прибыль дополнительное положительное влияние оказали разовые факторы — рост прочих доходов и доходов от СП.
Свободный денежный поток по итогам квартала стал отрицательным и составил (-39,5 млрд руб.). Полагаем, что в основном это связано с увеличением оборотного капитала в связи с ростом цен на нефть. Чистая денежная позиция остается значительной и составляет 285 млрд руб.
Дивидендная политика «Транснефти» предполагает выплату 50% скорр. прибыли по МСФО В условиях сильного баланса и потребности бюджета (правительство владеет 100% обыкновенных акций) ожидаем продолжения следования политики. В базовом сценарии по итогам 2026 года ожидаем выплаты 188 руб. дивидендов на привилегированную акцию, что соответствует 18,3% доходности.
Некоторым фактором неопределенности выступает покупка 7,5% в неназванной компании за 40 млрд руб. Чистая денежная позиция «Транснефти» позволяет это сделать, но отсутствие информации не позволяет оценить вклад данной сделки в бизнес компании.
Для расчета целевой цены акций «Транснефти» мы использовали модель дисконтированных дивидендов (DDM). Наша оценка предполагает апсайд 58,8%.
Ключевой риск в инвестиционной истории «Транснефти» — возможность слабой динамики добычи нефти в РФ, например из-за влияния санкций или внешних воздействий на российскую инфраструктуру. Также на «Транснефть» негативно влияют повышенные налоги, рост инвестиционной программы и непредсказуемый уровень индексации тарифов на транспортировку в будущем.
Аналитический отчет от 15 августа 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Комментарии