Sinopec — сохраняем умеренно положительный взгляд на фоне неплохого отчета
China Petroleum & Chemical Corporation (Sinopec) — одна из крупнейших китайских нефтегазовых компаний. Деятельность Sinopec охватывает добычу и переработку нефти и газа, нефтехимию, а также розничную реализацию топлива. Основные добывающие и перерабатывающие мощности располагаются в Китае.
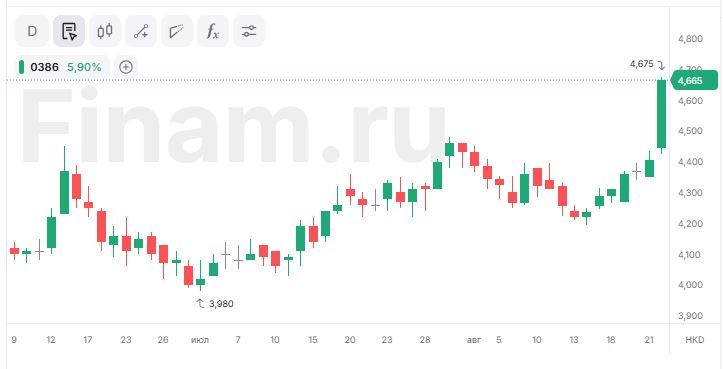
Мы подтверждаем рейтинг «Покупать» по акциям класса H China Petroleum & Chemical Corporation (более известной как Sinopec) и сохраняем целевую цену на уровне HKD 5,16. Апсайд составляет 10,5%. С учетом прогнозных дивидендов по итогам 2026 г. потенциал роста равен 17,2%. В первом полугодии Sinopec смогла нарастить прибыль на фоне увеличения маржинальности переработки из-за конфликта на Ближнем Востоке. Достаточно благоприятная конъюнктура, по нашим оценкам, позволяет рассчитывать на увеличение дивидендов по итогам 2026 г. на 35% г/г. В то же время в Китае внутренние цены на нефтепродукты ограничиваются для защиты конечного потребителя, а дополнительным негативным фактором выступает снижение объемов переработки из-за дефицита нефти в мире. В такой ситуации наш взгляд на акции Sinopec можно охарактеризовать как умеренно положительный.
| 0386.HK | Покупать | |||
| Целевая цена | HKD 5,16 | |||
| Текущая цена | HKD 4,67 | |||
| Потенциал | 10,5% | |||
| ISIN | CNE1000002Q2 | |||
| Капитализация, млрд RMB | 613 | |||
| EV, млрд RMB | 981 | |||
| Количество акций, млрд | 119,9 | |||
| Free float | 31,1% | |||
| Финансовые показатели, млрд RMB | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 3 075 | 2 784 | 3 093 | |
| EBITDA | 191 | 176 | 189 | |
| EBIT | 71 | 49 | 63 | |
| Чистая прибыль | 49 | 33 | 44 | |
| Дивиденд, RMB | 0,31 | 0,20 | 0,27 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 6,2% | 6,3% | 6,1% | |
| Чистая маржа | 1,6% | 1,2% | 1,4% | |
| ROE | 6,0% | 4,0% | 5,3% | |
По итогам первого полугодия Sinopec продемонстрировала достаточно позитивную динамику финансовых результатов. Выручка компании (по международным стандартам) увеличилась на 2,0% г/г, до RMB 1 437 млрд, операционная прибыль — на 11,3% г/г, до RMB 37 млрд. Чистая прибыль акционеров выросла на 19,8% г/г, до RMB 31 млрд.
Рост основных показателей, конечно, связан с ростом цен на нефть и увеличением маржинальности переработки на фоне конфликта на Ближнем Востоке. При этом в Китае действуют механизмы, которые ограничивают внутренние цены на нефтепродукты при слишком сильном росте мировых цен, в связи с чем прибыль Sinopec выросла намного слабее, чем у западных аналогов.
Операционные показатели продемонстрировали разнонаправленную динамику. Добыча углеводородов по итогам полугодия увеличилась на 0,3% г/г, до 113,3 млн б. н. э. Преимущественно увеличивалась добыча газа. При этом объем нефтепереработки уменьшился на 5,6% г/г, до 186,4 млн т. Во втором квартале Китай значительно снизил импорт нефти на фоне роста цен, что вынудило крупнейших нефтепереработчиков сократить загрузку НПЗ. Во втором полугодии менеджмент ожидает сопоставимого уровня нефтепереработки.
Свободный денежный поток по итогам первого квартала снизился на 41,6% г/г, до RMB 9,3 млрд, преимущественно на фоне роста оборотного капитала и увеличения капитальных затрат на 17,8% г/г.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Менеджмент Sinopec планирует выплачивать около 75% прибыли в виде дивидендов и обратного выкупа акций. Выплаты осуществляются дважды в год. По итогам первого полугодия СД рекомендовал выплатить RMB 0,105 на акцию (2,6% доходности). По итогам года в целом выплаты, по нашим оценкам, могут составить RMB 0,27, что соответствует 6,7% доходности — неплохое значение для стабильного нефтепереработчика.
Для расчета целевой цены мы использовали оценку по форвардным мультипликаторам P/EPS, EV/EBITDA и P/DPS относительно аналогов в китайском и международном нефтегазе. Апсайд составляет 10,5%.
Среди ключевых рисков для Sinopec можно отметить возможность сокращения маржи нефтепереработки или замедления темпов роста экономики Китая и, как следствие, снижения спроса на нефтепродукты. Локально компания страдает от дефицита нефти в мире.
Аналитическая записка от 29 мая 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 24.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии