Сделка "Северстали" по покупке ДМЦ укрепляет позиции компании в дистрибуции

Северсталь объявила о покупке ООО «Дмитровский металлоцентр» (ДМЦ), одного из крупнейших производственно-складских комплексов Московской области. ДМЦ выпускает электросварные трубы строительного назначения: круглые, профильные и оцинкованные трубы малого и среднего диаметра, а также перерабатывает плоский прокат.
По данным компании, сделка усиливает трубное направление «Северсталь Сети» и расширяет ее сервисные возможности для малого и среднего бизнеса. Она также поддерживает развитие дистрибуционного бизнеса в Центральном и Северо-Западном федеральных округах.
По словам гендиректора Александра Шевелева, интеграция ДМЦ позволит нарастить реализацию «Северсталь Сети» примерно на 700 тыс. т в год и создаст основу для роста при восстановлении спроса. Стоимость сделки и сроки интеграции не раскрываются.
Влияние
Нейтральная новость. По оценкам компании, производство стали в 2026 г. составит около 11 млн т (+3% г/г), а мощности в 700 тыс. т в год эквивалентны примерно 6%. Вместе с тем это объем продаж дистрибуционного звена, а не прирост выплавки. Вклад в EBITDA будет определяться маржой металлосервиса, которая обычно ниже маржи производства. Оценить его без раскрытия финансовых параметров ДМЦ нельзя.
Профиль актива ориентирован на строительство, от которого зависит около 75% спроса на сталь в РФ. По нашим оценкам, по итогам 2026 г. спрос может снизиться на 5–6% относительно 2025 г., а полного восстановления стройсектора можно ждать не ранее 2028 г. Поэтому, по нашей гипотезе, эффект от расширения сбыта проявится скорее при смягчении денежно-кредитной политики.
По данным СПАРК, компания убыточна на операционном уровне. По нашей оценке, стоимость сделки находится в пределах 3 млрд руб., что в масштабах бизнеса Северстали не является значимой суммой.
Оценка
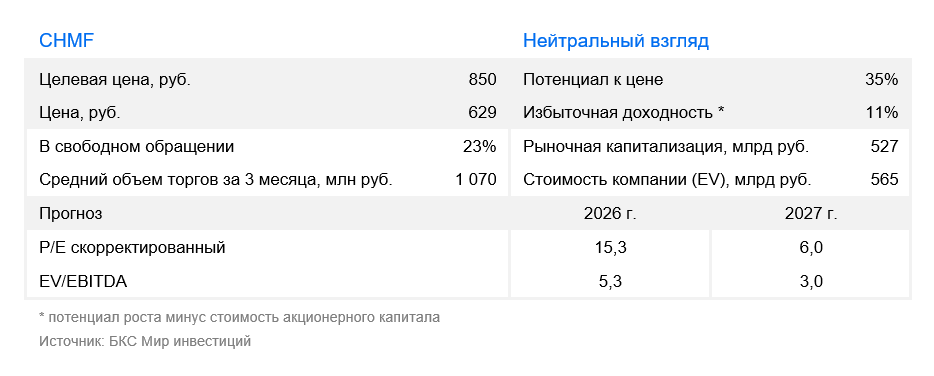
Сохраняем «Нейтральный» взгляд на акции Северстали. Спотовый мультипликатор P/E составлял 7х против исторических 7,5х. С учетом наших прогнозов на 12 месяцев целевой P/E на 2027 г. равен 8,2х, что соответствует «Нейтральному» взгляду. Сделка укрепляет позиции компании в дистрибуции, однако ключевым драйвером для бумаги остается ключевая ставка. Значимого оживления стройсектора ждем при ее снижении до 10–11%, а уровни выше 12% считаем заградительными для инвестиционной активности.
Комментарии