Salesforce – акции наконец начали догонять широкий IT рынок
По итогам отчетности мы подтверждаем целевую цену акций Salesforce на уровне $275,41, однако снижаем рейтинг с «Покупать» до «Держать» на фоне роста котировок. При текущей цене апсайд составляет 9,3%.
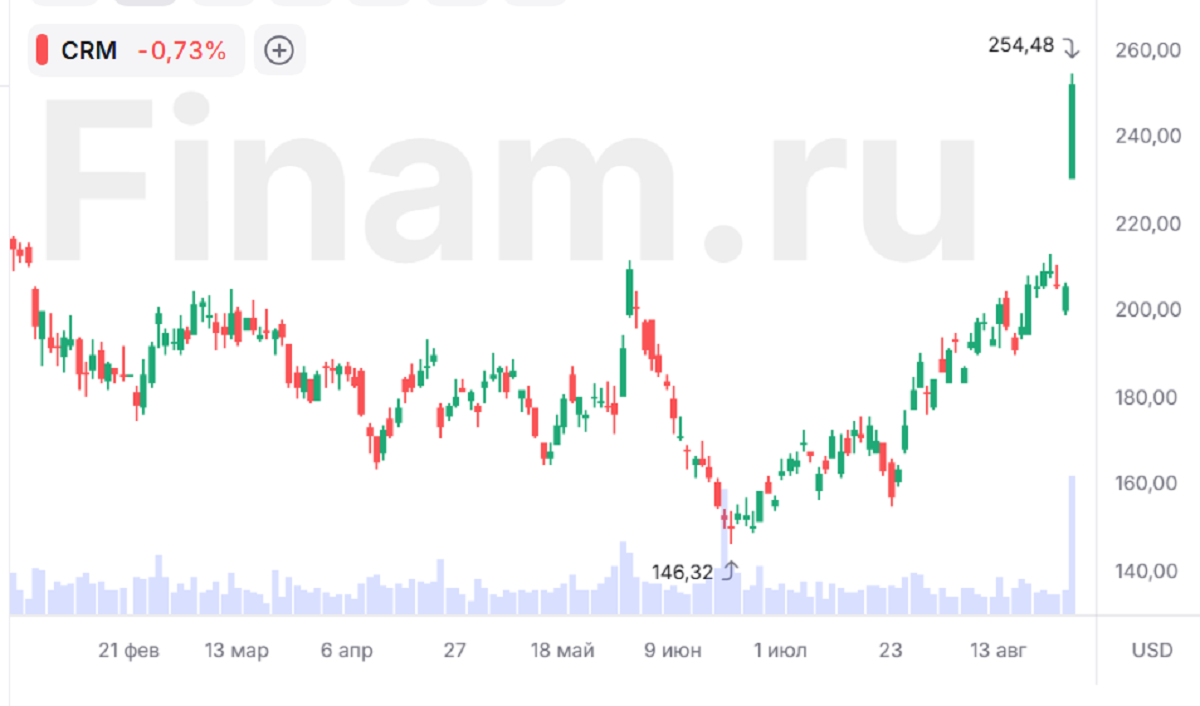
С момента нашего предыдущего обзора акции Salesforce выросли более чем на 35%, подтвердив инвестиционный тезис по компании. При этом их потенциал дальнейшего укрепления уже выглядит ограниченным.
| CRM | Держать | ||||
| Целевая цена | $275,41 | ||||
| Текущая цена | $252,05 | ||||
| Потенциал роста | 9,3% | ||||
| ISIN | US79466L3024 | ||||
| Капитализация, млрд $ | 205,3 | ||||
| EV, млрд $ | 233,2 | ||||
| Финансовые показатели, млрд $ | |||||
| Показатель | 2025* | 2026* | 2027E* | ||
| Выручка | 37,90 | 41,53 | 46,26 | ||
| Скорр. EBITDA | 15,98 | 17,79 | 19,68 | ||
| Скорр. чистая прибыль | 9,93 | 11,97 | 13,24 | ||
| EPS, $ | 10,20 | 12,52 | 15,41 | ||
| Показатели рентабельности | |||||
| Показатель | 2025* | 2026* | 2027E* | ||
| Маржа EBITDA | 42,16% | 42,83% | 42,54% | ||
| Чистая маржа | 26,20% | 28,82% | 28,63% | ||
| ROE | 16,44% | 19,90% | 27,15% | ||
| * Финансовый год с окончанием 31 января | |||||
Salesforce — одна из крупнейших мировых компаний в сфере корпоративного программного обеспечения и облачных технологий. Основной бизнес компании связан с предоставлением платформ для управления взаимоотношениями с клиентами, продажами, маркетингом, клиентской поддержкой и аналитикой.
Ключевым преимуществом Salesforce остается единая экосистема решений для продаж, маркетинга, сервиса, аналитики и коммуникаций. Высокая интеграция продуктов и крупная клиентская база обеспечивают устойчивую повторяющуюся выручку и высокую стоимость перехода на альтернативные решения.
Salesforce приятно удивила рынок сильными результатами за 2К 2027 финансового года, которые оказались лучше ожиданий инвесторов. Выручка выросла на 11% г/г, до $11,35 млрд, немного превысив консенсус на уровне $11,33 млрд. Скорректированная прибыль на акцию составила $5,90 против ожиданий $3,27, однако столь значительное превышение во многом связано с переоценкой инвестиций компании, в том числе доли в Anthropic. Без учета этого эффекта результат был значительно ближе к рыночным ожиданиям.
Операционные показатели также указывают на сохранение устойчивого роста бизнеса. Выручка от подписок и поддержки увеличилась на 12% г/г, до $10,8 млрд, а объем текущих оставшихся контрактных обязательств, один из ключевых опережающих индикаторов будущей выручки Salesforce, вырос на 14% г/г, до $33,5 млрд. Общий объем оставшихся контрактных обязательств достиг $66,3 млрд, увеличившись на 11%. Скорректированная операционная маржа сохранилась на высоком уровне — 34,1%.
Основным драйвером ускорения остается направление искусственного интеллекта. Годовая повторяющаяся выручка продуктов Agentforce и Data 360 приблизилась к $3,9 млрд, увеличившись более чем на 210% г/г, при этом аналогичный показатель непосредственно Agentforce превысил $1,5 млрд и вырос более чем на 240%. Это подтверждает, что ИИ-продукты Salesforce становятся заметным драйвером роста бизнеса.
Salesforce также повысила прогноз на текущий финансовый год. Теперь компания ожидает выручку в диапазоне $46,1-46,4 млрд, что соответствует росту на 11-12% г/г. На третий финквартал менеджмент ожидает сохранения двузначного роста контрактных обязательств, что поддерживает позитивный взгляд на дальнейшую динамику бизнеса.
Отдельным позитивным фактором остается сотрудничество Salesforce с NVIDIA. В рамках расширенного партнерства решения Agentforce интегрируются с моделями NVIDIA Nemotron и инфраструктурой NVIDIA AI Enterprise. Это создает очень сильную коллаборацию и добавляет оптимизма для компании, поскольку сотрудничество с NVIDIA высоко ценится на фондовом рынке.
Квартальный дивиденд составляет $0,44 на акцию. Одновременно Salesforce реализует ускоренную программу обратного выкупа на $25 млрд в рамках общего байбэка на $50 млрд. В 2026 финансовом году компания вернула акционерам $14,3 млрд, из которых $12,7 млрд пришлось на выкуп акций и $1,6 млрд — на дивиденды.
Основными рисками для Salesforce остаются усиление конкуренции на рынке корпоративного искусственного интеллекта и возможное давление новых технологий на традиционную модель подписочного программного обеспечения. Microsoft, Google, Oracle и другие игроки активно развивают собственные корпоративные решения, что может ограничивать возможности Salesforce по монетизации Agentforce
Аналитический обзор от 15 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 27.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии