РСБУ "Сургутнефтегаза" - на уровне наших ожиданий, но лучше консенсуса
Сегодня "Сургутнефтегаз" опубликовал сокращенную отчётность по РСБУ по итогам второго квартала и первого полугодия 2025 года. За второй квартал убыток нефтяника составил 13,1 млрд руб. против убытка в 439,7 млрд руб. по итогам первого квартала. Отметим, что убыток компании практически совпал с нашим прогнозом, но оказался значительно меньше 152 млрд руб. убытка, которые закладывал консенсус.
Очередной убыток, конечно, связан с отрицательной переоценкой валютной части кубышки нефтяника, т.к. во втором квартале рубль продолжил укрепление. По нашим оценкам, порядка 70-75% кубышки компании всё ещё хранится в долларах и юанях. Отметим также, что по итогам второго квартала объём кубышки, по нашим расчётам, составил 5,5 трлн руб. против 5,7 трлн руб. по итогам 1-го квартала.
Аномальная крепость рубля в текущем году создаёт неопределенность относительно дивидендов "Сургутнефтегаза" по итогам года. По нашим расчётам, если курс доллара до конца года не поднимется хотя до 85-87 руб., то дивиденд на "преф" может быть равен дивиденду на обыкновенную акцию (около 0,9 руб. на акцию). В то же время крепость рубля в текущем году создаёт предпосылки для его ослабления в следующем, на фоне чего в базовом сценарии по итогам 2026 года мы ожидаем от привилегированных акций дивидендную доходность более 20% к текущим ценам. При этом динамика курса рубля, а значит и будущие дивиденды на "преф", остаются крайне труднопрогнозируемыми, что повышает неопределенность.
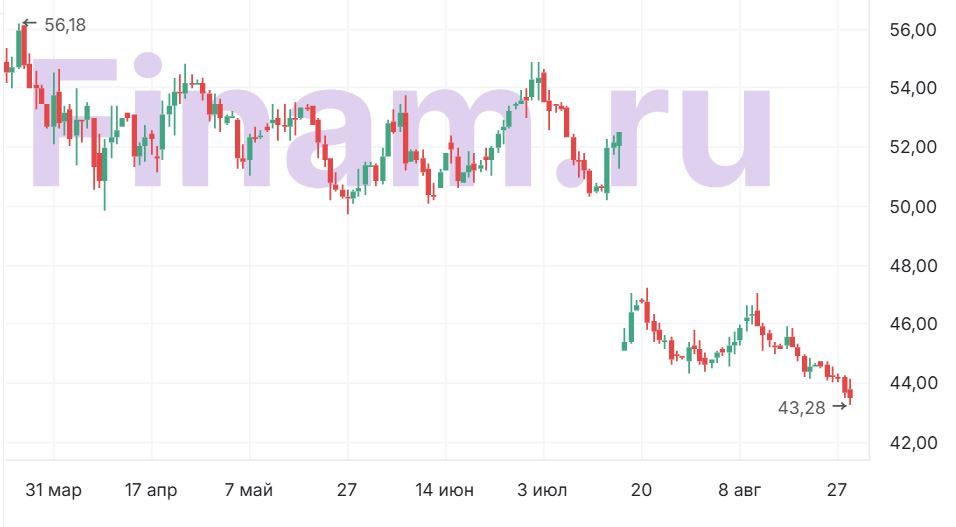
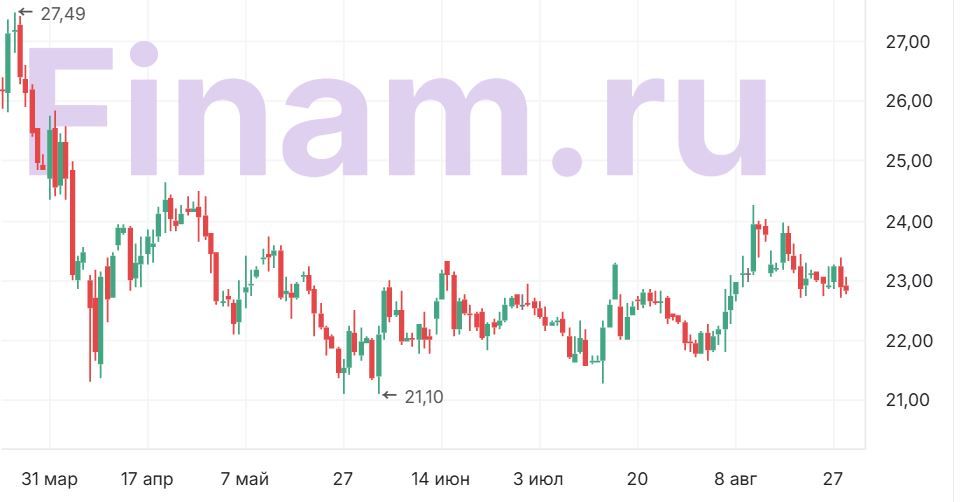
Локально мы позитивно смотрим на акции "Сургутнефтегаза". Обыкновенные акции продолжают выделяться практически рекордным в истории дисконтом к объёму кубышки. Наша целевая цена по ним составляет 29,2 руб., апсайд - 27,5%. Привилегированные акции нефтяника остаются одной из лучших ставок на ослабление рубля в долгосрочной перспективе. Наша целевая цена по "префам" составляет 55 руб., апсайд - 26,4%.
Комментарии