"Ростелеком" - устойчивые результаты при исторически низкой оценке акций
«Ростелеком» (ПАО «Ростелеком») — крупнейший в России интегрированный провайдер цифровых услуг и решений, работающий в B2C-, B2B- и B2G-сегментах и аффилированный с государством. Помимо телеком-услуг компания развивает кибербезопасность, ЦОД, облака и проекты цифровизации регионов и отраслей экономики.
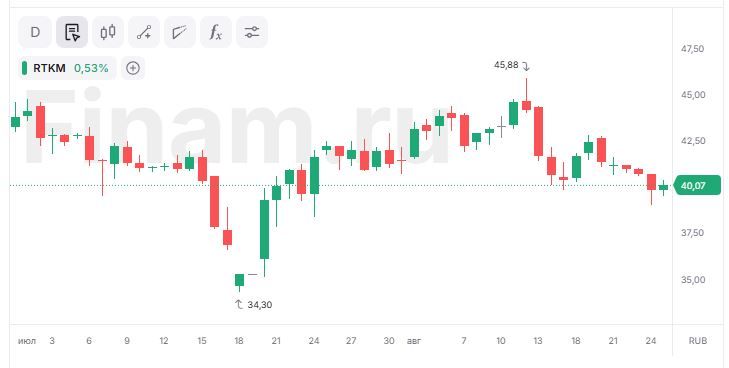
Проанализировав последнюю отчетность, мы сохраняем рейтинг «Покупать» по обыкновенным и привилегированным акциям «Ростелекома» с целевой ценой 75,28 руб., что предполагает потенциал роста 90,4 и 86,8% соответственно.
| RTKM | Покупать | ||||
| Целевая цена, руб. | 75,28 | ||||
| Текущая цена, руб. | 39,54 | ||||
| Потенциал роста | 90,40% | ||||
| ISIN | RU0008943394 | ||||
| Капитализация, млрд руб. | 138,1 | ||||
| EV, млрд руб. | 869,7 | ||||
| Количество акций, млн | 3 492,60 | ||||
| Free float | 29,00% | ||||
| RTKM_p | Покупать | ||||
| Целевая цена, руб. | 75,28 | ||||
| Текущая цена, руб. | 40,3 | ||||
| Потенциал роста | 86,80% | ||||
| Финансовые показатели, млрд руб. | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Выручка | 780,0 | 872,8 | 973,1 | ||
| OIBDA | 302,5 | 331,0 | 383,5 | ||
| Чистая прибыль акц. | 15,2 | 11,4 | 17,3 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Маржа OIBDA | 38,78% | 37,93% | 39,40% | ||
| Чистая маржа | 1,95% | 1,31% | 1,78% | ||
| Мультипликаторы | |||||
| Показатель | 2025 | 2026E | |||
| P/Е | 12,11 | 7,98 | |||
| EV/OIBDA | 2,61 | 2,27 | |||
«Ростелеком» отчитался за 2К 2026 достаточно уверенно, хотя темпы роста OIBDA несколько замедлились относительно начала года. Выручка компании увеличилась на 11% г/г и достигла 226,8 млрд руб., OIBDA выросла на 9%, до 87,5 млрд руб., при этом маржинальность по OIBDA снизилась на 1 п. п., до 38,6%. Чистая прибыль прибавила 9% и составила 6,6 млрд руб. По итогам всего первого полугодия 2026 г. выручка и OIBDA выросли на 11%, а чистая прибыль — на 9%. Основную поддержку результатам продолжили оказывать мобильная связь, фиксированный интернет и цифровые сервисы. Доля цифровых сервисов в структуре выручки в 2К выросла до 23%, а наиболее сильную динамику показали ЦОД и облачные услуги, а также информационная безопасность: выручка этих направлений увеличилась на 19 и 24% соответственно. При этом OIBDA цифровых кластеров росла заметно быстрее выручки, что постепенно повышает их вклад не только в рост бизнеса, но и в прибыль группы.
Дополнительным фактором поддержки мы считаем ограничения и блокировки зарубежных интернет-сервисов, повышающие спрос на мобильную связь и российские цифровые продукты. Одновременно дата-облачная инфраструктура и кибербезопасность растут быстрее традиционного бизнеса и постепенно увеличивают вклад в результаты «Ростелекома».
Несмотря на рост капитальных затрат в 2К на 5% г/г, до 32,3 млрд руб., по итогам всего первого полугодия CAPEX сократился на 18%, до 60,9 млрд руб., или 14% от выручки. На этом фоне свободный денежный поток за первое полугодие улучшился на 10,8 млрд руб., хотя остался отрицательным: на уровне -12,2 млрд руб.
При этом долговая нагрузка по-прежнему остается основным слабым местом компании. Чистый долг на конец 2К 2026 составил 731,6 млрд руб., увеличившись с начала года на 6%, однако показатель «Чистый долг / OIBDA» снизился с 2,3 до 2,1. Для крупного инфраструктурного бизнеса текущий уровень остается приемлемым, однако высокая абсолютная величина долга делает финансовые результаты компании чувствительными к уровню процентных ставок.
Одновременно снижение ключевой ставки уже начало положительно отражаться на прибыли «Ростелекома». Компания связывает рост чистой прибыли в том числе со снижением финансовых расходов и процентных платежей на фоне смягчения денежно-кредитной политики в стране.
Отчет за 2К 2026 в целом подтвердил наши модельные ожидания по динамике бизнеса «Ростелекома», поэтому мы сохраняем прогнозы на 2026 г. без существенных изменений. По итогам года ожидаем дивиденд в размере 3,03 руб. на акцию по обоим типам бумаг, что соответствует доходности около 7,7% по обыкновенным акциям и 7,5% по привилегированным.
Основными рисками для «Ростелекома» остаются высокий абсолютный объем долга, необходимость поддерживать значительные инвестиции и давление на маржинальность. В 2К операционные расходы росли быстрее выручки, в результате чего маржа OIBDA ухудшилась.
Аналитический обзор от 10.03.2026
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 24.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии