REMX: высокий потенциал роста при сохранении дефицита редкоземельных металлов

В составе VanEck Rare Earth and Strategic Metals ETF (REMX) представлены ведущие мировые компании по добыче и переработке редкоземельных и стратегических металлов, интересные для покупки за счет структурного дефицита предложения на фоне экспортных ограничений Китая, растущего спроса на литий и NdPr со стороны электромобилей и накопителей энергии. При этом сохраняются риски смягчения экспортной политики Китая, валютной волатильности и замедления спроса за счет рециклинга и замещения редких земель.
| REMX | Покупать |
| Целевая цена, 12 мес. | $101,5 |
| Текущая цена | $76,1 |
| Потенциал роста | 33,4% |
| ISIN | US92189H8051 |
| Стоимость чистых активов, млрд | $2,3 |
| Акции в обращении, млн | 29,5 |
| Управляющая компания | Van Eck Associates Corporation |
| Плата за управление | 0,53% |
| Дата создания | 27.10.2010 |
| Страна | USA |
| Фондовая биржа | NYSE Arca |
| Доходность ETF | |
| 1М | -3,8% |
| 3М | -23,8% |
| YTD | +3,0% |
| 12M | +32,3% |
| Топ-10 эмитентов | Доля в ETF |
| Albemarle Corp | 7,6% |
| Pilbara Minerals Ltd | 7,4% |
| Lynas Rare Earths Ltd | 7,1% |
| China Northern Rare Earth Group | 6,8% |
| MP Materials Corp | 6,6% |
| Jinduicheng Molybdenum Co Ltd | 5,4% |
| Xiamen Tungsten Co Ltd | 5,3% |
| Lianyou Metals Co Ltd | 5,3% |
| Sociedad Quimica Y Minera De Chile Sa | 5,2% |
| Almonty Industries Inc | 4,6% |
Хотите торговать акциями американских компаний? Счет «Сегрегированный Global» в «Финаме» дает квалифицированным инвесторам возможность торговать американскими акциями, фьючерсами и опционами на биржах NYSE, NASDAQ, CBOE, CME Group.
Мы присваиваем рейтинг «Покупать» фонду REMX с целевой ценой $101,5 на ближайшие 12 месяцев, что соответствует апсайду 33,4%.
VanEck Rare Earth and Strategic Metals ETF (REMX) — биржевой инвестиционный фонд, отслеживающий индекс MVIS Global Rare Earth/Strategic Metals Index (MVREMXTR) и обеспечивающий экспозицию на компании, занятые в добыче и переработке редкоземельных и стратегических металлов.
По состоянию на 12 августа 2026 г. в портфеле фонда представлено 30 эмитентов. В топ-5 входят Albemarle Corp (7,6%), Pilbara Minerals (7,4%), Lynas Rare Earths (7,1%), China Northern Rare Earth Group High-Tech (6,8%) и MP Materials Corp (6,6%). На долю топ-10 эмитентов приходится около 61% портфеля.
Ключевым драйвером роста для фонда выступает структурный дефицит предложения на фоне экспортных ограничений Китая на редкоземельные металлы, вольфрам и сурьму: контроль КНР над 90% мировой переработки редких земель и жесткая квотная политика привели к многократному росту цен на отдельные позиции и падению одобрения экспортных лицензий для европейских компаний.
Дополнительную поддержку оказывает растущий спрос на литий и неодим-празеодим со стороны электромобилей и накопителей энергии, а также государственные программы США, Австралии и ЕС по формированию альтернативных цепочек поставок вне Китая.
Нами проведена оценка потенциала роста VanEck Rare Earth and Strategic Metals ETF на основе средневзвешенных консенсусных целевых цен бумаг, входящих в состав фонда. Апсайд фонда в перспективе следующих 12 месяцев составляет 33,4%, что предполагает целевую цену на уровне $101,5.
Ключевыми рисками мы видим смягчение экспортной политики Китая, валютную и страновую волатильность на фоне высокой доли Китая в портфеле (32,4%), а также замедление структурного спроса за счет ускоренного развития переработки и технологического замещения РЗМ.
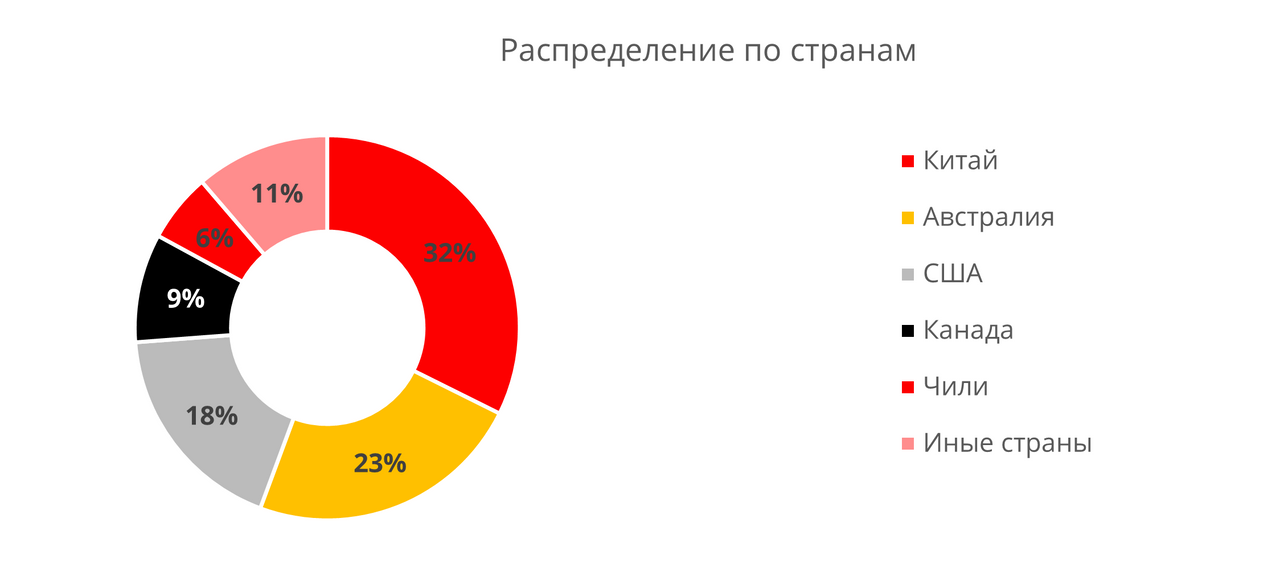
Структура фонда отражает глобальный характер отрасли: наибольший вес занимают Китай (32,4%), Австралия (23,3%), США (18,1%), Канада (9,1%) и Чили (5,8%).
Описание ETF
VanEck Rare Earth and Strategic Metals ETF (REMX) — биржевой инвестиционный фонд открытого типа, отслеживающий индекс MVIS Global Rare Earth/Strategic Metals Index (MVREMXTR), который отражает динамику компаний, занятых в добыче и переработке редкоземельных и стратегических металлов. REMX фокусируется исключительно на сегменте редкоземельных и стратегических металлов, обеспечивая экспозицию на всю цепочку создания стоимости: от добычи до переработки.
Фонд создан 27 октября 2010 г., управляющая компания — Van Eck Associates Corporation. Плата за управление составляет 0,53% (управляющий добровольно ограничивает расходы фонда на уровне 0,57% как минимум до 1 мая 2027 г.). На 12 августа 2026 г. чистые активы под управлением составляют $2,28 млрд, NAV $77,49, доходность фонда с начала года в районе 3,0%.
В портфеле представлены акции 30 эмитентов. По данным на 12 августа 2026 г. в топ-5 входят Albemarle Corp (7,6%), Pilbara Minerals (7,4%), Lynas Rare Earths (7,1%), China Northern Rare Earth Group High-Tech (6,8%) и MP Materials Corp (6,6%). Далее следуют Jinduicheng Molybdenum (5,4%), Xiamen Tungsten (5,3%), Lianyou Metals (5,3%), Sociedad Quimica y Minera de Chile (5,2%) и Almonty Industries (4,6%).
С точки зрения географии на конец июля наибольший вес занимает Китай (32,4%), далее Австралия (23,3%), США (18,1%), Канада (9,1%), Чили (5,8%), Тайвань (3,9%), Нидерланды (2,7%), Германия (1,5%), Бразилия (1,4%), Франция (1,3%) и Казахстан (0,8%).
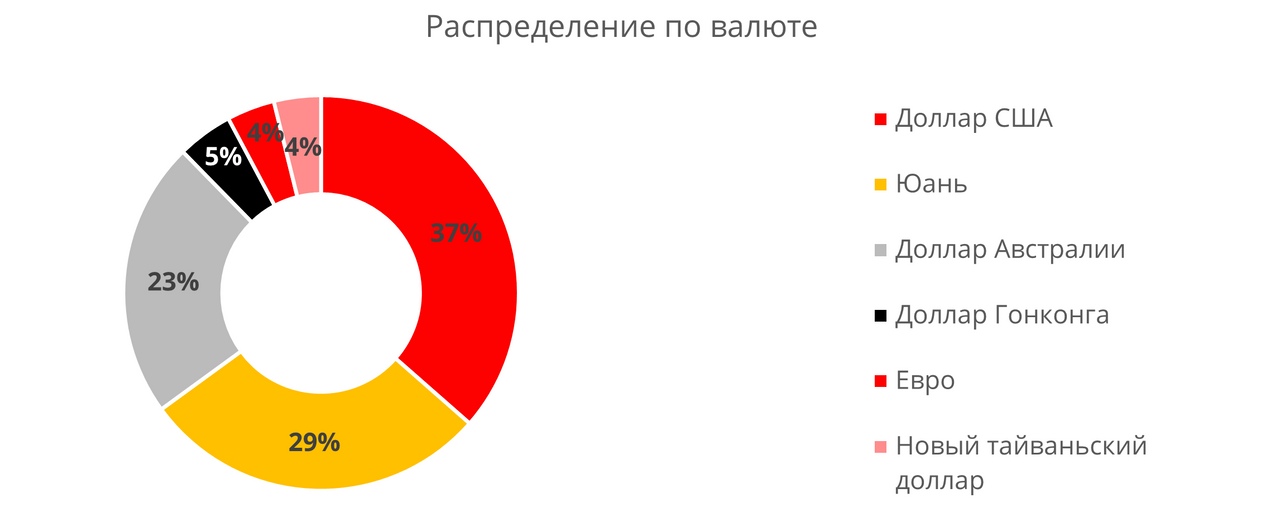
По секторам портфель полностью представлен материалами (100,2% с учетом небольшой короткой позиции по кешу). Распределение по валюте: доллар США (36,5%), китайский юань (28,6%), австралийский доллар (22,7%), гонконгский доллар (4,6%), евро (3,9%) и новый тайваньский доллар (3,9%).
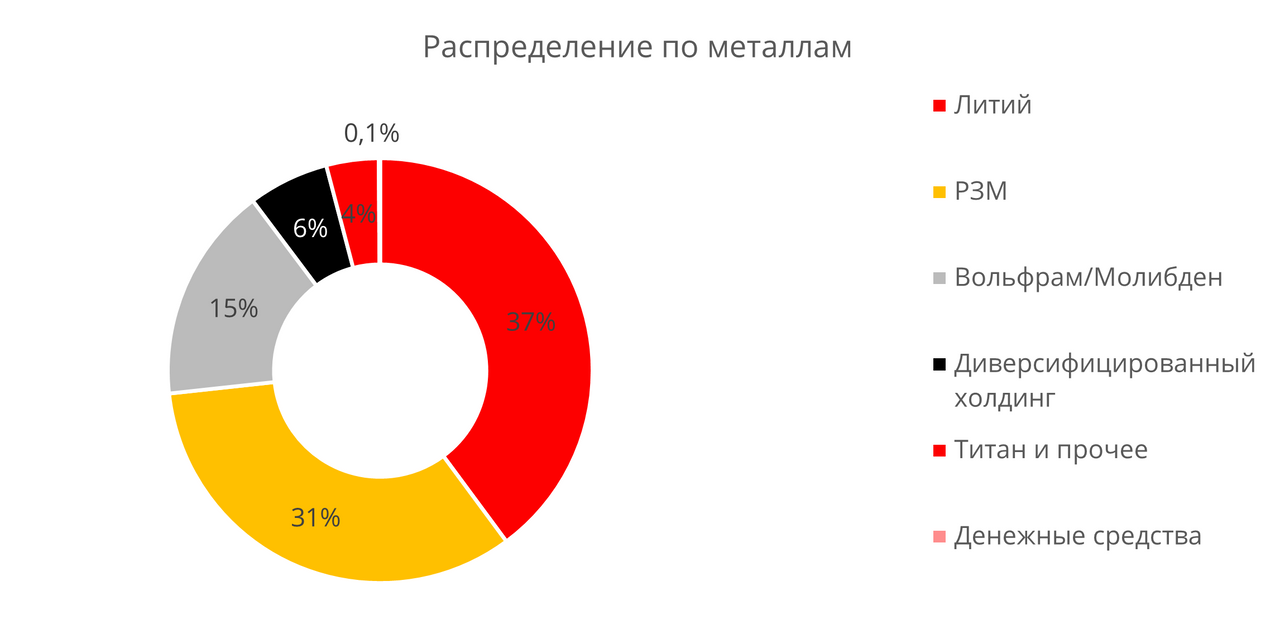
Структура фонда
Прогноз цен на металлы портфеля
Портфель REMX практически поровну распределен между редкоземельными металлами (~31% активов, ключевой драйвер — NdPr) и литием (~37%). На середину августа 2026 г. оценивать сектор только через прогнозы до конца года уже недостаточно: с начала года рынки прошли несколько фаз изменения цен, поэтому для оценки перспектив REMX важнее понимать, предполагают ли банки сохранение текущих уровней или ожидают разворот в 2027–2028 гг.
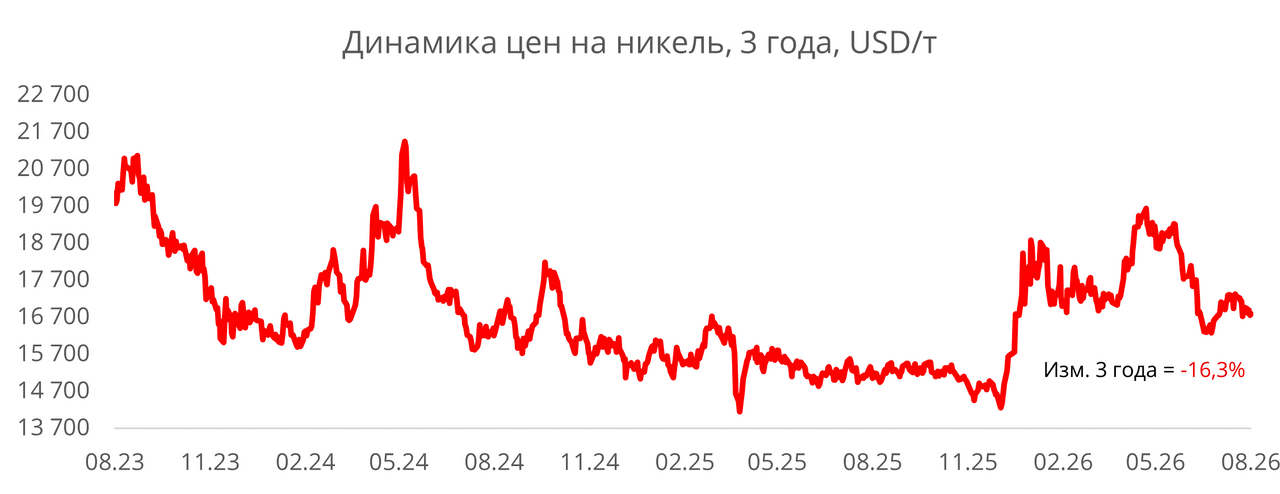
Литий. Спотовая цена карбоната лития в Китае на 14 августа составляет около 151 500 юаней/т (~$20 467), что на 121% выше уровня годичной давности. При этом за последний месяц цена снизилась на 0,3% на фоне восстановления предложения, включая перезапуск мощностей компаний CATL, Mineral Resources и Core Lithium.
Фактическая цена на литий на середину августа (~$20 500/т) уже более чем вдвое превышает прогноз Goldman на 2П 2026 (от ноября 2025 г.), то есть сценарий «профицита во втором полугодии» пока не реализуется. Основная причина расхождения в устойчивости спроса со стороны стационарных накопителей энергии, который в 2025 г. вырос на 90% г/г и, судя по текущим ценам, продолжает опережать темпы наращивания предложения даже с учетом перезапуска ранее приостановленных мощностей. Дополнительный фактор — экспортные ограничения в добывающих странах (в частности, приостановка Зимбабве экспорта необработанного сырья в феврале 2026 г.), которые сдерживают предложение сырья быстрее, чем закладывал банк в модели.
На более длинный горизонт 2027–2028 гг. опираться на банковские прогнозы того же периода стоит с осторожностью: даже наиболее свежая доступная оценка Goldman Sachs, ожидавшая профицита предложения и цен около $10 200–11 000/т уже во втором полугодии 2026 разошлась с фактической динамикой рынка в течение всего нескольких месяцев после публикации. JPMorgan и Morgan Stanley придерживались более оптимистичного взгляда: дефицит рынка и рост цены к $18 000/т к 4К 2026, и эти оценки, судя по текущему споту (~$20 500/т), оказались ближе к реальности.
Текущую ситуацию на рынке металлов эксперты учебного центра «Финам» регулярно обсуждают на бесплатных, прямых эфирах, регистрируйтесь.
Это расхождение показательно само по себе: медвежьи прогнозы систематически недооценивали устойчивость спроса со стороны стационарных накопителей энергии и темпы, с которыми экспортные ограничения в отдельных странах сокращают предложение сырья. Мы не видим оснований полагаться на конкретные банковские таргеты на 2027–2028 гг. как на базовый сценарий, пока не появится обновленных прогнозов, учитывающих фактическую динамику 2026 г. Так, текущая траектория рынка говорит скорее в пользу сохранения дефицитного рынка, чем в пользу быстрого возврата к профициту металла.
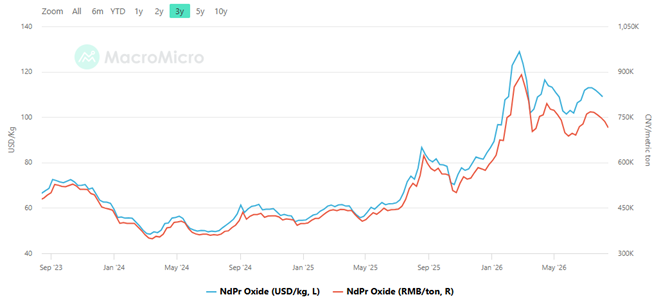
NdPr. Оксид NdPr на 14 августа стоит около $106 035/т, снизившись на 18% от февральского пика $128 822/т. Цена также опустилась ниже уровня $110/кг — контрактного ценового пола, зафиксированного MP Materials с США на 10 лет в июле 2025 года. Текущий разрыв между рыночной ценой и этим институциональным ориентиром показывает, что контрактная цена пока не выполняет роль полноценного рыночного ценового пола: либо она постепенно станет ориентиром для рынка, либо ее премия будет отражать преимущественно политическую составляющую сделки.
BMI (Fitch Solutions) прогнозирует среднюю цену оксида NdPr в 2026 г. на уровне $90 000/т, ожидая сохранения дефицита второй год подряд при росте предложения на 7,4% г/г, преимущественно за счет Китая. При этом публичного банковского консенсуса на 2027–2028 гг. практически нет. В отличие от лития, рынок NdPr остается менее развитым с точки зрения биржевых инструментов, что затрудняет формирование долгосрочных ценовых прогнозов.
В среднесрочной перспективе ключевым фактором поддержки остается ограниченное предложение NdPr за пределами Китая. Существенные новые мощности по переработке, помимо Lynas и MP Materials, вероятно, не достигнут коммерческого масштаба до 2028–2030 гг. Поэтому в 2027–2028 гг. динамика NdPr будет в значительной степени определяться китайской экспортной политикой и квотами. Это одновременно поддерживает долгосрочную цену и повышает ее волатильность: при ужесточении экспортного режима потенциал роста сохраняется, тогда как его смягчение может привести к резкой коррекции.
Динамика цен на оксид неодима (NdPr) в юанях и долларах США, 3 года
Драйверы роста
Экспортные ограничения Китая на редкоземельные металлы. Контроль КНР над экспортом редких земель, вольфрама и сурьмы, действующий с апреля 2025 г. и ужесточенный в начале 2026 г., спровоцировал многократный (до шестикратного) рост цен на отдельные позиции и обвал одобрения экспортных лицензий для европейских компаний ниже 25%. С учетом того что Китай контролирует около 90% мировой переработки редких земель, 80% вольфрама и 60% сурьмы, дефицит предложения вне Китая сохранится в течение всего 2026 г., особенно для материалов, используемых в высокотехнологичных производствах.
Ценовые премии и структурный дефицит для магнитных материалов. Наиболее выражены ценовые премии там, где важны характеристики, аттестация и непрерывность поставок, то есть в магнитных материалах подобно неодим-празеодиму и отдельных тяжелых РЗМ, поскольку покупатели платят не только за химическое сырье, но и за гарантированную поставку на длительный горизонт. Экспортные квоты и ограничения могут перенаправить до 13 тыс. тонн годового спроса ежегодно к поставщикам вне Китая уже в этом году, а более высокие устойчивые цены на редкоземельные элементы в целом улучшают экономику проектов, денежные потоки и оценку для действующих добывающих и перерабатывающих компаний.
Государственная поддержка формирования альтернативных цепочек поставок. США и Австралия в октябре 2025 г. подписали соглашение по РЗМ, нацеленное на расширение перерабатывающих мощностей вне Китая, а Австралия остается ключевым партнером США в этом направлении, привлекая около 45% мировых инвестиций в разведку редкоземельных месторождений. ЕС и США также запускают собственные инициативы (FORGE, Project Vault и др.) по созданию независимых цепочек поставок. Несмотря на то что построение полностью независимых от Китая альтернатив может занять 20–30 лет, это создает длительный попутный ветер для непубличных и публичных производителей вне КНР, многие из которых входят в состав REMX.
Риски
Разворот политики Китая. Ценовые премии за пределами Китая в основном обусловлены экспортными ограничениями, а не реальным дефицитом металлов. Китай занимает доминирующее положение на рынке и при необходимости может ослабить ограничения, если они начнут стимулировать потребителей активнее искать альтернативных поставщиков. Возобновление экспорта или снижение цен со стороны Китая способно резко ухудшить экономику новых проектов вне КНР, поскольку эти проекты сохраняют стратегическую значимость, но их рентабельность может быстро деградировать при таком развитии событий. Для REMX это означает риск резкой коррекции котировок эмитентов, чья премия к цене во многом обусловлена геополитикой, а не структурным спросом.
Валютный и страновой риск. Портфель фонда сосредоточен в юрисдикциях с повышенным политическим риском: Китай (32,4% активов), а также Чили и Тайвань. Валютные колебания юаня, австралийского и канадского долларов, чилийского песо напрямую влияют на долларовую доходность фонда, а концентрация в Китае несет дополнительный риск регуляторного вмешательства, ограничений на движение капитала и корпоративного управления, характерный для китайских эмитентов индекса (China Northern Rare Earth, Xiamen Tungsten, Jinduicheng Molybdenum, Shenghe Resources).
Замещение и переработка как долгосрочный сдерживающий фактор спроса. Переработка сама по себе способна сократить потребность в первичном предложении вплоть до 35% к 2050 г., а достижения в производственных инновациях и технологиях замещения способны ослабить давление на наиболее дефицитные элементы. Кроме того, доля вторичного сырья в мировом предложении ключевых минералов для энергоперехода может удвоиться к 2040 г. — с текущих ~10% до почти 20%. Рост переработки на фоне ужесточения экологических требований, в частности в ЕС, и развития технологий замещения редкоземельных элементов в магнитах и катализаторах может сдерживать рост спроса на первичное сырье. В результате структурный спрос на добываемые металлы может расти медленнее, чем предполагают текущие ценовые премии.
Оценка
Мы провели оценку потенциала роста VanEck Rare Earth and Strategic Metals ETF на основе средневзвешенных консенсусных целевых цен бумаг, входящих в состав фонда. Консенсус-прогнозы доступны по бумагам, формирующим 83,5% активов фонда. Оставшиеся позиции учтены с нулевым потенциалом, что делает оценку консервативной.
Апсайд фонда по такой методике оценки в перспективе следующих 12 месяцев составляет 33,4%, что предполагает целевую цену на уровне $101,5. На основании этого мы присваиваем VanEck Rare Earth and Strategic Metals ETF (REMX) рейтинг «Покупать».
| Эмитент | Вес | Целевая цена | Апсайд | Вклад эмитента в апсайд ETF | Изменение выручки, 2026П | Изменение прибыли, 2026П |
| Albemarle Corp | 7,59% | $175 | 34% | 3% | 19% | – |
| PLS Group Ltd | 7,42% | A$3,5 | 3% | 0% | 146% | – |
| Lynas Rare Earths Ltd | 7,10% | A$14,3 | 22% | 2% | 173% | 391% |
| China Northern Rare Earth (Group) High-Tech Co Ltd | 6,84% | ¥10 | 65% | 4% | 68% | – |
| MP Materials Corp | 6,61% | $75 | 35% | 2% | 118% | – |
| Jinduicheng Molybdenum Co Ltd | 5,41% | ¥3,3 | -2% | 0% | 30% | 13% |
| LIANYOU METALS CO., LTD. | 5,25% | – | – | – | – | – |
| Xiamen Tungsten Co Ltd | 5,34% | ¥11,3 | 39% | 2% | 135% | – |
| Sociedad Quimica y Minera de Chile SA | 5,22% | $88 | 22% | 1% | 82% | 217% |
| Almonty Industries Inc. | 4,60% | – | – | – | – | – |
| Иные эмитенты | 38,62% | – | – | 19% | – | – |
| Итого | 100% | 101,5 | 33,4% | – | – | – |
Источник: Reuters, расчеты ФГ «Финам»
ETF на фондовом рынке
С начала года фонд вырос на 3,0%, в то время как индекс S&P 500 подрос на 13,4%.
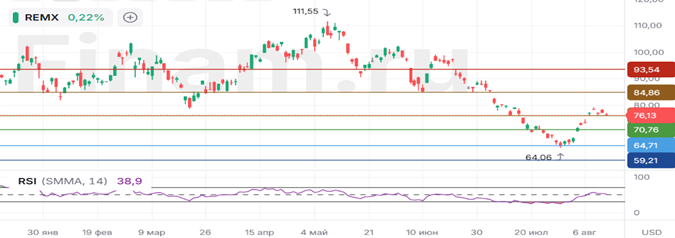
С технической точки зрения на дневном графике VanEck Rare Earth and Strategic Metals ETF выглядит нейтрально. RSI не формирует выраженного сигнала, а котировки консолидируются у поддержки $76,1. При ее удержании ближайшей целью роста выступает сопротивление $84,86 (+11%). Пробой поддержки, напротив, создаст риск снижения к $70,76 (-7%).
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 14.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии