Атака на ЦОД "Яндекса": повод для паники или точка входа?
Последствия атаки на дата-центр «Яндекса» в Сасово оказались серьезнее, чем выглядело утром. По состоянию на вечер 8 октября работа площадки полностью остановлена, а зона доступности Яндекс Cloud остается ограниченной. Более того, компания пока не может подтвердить, удастся ли восстановить поврежденное оборудование — специалисты продолжают оценивать масштаб ущерба.
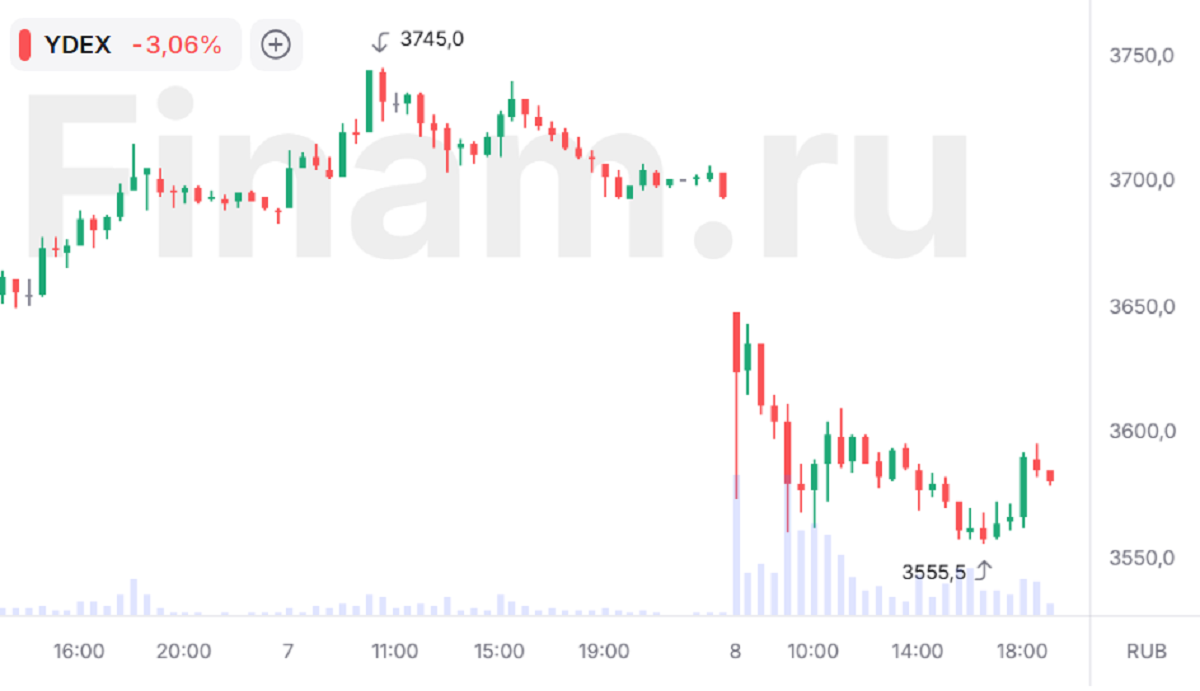
При этом пока мы не видим оснований пересматривать целевую цену и рекомендацию по «Яндексу», если произошедшее останется разовым инцидентом. Масштаб бизнеса позволяет компании относительно безболезненно пережить остановку одной площадки: выручка Яндекс Cloud в I полугодии 2026 года составила 16,7 млрд руб., или в среднем около 92 млн руб. в день, тогда как совокупная выручка группы за полугодие достигла 759 млрд руб. При этом последствия сбоя выходят далеко за пределы самого «Яндекса»: инфраструктурой компании пользуется большое количество российских сервисов, поэтому проблемы дата-центра уже затронули сторонние сайты и приложения. Учитывая системное значение такой инфраструктуры, ситуация может привлечь дополнительное внимание государства. Если в ближайшее время появятся заявления о поддержке восстановления инфраструктуры, усилении ее защиты или содействии в создании резервных мощностей, это может снизить воспринимаемые рынком риски и стать локальным драйвером восстановления котировок «Яндекса». Поэтому даже многодневный простой части облачной инфраструктуры сам по себе вряд ли окажет существенное влияние на финансовые показатели всей группы.
Главный риск сейчас заключается не в стоимости восстановления конкретного дата-центра, а в вероятности повторения подобных атак. Если удары по дата-центрам и другой инфраструктуре станут регулярными, это потребует повышения риск-премии в оценке «Яндекса»: возрастут капитальные затраты на резервирование и географическое распределение мощностей, защиту объектов и восстановление оборудования, а вероятность перебоев в работе сервисов станет выше. В таком сценарии мы можем пересмотреть оценку рисков и целевую цену компании в сторону понижения.
На текущий момент сохраняем позитивный взгляд на акции «Яндекса» с целевой ценой 5 981,57 руб. и рекомендацией «Покупать». Если инцидент останется единичным и компания сможет стабилизировать работу инфраструктуры, сегодняшнее снижение котировок может стать привлекательной точкой для входа.
Комментарии