Разворот по ставке ФРС: рекомендации по долговым инструментам
Процентная волатильность продолжает определять погоду на рынке глобального долга. Мы рекомендуем инвесторам контролировать дюрацию своих портфелей и прежде всего ориентироваться на инструменты, привязанные к текущим ставкам.
FinamX — интеллектуальная платформа для продвинутого анализа, автоматизации рутинных сценариев и эффективной работы с портфелем. Управляйте информационным потоком, настраивайте уведомления и тестируйте гипотезы с помощью 10+ ИИ-моделей. Попробуйте бесплатно 14 дней.
Заседание ФРС 15-16 сентября 2026 года стало разворотом в ДКП — впервые за более чем 3 года процентная ставка была повышена, на 25 б.п. до 3,75-4%. Новый медианный прогноз членов Комитета по открытым рынкам (FOMC) предполагает еще одно повышение процентной ставки до конца года (до 4,1%) и ее сохранение на этом уровне до конца 2027 г., а к уровню до вчерашнего повышения (3,6%) ставка вернется только в 2029 году.
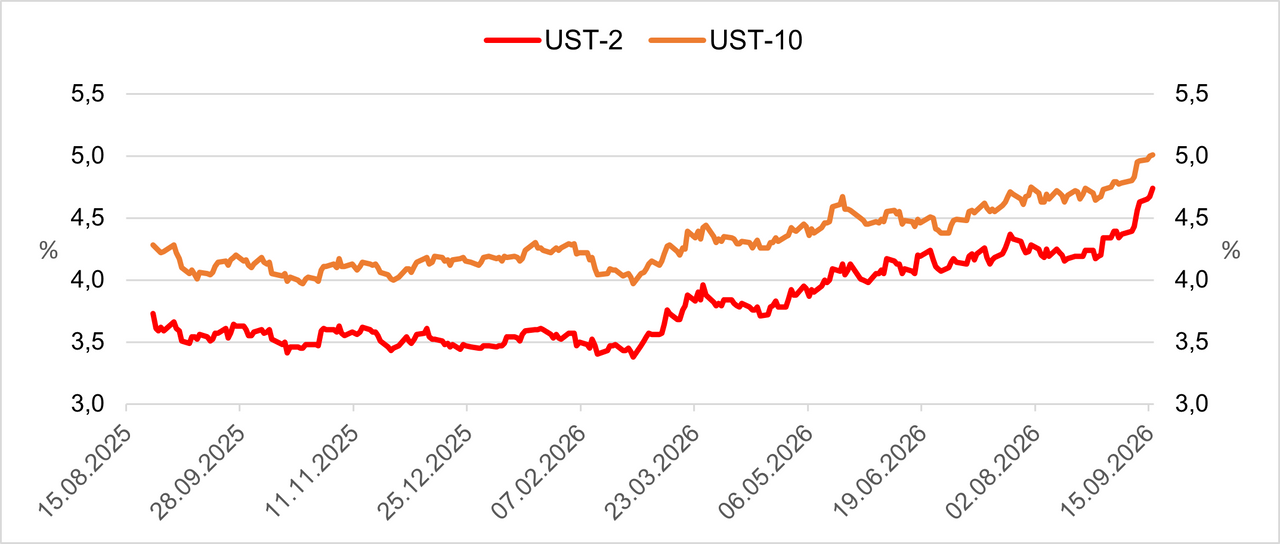
Надо сказать, что рынки, как обычно, начали готовиться к развороту по базовой ставке заранее. Как можно видеть ниже, доходности сравнительно краткосрочных 2-летних трежерис и 10-летних бумаг находятся в повышательном тренде уже полгода — примерно с середины марта этого года.
Динамика доходностей трежерис США
Как и можно было ожидать, под основным давлением оказываются инструменты с высоким процентным риском — прежде всего облигации с фиксированной ставкой купона и дальним сроком погашения. Например, индекс Cbonds USA Treasury 10–30Y USD скорректировался до трехлетних минимумов — до уровней, когда учетная ставка в США достигала пика (5,5%) в прошлом цикле ужесточения процентной политики. А вот бонды, привязанные к текущим ставкам, благодаря меньшей восприимчивости к процентному риску и соответственно меньшей ценовой волатильности, чувствуют себя намного более увереннее:
Доходные показатели американских биржевых фондов, отслеживающих долг
| ETF | Описание фонда | Доходность за последние полгода |
| SPDR Bloomberg 1-3 Month T-Bill ETF | Очень короткие (срок погашения от 1 до 3 месяцев) казначейские облигации США, которые, по сути, являются экспозицией на ставку ФРС | +1,8% |
| The Invesco Variable Rate Investment Grade ETF | Высокорейтинговые облигации с переменной ставкой купона (флоатеры) | +2,2% |
| ETF | Описание фонда | Доходность за последние полгода |
| SPDR Portfolio Short Term Corporate Bond ETF | Глобальный сегмент 2-летних долларовых высоконадежных корпоративных облигаций с фиксированной ставкой купона | +0,9% |
| iShares iBoxx $ Investment Grade Corporate Bond ETF | Долгосрочные надежные облигации с фиксированной ставкой купона | -1,5% |
Отметим, что определенным буфером для дохода выступает сравнительно высокий средний купон по надежным долларовым бумагам (~5% годовых). Именно благодаря купонным платежам доход по сравнительно коротким бумагам с фиксированной ставкой купона, как видно в таблице выше, все еще остается в положительной области. Однако даже купон не может полностью компенсировать последствия ценовой просадки для бондов с высокой дюрацией.
Отдельного упоминания заслуживают инструменты, обеспечивающие хедж от турбулентности на рынке долгосрочных ставок. Речь идет о ProShares UltraShort 20+ Year Treasury ETF (US74347B2016), находящийся в нашем покрытии с 2021 года. Его доходность за последние полгода составляет 14,6%. Он относится к числу так называемых «инверсионных» биржевых фондов, которые выигрывают от ситуации, при которой цена их базового актива снижается. Так, с помощью фонда ProShares UltraShort 20+ Year Treasury инвестор имеет возможность заработать на снижении цен (росте доходности) долгосрочных американских гособлигаций. Как следует из названия, данный ETF шортит долгосрочные американские трежерис, причем для максимизации прибыли используется двойное плечо. Таким образом, чем сильнее возрастет доходность долгосрочной трежерис, тем бóльшую прибыль (мультиплицированную в два раза) заработает инвестор.
Впрочем, мы не рекомендуем использовать этот инструмент в «чистом» виде, так как это сопряжено с высоким риском. Однако он прекрасно подходит в качестве хеджа для позиции в средне- и долгосрочных облигациях.
В целом, нашей базовой рекомендацией в текущих условиях является ориентация на инструменты с невысоким процентным риском: их держатели непосредственно получают текущую ставку в виде купонов, притом что цены таких бумаг колеблются около своих номиналов. Долларовые процентные ставки же находятся в растущем тренде, обеспечивая соответствующий денежный поток.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии