Производственные результаты "АЛРОСА" за 2025 год могут быть слабыми

Основной конкурент АЛРОСА снизил добычу по итогам года на 12%. Компания De Beers опубликовала операционные результаты за 2025 г. — добыча снизилась до 21,6 млн карат, что на 12% ниже показателя 2024 г. При этом средняя цена упала также на 12%.
Кроме того, De Beers сократила ориентир добычи на 2026 г. до 21-26 млн карат (ранее менеджмент озвучивал цифры в 26-29 млн карат).
Влияние
Считаем новость умеренно негативной. Результаты одного из крупнейших игроков рынка показывают общую траекторию в отрасли. Полагаем, что производственные результаты АЛРОСА будут иметь схожую динамику. На фоне падения цен и производства ожидаем слабой отчетности от российского алмазодобытчика.
Оценка
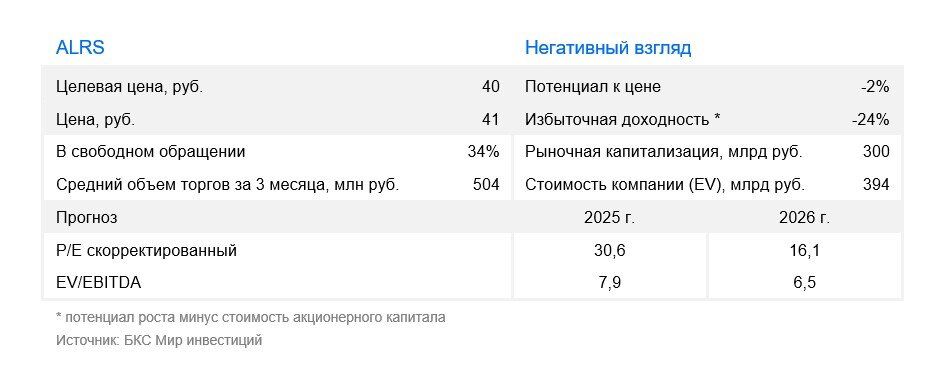
Сохраняем «Негативный» взгляд на акции АЛРОСА. Спотовый мультипликатор Р/Е компании сейчас отрицательный. С учетом наших прогнозов на горизонте 12 месяцев целевой Р/Е на 2026 г. будет на уровне 8х, что соответствует «Негативному» взгляду.
Чтобы бумага стала привлекательной для инвестиций, ее Р/Е должен составлять 6х. Для этого курс рубля должен быть выше 120 руб. за доллар США (что мы считаем маловероятным), либо цены на алмазы должны вырасти на 30%. Сейчас это тоже не представляется реалистичным.
Комментарии