Прибыль "Сбера" по-прежнему растет двухзначными темпами
Сбер, ведущий российский кредитор, представил результаты деятельности по РСБУ за первые 9 месяцев этого года. Чистая прибыль в сентябре составила 168,5 млрд руб., увеличившись на 12,1% г/г, а за январь-сентябрь в целом достигла 1,50 трлн руб. (+18%2г/г), при рентабельности капитала (ROE) на уровне 23%.
Чистый процентный доход банка в январе-сентябре поднялся на 24,1% г/г до 2,77 трлн руб. на фоне увеличения объема работающих активов. Чистый комиссионный доход между тем практически уменьшился на 0,8% до 534,6 млрд руб. из-за изменения тарификации транзакционных сервисов. Операционные расходы за 9 месяцев выросли на 14,6% до 915,2 млрд руб., при этом соотношение расходов к доходам (коэффициент Cost/Income) составило 26%. Расходы на резервирование подскочили на 41,4% до 580,7 млрд руб., при этом стоимость риска без учета влияния изменения валютных курсов равнялась 1,4%.
Корпоративный кредитный портфель Сбера в конце сентября составлял 32,8 трлн руб., увеличившись на 1,2% за прошлый месяц и на 6,6% с начала года, без учета валютной переоценки. Розничный портфель достиг 20,3 трлн руб., повысившись на 1,9% за сентябрь и на 10,0% с начала года, без учета сделок секьюритизации. В том числе ипотечный портфель за прошлый месяц увеличился на 2,3% до 13,5 трлн руб., при объеме выдач на уровне 445 млрд руб. (против 269 млрд руб. в августе), а портфель потребительских кредитов повысился на 1,4% до 3,3 трлн руб. Качество кредитных портфелей остается относительно стабильным: доля просроченной задолженности почти не изменившись за месяц и составила 3%.
Средства юрлиц в Сбере за январь-сентябрь подскочили на 15,9% до 14,2 трлн руб., средства физлиц – увеличились на 4,9% до 34,7 трлн руб. Нормативы достаточности капитала банка (10,0% для базового капитала и 13,2% для общего капитала) по-прежнему заметно превышают регуляторные минимумы.
Руководство Сбера заявило, что видит тренд на ухудшение финансового состояния компаний, однако пока сохраняет прогнозы по стоимости риска и ROE на 2026 г. на уровнях 1,4% и 22%, соответственно
Сентябрьские финансовые результаты Сбера выглядят позитивно, хотя и в целом ожидаемо. Банк продолжает наращивать прибыль двухзначными темпами благодаря сохраняющемуся быстрому росту чистого процентного дохода и хорошей операционной эффективности. При этом рентабельность капитала удерживается на высоком уровне. Можно отметить заметное ускорение прироста розничного кредитного портфеля в сентябре, что, правда, было обусловлено резким увеличением выдач «семейной ипотеки» в преддверии существенного ужесточения условий по ней с 1 октября. Качество активов остается стабильным.
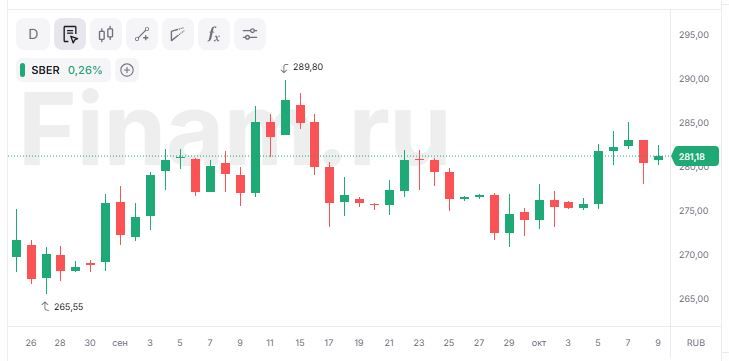
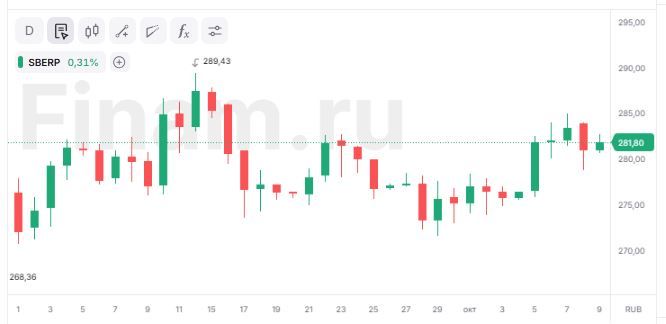
Мы подтверждаем целевую цену 384 руб. для АО и АП Сбера, а также рейтинги «Покупать» для них.
Настоящий материал отражает профессиональное мнение аналитиков ФГ «Финам». Любая информация и любые суждения, приведенные в данном материале, являются суждением на момент его публикации и могут быть изменены без предварительного уведомления. Ни ФГ «Финам», ни ее сотрудники не несут ответственности за действия третьих лиц, предпринятые ими на основе предоставленной информации. При использовании материала ссылка на первоисточник обязательна. Любые изменения материала со стороны третьих лиц должны быть согласованы с ФГ «Финам»
Комментарии