Прибыль на акцию Ferguson не оправдала ожиданий инвесторов

Ferguson — крупный дистрибьютор в Северной Америке, предоставляющий широкий ассортимент продукции и решений для жилого и нежилого строительства: от сантехники, систем кондиционирования и отопления (HVAC), бытовой техники и освещения до инженерных систем и водоснабжения.
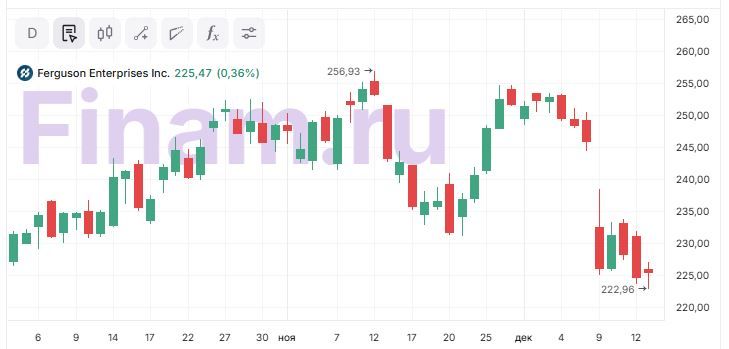
Мы повышаем рейтинг по акциям Ferguson по итогам 1К 2026 ф. г. до «Покупать» с сохранением целевой цены $258,44. Апсайд — 15,04%. С начала декабря акции Ferguson снизились на 11,4%, в том числе из-за несоответствия квартальных результатов ожиданиям аналитиков. Однако с минимумов 2025 г. бумаги в моменте увеличивались на 72,3%, и текущая коррекция выглядит закономерной после значительного ралли. Тем не менее долгосрочные драйверы роста остаются в силе.
| FERG | Покупать | ||||
| Целевая цена, $ | 258,44 | ||||
| Текущая цена, $ | 224,66 | ||||
| Потенциал роста | 15,04% | ||||
| ISIN | US31488V1070 | ||||
| Капитализация, млрд $ | 44,03 | ||||
| EV, млрд $ | 47,2 | ||||
| Количество акций, млн | 196 | ||||
| Free float | 97,5% | ||||
| Финансовые показатели ф. г., млн $ | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 29 635 | 30 762 | 32 366 | ||
| EBITDA | 3 015 | 3 059 | 3 309 | ||
| Чистая прибыль | 1 972 | 1 981 | 2 126 | ||
| Дивиденд, $ | 3,16 | 3,32 | 3,51 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Маржа EBITDA | 10,17% | 9,94% | 10,22% | ||
| Чистая маржа | 6,65% | 6,44% | 6,57% | ||
| ROE | 37% | 35% | 33% | ||
| Мультипликаторы | |||||
| Показатель | 2026П | ||||
| EV/EBITDA | 14,0 | ||||
| P/E | 19,8 | ||||
| P/DPS | 62,2 | ||||
Финансовый отчет. За 1К 2026 ф. г. выручка компании составила $8,2 млрд (+5,1% г/г), что оказалось выше ожиданий рынка благодаря органическому росту и дополнительному вкладу от приобретенных компаний. EBITDA повысилась до $867 млн (+14,4% г/г), чистая прибыль до $867 млн (+13,2% г/г), EPS увеличилась до $2,84 (+15,9% г/г), но оказалась ниже прогнозных $2,97. Основные причины: сохраняющаяся слабость в жилом секторе, где продолжается снижение спроса на новое строительство и ремонт, рост издержек, динамика цен на сырье и изменения в продуктовой структуре продаж. Дополнительные расходы, связанные с инвестициями в человеческий капитал, цифровизацию и развитие новых направлений, также временно оказали давление на прибыль.
В структуре бизнеса наблюдается разнонаправленная динамика: на долю жилищного сегмента приходится около половины выручки в США, но этот сегмент демонстрирует отрицательную динамику выручки (–1% г/г). В то же время нежилой сектор вырос на 12% г/г благодаря крупным инфраструктурным и коммерческим проектам, особенно в сегменте дата-центров. Сегмент водоснабжения показал прирост на 14% г/г из-за реализуемых проектов в сфере коммунального и муниципального строительства.
Ferguson завершила приобретение Moore Supply Company — одного из крупных региональных дистрибьюторов оборудования для HVAC-систем. Это приобретение укрепляет позиции Ferguson на ключевом для компании рынке, расширяет ассортимент предлагаемых решений и усиливает присутствие бренда среди профессиональных клиентов из строительного и сервисного сегментов.
Ferguson продолжает проводить политику распределения капитала. В отчетном квартале компания направила $208 млн на обратный выкуп акций, сократив их общее количество почти на 1 млн шт. Параллельно совет директоров утвердил увеличение квартального дивиденда на 7% г/г — до $0,89 на акцию, а всего акционерам было возвращено $372 млн (включая дивиденды и байбек). Это отражает уверенность руководства в устойчивости финансовой позиции и способности обеспечивать акционерам стабильную доходность.
Отдельное внимание компания уделяет крупным проектам в области строительства дата-центров. Центры обработки данных и другие крупные промышленные объекты поддерживают динамику нежилого сегмента, компенсируя слабость жилищного. Компания отмечает, что такие проекты отличаются длительным циклом реализации и иногда могут разово влиять на прибыль, однако в долгосрочной перспективе они формируют устойчивую базу для роста выручки и увеличения доли рынка.
Наша оценка определялась на основе мультипликаторов P/E, EV/EBITDA и P/DPS 2026E. Оценка предполагает целевую цену $258,44 с потенциалом роста 15,04%, что соответствует рейтингу «Покупать». Основными рисками мы видим сохранение давления в сегментах жилого строительства, колебания цен на сырье, рост конкуренции, а также общую макроэкономическую неопределенность и риск дальнейшей коррекции в зону поддержки $210–218.
Аналитический обзор от 24 сентября 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 15.12.2025.
** Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.