Потенциал роста акций CGN Power умеренный

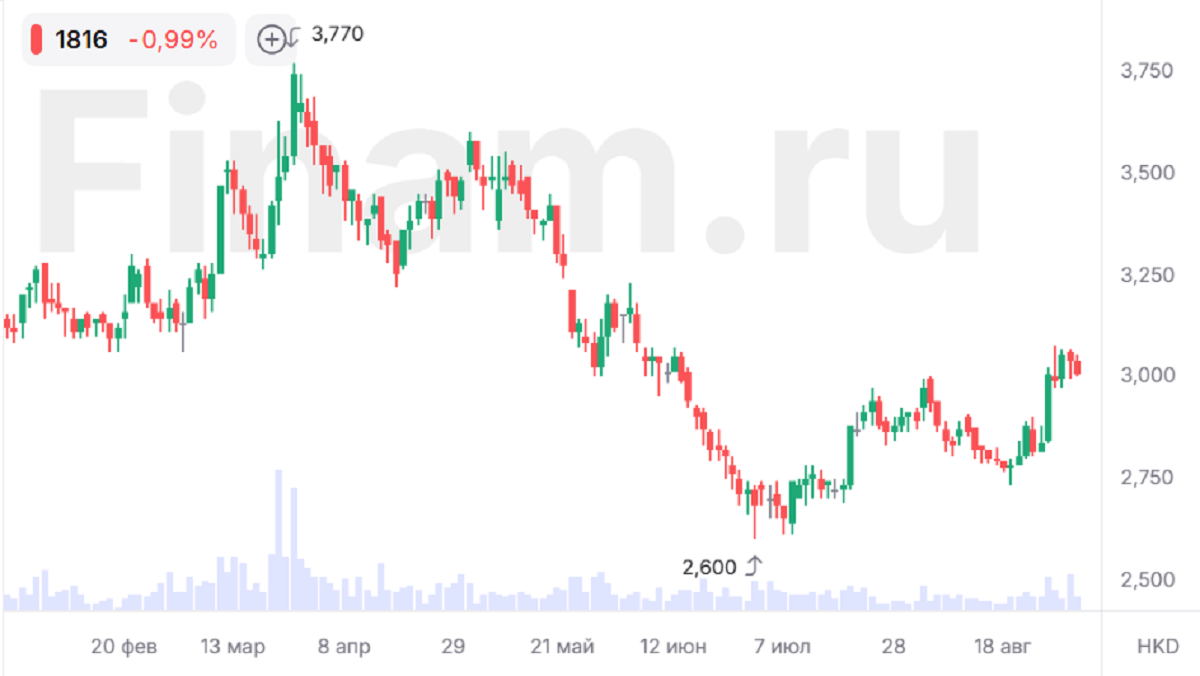
По итогам полугодовой отчетности мы подтверждаем целевую цену 3,34 HKD и понижаем рейтинг для акций CGN Power с «Покупать» до «Держать» после укрепления котировок. Потенциал роста составляет 9,5%. Мы оценили акции CGN Power, используя модель дисконтирования дивидендов (DDM).
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Результаты за первое полугодие оказались умеренно слабыми на фоне снижения цен на электроэнергию и высоких капитальных затрат. Компания продолжает расширять атомные мощности, однако эффект от ввода данных мощностей будет проявляться постепенно. Кроме того, данное расширение мощностей уже во многом учитывается в текущей стоимости акций. При этом фундаментальные показатели и прогнозы прибыли на ближайшие годы существенно не изменились, поэтому мы пока не видим причин для пересмотра цены. В связи с этим потенциал дальнейшего роста акций ограничен.
| 1816.HK | Держать | |||
| Целевая цена | HKD 3,34 | |||
| Текущая цена | HKD 3,05 | |||
| Потенциал роста | 9,5% | |||
| ISIN | CNE100001T80 | |||
| Капитализация, млрд HKD | 196,2 | |||
| EV, млрд HKD | 590,4 | |||
| Количество акций, млрд | 11,2 | |||
| Free float | 94,6% | |||
| Финансовые показатели, млрд CNY | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 86,8 | 75,7 | 80,8 | |
| EBITDA | 40,5 | 32,0 | 36,8 | |
| Чистая прибыль | 10,8 | 9,8 | 10,5 | |
| EPS, HKD | 0,25 | 0,22 | 0,24 | |
| Дивиденд, HKD | 0,11 | 0,10 | 0,11 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 46,7% | 42,2% | 45,5% | |
| Чистая маржа | 12,5% | 12,9% | 13,0% | |
| ROE | 9,3% | 7,8% | 8,0% | |
CGN Power — крупнейший в Китае и один из ведущих в мире операторов атомных электростанций.
Отчет за первое полугодие 2026 г. оказался умеренно слабым. Выручка снизилась на 2,8% г/г, до 31,5 млрд CNY, на фоне сокращения отпуска электроэнергии. Отпуск электроэнергии в сеть по всем компаниям группы снизился на 3,3% г/г из-за продолжительных ремонтов энергоблоков. Показатель EBITDA сократился на 5,6% г/г, до 19,3 млрд CNY. При этом скорректированная чистая прибыль снизилась на 0,5% г/г, до 5,6 млрд CNY, а скорректированная прибыль на акцию осталась практически неизменной. Операционный денежный поток вырос на 1,8% г/г, до 13,3 млрд CNY, однако капитальные затраты увеличились на 18,0% г/г, до 26,8 млрд CNY. В результате свободный денежный поток остался отрицательным и составил -13,5 млрд CNY против -9,6 млрд CNY годом ранее.
Строительство новых реакторов. В августе 2026 г. компания ввела в эксплуатацию второй энергоблок АЭС «Тайпинлин». В настоящее время компания строит 19 ядерных реакторов общей мощностью 23 ГВт. В 2027 г. компания ожидает запуск пятого энергоблока АЭС «Луфэн» и второго энергоблока АЭС «Санао». Расширение генерирующих мощностей поддерживает рост выработки электроэнергии и создает базу для улучшения финансовых результатов компании в среднесрочной перспективе.
Государственный курс на развитие атомной энергетики. В рамках 15-й Пятилетки Китая на 2026–2030 гг. атомная энергетика сохраняет статус одного из ключевых направлений низкоуглеродного энергоперехода страны. Документ предусматривает стабильное развитие отрасли, строительство АЭС на базе реакторов третьего поколения и достижение 110 ГВт действующих атомных мощностей к 2030 г. Для CGN Power это формирует благоприятную долгосрочную регуляторную среду, поскольку государство поддерживает расширение атомной генерации и снижает неопределенность вокруг будущих проектов компании.
В ближайшие 12 месяцев CGN Power может выплатить дивиденды в размере 0,12 HKD на акцию, что соответствует дивидендной доходности на уровне 3,8%.
Риски реализации инвестиционной программы. Одновременное строительство 19 энергоблоков повышает риски сдвига сроков ввода, превышения бюджета, задержек поставок оборудования и изменения регуляторных требований. Такие факторы могут откладывать начало продажи электроэнергии новыми блоками, увеличивать расходы на обслуживание долга и оказывать давление на прибыль компании.
Риск размытия акционерного капитала. При полной конвертации облигаций на сумму 4,9 млрд CNY по цене 3,6 CNY за акцию компания может выпустить 1,4 млрд новых акций, что соответствует 2,7% от текущего акционерного капитала. При этом, несмотря на ограниченный масштаб размытия, риск сохраняется, это может оказать умеренное давление на чистую прибыль на акцию.
Аналитический обзор от 7 июля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 1.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии