Почему "МТС Банк" так дешев

Акции МТС Банка застряли в затяжном падающем тренде с момента IPO и оцениваются уже менее 0,3х капитала и 2х прибыли! Это исторический минимум для самого банка и крайне низкое значение по меркам сектора. Обычно так бывает у проблемных компаний, разрушающих акционерную стоимость.
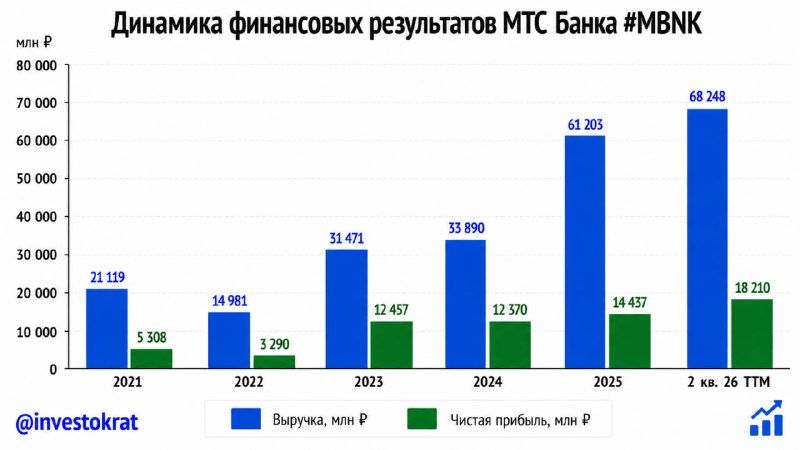
Но МТС Банк к ним не относится. Наоборот, МСФО за 1 полугодие вселяет оптимизм! Чистые процентные и комиссионные доходы выросли на 48,3% и 28,2% г/г соответственно. Резервы остались под контролем (+9,4%), а чистая прибыль удвоилась.
Продолжается оздоровление кредитного портфеля: рассрочек становится меньше, корпоративная часть растет. Доля просроченной задолженности у физлиц снизилась с 10,4% в начале года до 8,7%. В абсолютном выражении портфель физлиц продолжает доминировать, а значит, МТС Банк остается прокси на розничное кредитование.
В чем же подвох?
Я думаю, здесь замешана историческая память. Акции МТС Банка разочаровали многих инвесторов (особенно тех, кто брал на IPO), оставив болезненные воспоминания. А среди крупных игроков акции популярностью не пользуются из-за недостаточной ликвидности.
В целом, сейчас бумаги с низкими дивидендами не в фаворе у розничного инвестора. А у МТС Банка доходность прошлых выплат за 24 и 25 годы была однозначной.
Тем временем, за 1 полугодие банк заработал на 5%+ дивдоходности даже при выплате по минимальной границе в 25% прибыли. Но рынок бывает слеп и оценивает акции в лоб, через доходность прошлого.
Но объяснить одной только недальновидностью рынка столь низкую оценку — слишком самонадеянно. Я бы обратил внимания на 3 подводных камня:
- Низкий ROE в 13,6%
Это почти вдвое меньше, чем у эталонного Сбера.
- Волатильность прибыли
Бурный рост 1 полугодия был, во многом, вызван низкой базой прошлого года. Стабильности пока не хватает.
- Уязвимость к негативным переменам
Рынок ждет усиления давления на резервы и сжатия процентной маржи на фоне остановки снижения ключевой ставки и накопленных проблем в экономике. А также, постепенного ужесточения требований ЦБ к нормативам. Это видно и по котировкам других банков.
В случае реализации негативных сценариев, МТС Банк может пострадать одним из первых по причине более низкого запаса прочности и ориентации на розницу. Да, за последний год банк стал крепче, но этого недостаточно, чтобы пережить мощный шторм.
Резюмируя, акции МТС Банка смотрятся интересно и незаслуженно дешево на фоне достойных результатов, на мой взгляд. Но внешние факторы могут смешать карты — это объективный риск.
Комментарии