Почему акции "Фосагро" падают, несмотря на дорогие удобрения?
“Фосагро”:
- Капитализация: 734 млрд р / 5669р за акцию
- Выручка ТТМ: 577,9 млрд р
- Прибыль ТТМ: 49,4 млрд р
- Скор. прибыль TTM: 58,9 млрд р
- Скор. P/E ТТМ: 12,5
- P/B: 2,7
- fwd дивиденды 2026: 0%
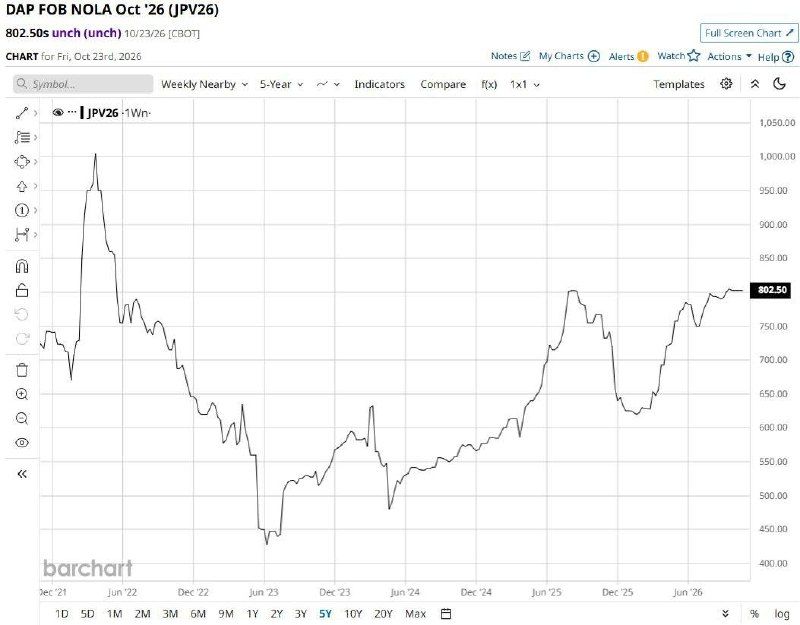
В связи с ситуацией на Ближнем Востоке, мировые цены на удобрения выросли до рекордных с 2022 года значений и падать не спешат. При этом, у Фосагро прибыль падает и на это причины, конечно же, есть:
По итогам 9м2026 расходы на серу и серную кислоту выросли на 150%, в номинале только это прибавило +44,3 млрд р к расходам и существенно повлияло на прибыль.
Курс доллара по итогам 9м2026 был ниже примерно на 8%, что частично нивелировало эффект роста цен на удобрения.
Стабильно высокие дивиденды, которые платились в долг последние годы теперь дают о себе знать. Чистый финансовый долг вырос до 353,4 млрд р, хотя еще 3кв2022 (4 года назад) от был всего 31,2 млрд р! Теперь вместо дивидендов инвесторы могут наблюдать за отчетами с отрицательным FCF.
Стратегия роста компании предполагает относительно небольшой рост производства к 2030 году, он явно не сопоставимо с ростом долговой нагрузки.
Довольно плохо, что даже в 3кв2026 компания смогла заработать всего 23,5 млрд р скорректированной на курсовые разницы чистой прибыли, так как при сохранении конъюнктуры рынка, компания сможет зарабатывать около 100 млрд р в год (что предполагает fwd p/e > 7).
Выводы: После наращивания долговой нагрузки, инвестиционная привлекательность бизнеса заметно ухудшилась. Даже если цены на удобрения не будут падать в ближайший год и рубль немного ослабнет, вернуться к щедрым дивидендам у компании быстро не получится (в т. ч. согласно див. политике).
На мой взгляд, лучшие времена для компании остались позади. Приличный рост акций можно видеть, если бакс будет 100+, но на этот сценарий есть немало более интересных компаний. Дороже 4500р при прочих равных не планирую рассматривать к покупке.
Комментарии