Парадокс «Озона»: потеря 30 млрд рублей из-за атак не изменила позитивного взгляда на акции
- К 14:30 мск акции Ozon растут на 3,4% - инвесторы позитивно реагируют на опубликованную отчетность за 3 квартал
- Как оценивают отчетность рыночные эксперты - сильным сигналом стало сохранение чистой прибыли на уровне 3,7 млрд рублей, несмотря на признание огромных убытков
- Перспективы акций. Ozon - история роста прибыли на несколько лет, а не источник высокой текущей доходности
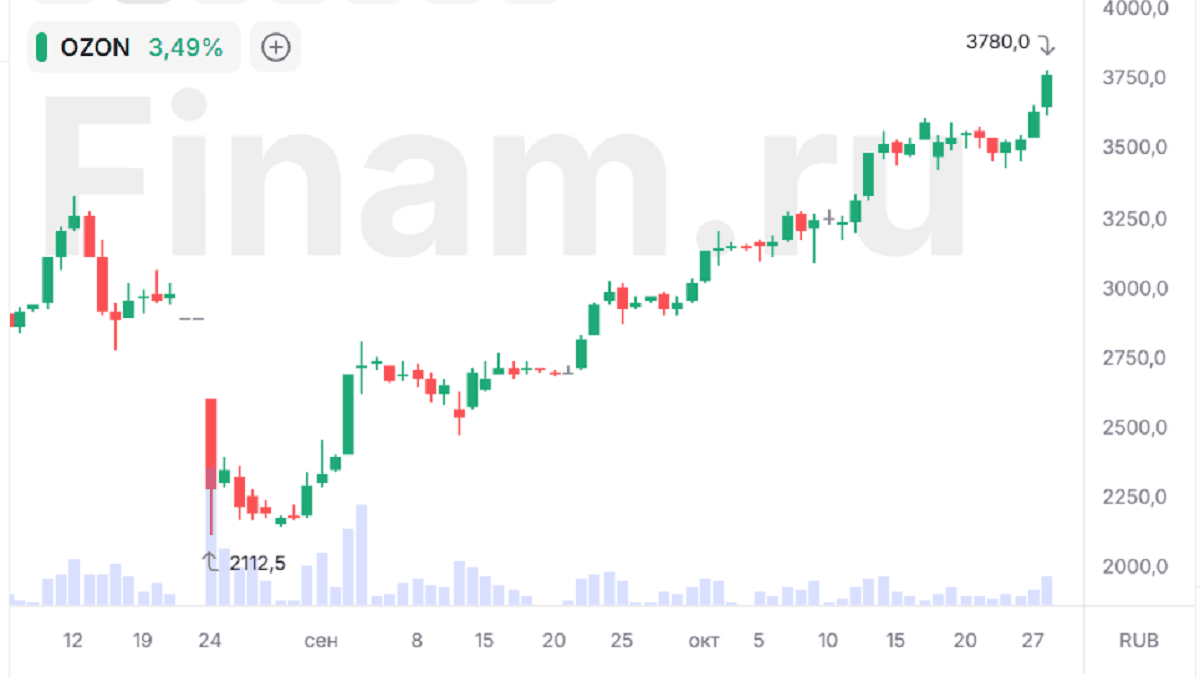
Акции ретейлера Ozon сегодня уверенно заняли позицию одного из лидеров роста – на максимуме дня они «прокололи» отметку в 3780 рублей. К 14:30 мск бумаги растут на 3,4%. Инвесторы позитивно реагируют на опубликованную отчетность за 3 квартал, в котором произошли драматические для компании события с потерей складских помещений, повлекшими громадные убытки. Однако парадокс в том, что с августа акции выросли почти на 79%. В чем причина такой динамики? Почему рынок продолжает верить в ритейлера? Какой динамики ждать от бумаг до конца года? Стоит ли надеяться на дивиденды? Finam.ru попытался разобраться в ситуации вместе с профессиональными участниками рынка.
Используйте для торговли подсказки от ИИ. Он даст рекомендации по выбору активов и оптимизации состава виртуального портфеля, подготовит аналитику и прогнозы по движению цен выбранных вами ценных бумаг. Портфель можно изменять столько раз, сколько потребуется. Никаких ограничений и обязательств.
Что в отчете?
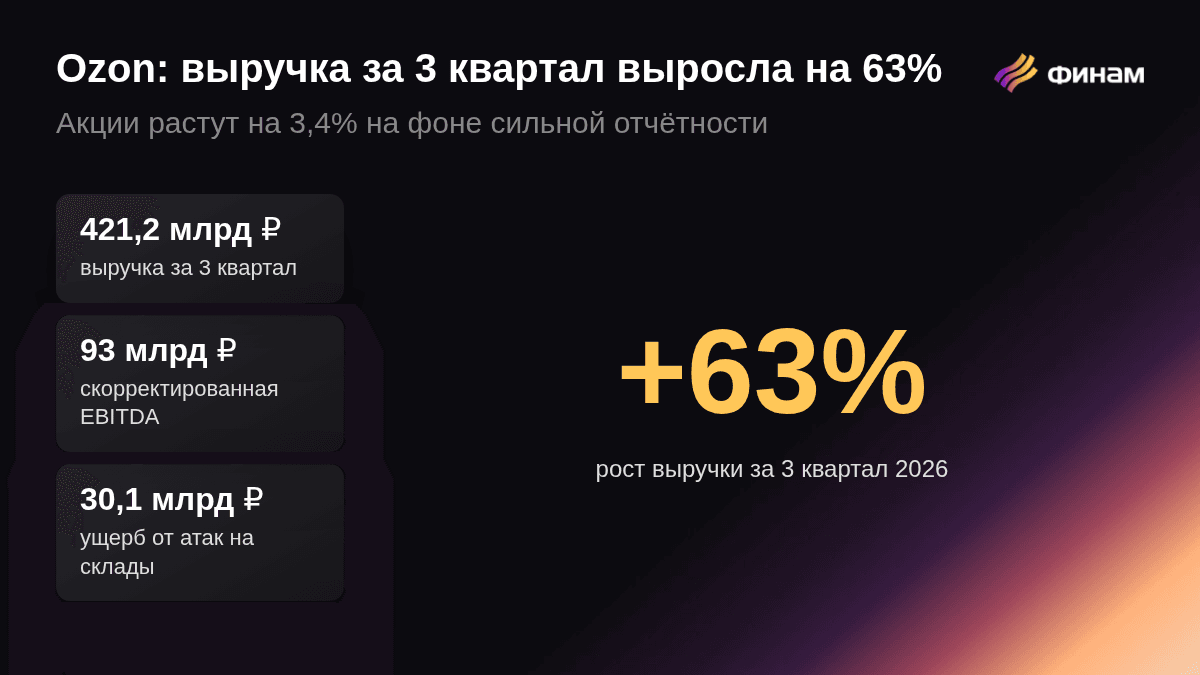
В 3 квартале 2026 года выручка ритейлера выросла на 63% год к году - до 421,2 млрд рублей. Чистая прибыль увеличилась на 25% - до 3,7 млрд рублей. Валовая прибыль поднялась на 103%, до 122,1 млрд рублей. Скорректированная EBITDA увеличилась на 124%, до 93 млрд рублей. Рентабельность по скорректированной EBITDA относительно GMV выросла на 2,2 п.п., до 6%. Оборот (GMV) с учетом услуг вырос на 42%, до 1,6 трлн рублей. Количество заказов приросло на 76%, до 1,2 млрд. Чистый денежный поток от операционной деятельности составил 275,1 млрд рублей. Операционные расходы выросли на 35%, до 57,1 млрд рублей. Количество активных покупателей увеличилось на 17%, до 73,5 млн человек.
При этом Ozon оценил ущерб от атак на 11 своих логистических комплексов в 30,1 млрд рублей. Маркетплейс уточнил, что находится в процессе обсуждения компенсации ущерба со страховыми компаниями.
Что видят эксперты – годовой прогноз компании почти выполнен
Владимир Чернов, аналитик Freedom Global отмечает, что финансовые результаты Ozon за 3 квартал 2026 года оказались значительно лучше его ожиданий. Он отмечает, что за 9 месяцев текущего года Ozon заработал уже 199,7 млрд рублей скорректированной EBITDA, практически выполнив прежний годовой ориентир в 200 млрд рублей. «С учётом результатов 3 квартала мы повышаем собственную оценку EBITDA на 2026 год до 265-280 млрд рублей», - отмечает он.
Аналитик «Алор Брокер» Виктория Ситникова также оценивает отчетность как сильную, несмотря на внушительную разовую статью убытков. «Бизнес продолжает расти темпами, которые редко встречаются на российском рынке: выручка увеличилась в 1,6 раза, оборот с учетом услуг — на 42%, до 1,6 трлн рублей, а число заказов выросло на 76%. Скорректированная EBITDA группы превысила 93 млрд рублей, что более чем вдвое выше прошлогоднего уровня, а рентабельность по EBITDA от оборота поднялась до 6%. Компания уже не просто наращивает масштаб, а уверенно превращает его в операционную прибыль», - отмечает она, добавив одновременно, что убытки от атак на склады оказались очень существенными. «Без этой статьи чистая прибыль квартала составила бы порядка 30 млрд рублей вместо отраженных 3,7 млрд. Тем не менее важно, что даже с учетом такого удара Ozon остался в плюсе. Часть рисков была застрахована, и при успешных переговорах со страховщиками в будущих кварталах возможен частичный возврат средств, хотя рассчитывать на полное покрытие ущерба не стоит. Кроме того, в четвертом квартале в отчетность попадут последствия недавнего инцидента в Омске, так что тема убытков пока не закрыта», - полагает эксперт.
По словам аналитика «БКС Мир инвестиций» Анастасии Поповой, Ozon продемонстрировал очень сильный квартал, результаты значительно превзошли прогнозы рынка. «Результаты оказались значительно лучше наших ожиданий и выше консенсуса: на 6% по GMV, на 13% по выручке и на 53% по EBITDA. За 9 месяцев скорректированная EBITDA составила почти 200 млрд руб., то есть годовой прогноз компании фактически выполнен уже к концу сентября. Убытки от атак на склады компания отразила за пределами скорр. EBITDA, часть рисков застрахована, переговоры о компенсации со страховщиками продолжаются», - говорит эксперт.
Аналитики «Цифра брокер» тоже считают результаты Ozon — позитивными. «Компания сохраняет высокие темпы роста бизнеса: оборот увеличился на 42%, а скорректированная EBITDA — более чем вдвое. Улучшение рентабельности подтверждает эффективность бизнес-модели и способность компании масштабироваться без пропорционального увеличения затрат. Особенно сильным сигналом стало сохранение чистой прибыли на уровне 3,7 млрд рублей, несмотря на признание 30,1 млрд рублей оценочных резервов по убыткам от повреждения логистической инфраструктуры», - комментируют эксперты.
Акцент на финтехе
Отдельно эксперты выделяют результаты финтеха компании. А эксперты ИК «Вектор-Капитал» называют финтех компании – «кэш-машиной» маркетплейса. Выручка этого сегмента выросла на 57%, а прибыль до налогообложения превысила 27 млрд рублей за квартал.
По словам Виктории Ситниковой, банковское направление становится полноценным вторым двигателем бизнеса и заметно повышает устойчивость всей группы. «При этом потенциал финтеха далеко не исчерпан. Ozon Банк еще в конце прошлого года получил брокерскую лицензию, затем депозитарную, а собственная управляющая компания уже вывела на биржу первые фонды. Следующий шаг — запуск полноценного брокерского сервиса «Озон Инвестиции» с доступом к акциям и облигациям на Мосбирже. С учетом многомиллионной аудитории маркетплейса и банка у компании есть все шансы быстро привлечь значительное число частных инвесторов. Комиссии от брокерских операций и управления фондами станут новым источником дохода, который еще больше усилит финансовые результаты группы», - полагает она.
Однако Андрей Ванин, эксперт по финансовым рынкам, автор ТГ-канала, отмечая рост прибыли финтеха, обращает внимание на то, что стоимость кредитного риска поднялась с 10,6% до 14,3%. «Пока рост бизнеса перекрывает давление резервов на прибыль, но качество кредитов требует внимания», - говорит он.
Есть ли надежда на дивиденды?
Сама компания пока умолчала о дивидендных перспективах. По мнению Виктории Ситниковой из «Алора» дивидендов в ближайшее время ждать не стоит. «Компания находится в фазе активного роста, а сейчас ей дополнительно предстоит вкладываться в восстановление логистики и усиление защиты складов. Свободные средства логичнее направлять на развитие, и вопрос о выплатах акционерам, на мой взгляд, может встать не раньше, чем через год-два при условии стабильной прибыли», - думает она.
Что ждать от акций – есть ли потенциал роста?
Владимир Чернов из Freedom Global сохраняет целевую цену акций Ozon на уровне 4 700 рублей с рекомендацией “держать”. «Наша оценка предполагает капитализацию около 1,02 трлн рублей, или примерно 3,7 годовой скорректированной EBITDA при прогнозе 275 млрд рублей. Потенциал роста от текущих котировок составляет около 27%. Пока не повышаем таргет из-за сохраняющихся рисков новых атак на логистическую инфраструктуру и ухудшения качества кредитного портфеля».
Аналитики «Цифра брокер» также видят в Ozon потенциал дальнейшего роста оборота и прибыльности в 4 квартале, но отмечают, что риски новых атак на инфраструктуру и увеличение стоимости этого риска остаются ключевыми факторами неопределенности. «В целом сохраняем позитивный взгляд на инвестиционные перспективы компании. Наш таргет по акциям Ozon — 5200 рублей (покупать)».
Фундаментальная история Ozon остается в силе. Виктория Ситникова считает, что на фоне более серьезных проблем у главного конкурента компания может укрепить свои позиции на рынке. «В краткосрочной перспективе котировки будут чувствительны к новостям о новых атаках, поэтому волатильность сохранится. Но для инвестора с горизонтом от года бумаги на текущих уровнях выглядят интересно: компания демонстрирует редкое сочетание высоких темпов роста, улучшающейся рентабельности и растущего финтеха. Покупать я бы предложила частями, используя просадки на негативных новостях как возможность для входа», - рекомендует она.
Анастасия Попова из «БКС Мир инвестиций» сохраняет позитивный взгляд на акции Ozon. «Мы ждем продолжения роста оборота выше рынка при улучшении рентабельности. Акции торгуются по 3,0х EV/EBITDA на год вперед. Это очень низко для крупнейшего публичного игрока e-commerce с высоким потенциалом монетизации оборота и быстрорастущим финтех-направлением. Сильные результаты 3 квартала показывают, что бизнес справляется с последствиями атак, хотя опасения инвесторов по поводу ударов БПЛА по инфраструктуре компании могут и далее оказывать некоторое давление на котировки».
Андрей Ванин убежден, что Ozon остаётся компанией роста и подтверждает этот статус: «Мой базовый прогноз - около 55 млрд рублей прибыли за 2026 год без новых крупных списаний по складам. При цене 3 767,50 рубля E/P получается 6,7%. Рассматриваю Ozon как историю роста прибыли на несколько лет, а не как источник высокой текущей доходности».
Комментарии